

知っておくべき最も重要なこと
- 高いローン対価値比率(LTV)での借入は、「買って、借りて、死ぬ」という戦略を支え、売却することなく長期資産保有者に流動性を提供する。
- CoinRabbitのLTV(ローン・トゥ・バリュー)比率が50%から90%の範囲であることは資本の柔軟性に影響を与え、一方、清算時のLTV比率が80%から95%であることはランディングスペースに影響を与えます。
- 小規模な試験的融資は実行時の不確実性を軽減し、自動増額機能とアラートは積極的なモニタリングをサポートし、相互担保はポートフォリオレベルでのリスク管理に役立ちます。
はじめに
最初のガイドでは、長期保有の仮想通貨保有者が売却よりも借り入れを好む理由を説明しました。2番目のガイドでは、真剣な借り手が貴重な資産を預け入れる前に、担保管理、再担保の禁止、プラットフォーム構造の重要性を強調しました。3番目のガイドでは、この戦略を実践的なフレームワークに落とし込み、仮想通貨担保ローンを単なる受動的な商品として扱うことなく、どのように構築、監視、拡張していくかを解説します。
「買って、借りて、死ぬ」戦略は、しばしば非常に単純化された形で要約される。実際には、「借りる」段階は資本構成上の決定である。借り手は、どれだけの現金を放出するか、下落に備えてどれだけのマージンを確保するか、どの資産を担保として使用するか、清算基準をどのように適用するか、そして、個別の融資を超えてより大きなポートフォリオのサポートが必要となるのはいつか、といったことを決定しなければならない。
これらの仕組みは、CoinRabbitのようなプラットフォームに具体化されています。CoinRabbitは、融資比率(LTV)50%~90%、清算時LTV比率80%~95%、リモーゲージ不要、清算保護、担保提出後10分以内の資金調達、350種類以上の担保資産、即時通知、自動増額機能、24時間365日の人的サポートなど、充実した機能を提供しています。50万ドルを超える資金を持つ顧客向けには、プレミアムサービスとして、クロス担保による融資回収とポートフォリオの柔軟性を提供するプライベートプログラムも用意されています。
このガイドでは、これらの仕組みを分かりやすく簡潔に解説します。目的は、読者全員に可能な限り高いLTV比率を推奨することではありません。むしろ、経験豊富な借り手が、事業拡大前に柔軟性、リスクバッファー、清算基準、回収ツール、マクロレベルのポートフォリオ監視についてどのように考えているかを示すことを目的としています。
このガイドの内容
このガイドでは、高LTV(ローン・トゥ・バリュー)融資の重要な側面と、それを効果的に管理する方法について解説します。
- 高いローン対価値比率(LTV)での借入は、「買って、借りて、死ぬ」戦略をどのように支えているのでしょうか?
- 当初のローン対価値比率(LTV)と清算時ローン対価値比率(LTV)は、なぜ異なりながらも関連性があるのでしょうか?
- CoinRabbitのLTV(ローン・トゥ・バリュー)比率が50%から90%の範囲であることは、資本の柔軟性にどのような影響を与えるのでしょうか?
- LTVフィルタリング比率が80%から95%の場合、ランディングスペースにどのような影響がありますか?
- 少額の試験融資が、実施における不確実性を軽減できる理由。
- 自動増加機能とアクティブ監視アラートがそれをどのようにサポートするか。
- 融資回収は、どのようにして困難な財政状況を立て直すのに役立つのでしょうか?
- クロス担保は、多様な資産を保有する投資家がポートフォリオレベルのリスクを管理する上で、どのように役立つのでしょうか?
これは誰のガイドですか?
このガイドは、仮想通貨ローンを賢く活用したいと考えている個人および機関を対象としています。
- 売却せずに流動性を確保したい長期保有者。
- 住宅ローン借り換えのリスクを既に理解しているユーザー。
- 借り手は、事前に仕組みを理解しておきたいと考えている。 保証金の預託.
- 富裕層(HNW)ユーザー、ファミリーオフィス、およびより大規模な、または専用の融資構造を構築するアクティブなポートフォリオマネージャー。
資本効率:簡潔かつ分かりやすい定義
資本効率とは、同一の資産基盤から、より多くの、そしてより利用可能な流動性を得る能力を指す。
仮想通貨担保ローンにおいては、LTV比率が高いほど資本効率が向上し、借り手はより多くの流動性を確保できる。しかし、清算基準、アラート、返済計画、担保準備金などを非常に慎重に管理しない限り、この比率の高さは借り手の許容範囲を狭めることになる。
実施された戦略
「買って、借りて、死ぬ」戦略は、資本効率から始まる。
「買って、借りて、死ぬ」というフレームワークは、シンプルな考え方に基づいています。投資家が資産を保有し続けたい場合、短期的な資金ニーズを満たすために売却するのは非効率的な方法かもしれません。借り入れは、借り手がローンに伴う義務を理解していれば、長期的な投資ポジションを維持しながら流動性を確保できる手段となります。
この2つ目の部分は非常に重要です。仮想通貨担保ローンは、自由な流動性を提供するものではなく、担保価値、ローン対価値比率(LTV)、金利コスト、清算ルール、そして借り手の規律といった要素に依存する、構造化された資金調達の決定なのです。
ローン対価値比率(LTV)とは、借り手が提供した担保の価値に対して、実際に受け取る融資額の割合を示す指標です。例えば、借り手が100,000万ドルの担保を提供し、50,000万ドルの融資を受けた場合、当初のLTV比率は50%となります。同じ借り手が90,000万ドルの融資を受けた場合、当初のLTV比率は90%となります。
LTV比率が高いと、同じ投資ポジションから追加の資金を調達することが可能になります。しかし、リスク管理が厳しくなる前に価格下落を吸収できる余地は少なくなります。CoinRabbitのホームページでは、この関係について次のように説明しています。LTV比率が高いほど融資資金は増えますが、同時にマージンコールリスクも高まります。
資本効率がなぜ重要なのか?
資本効率は、ビットコイン、XRP、ETH、SOLなどの資産を、売買可能な株式ではなく戦略的な資本とみなす長期投資家にとって特に重要です。彼らは、これらの資産を、購入資金、他の投資ポジションへの追加、事業支援、あるいは時間的制約のある支出の支払いに充てたいと考えており、同時に、自身が信頼する資産への投資比率を低下させたくないと考えているかもしれません。
こうした利用者にとって、LTV(ローン・トゥ・バリュー)比率の低いローンはより大きなリスクバッファーを提供する一方、流動性を優先する場合はLTV比率の高いローンの方が魅力的に映るかもしれません。どちらか一方だけが自動的に優れているということはなく、最適な構造は借り手の投資期間、価格変動への許容度、返済計画、そして市場変動への対応能力によって異なります。
借入能力とリスクマージンのバランスを取る
基本的なトレードオフは明確かつ単純明快です。LTV(ローン・トゥ・バリュー)が高いほど借入能力が高まり、LTVが低いほど余裕(安全マージン)が生まれます。借り手は融資額だけでなく、担保価値が10%、20%、30%減少した場合にどうなるか、そして追加の担保を提供するか、一部返済を行うか、あるいはポジションを解消するかといった点も考慮します。
そのため、このガイドではLTV比率とLTV清算比率の両方に焦点を当てています。前者は借り手が受け取る流動性の量を示し、後者はポジションが清算の危機に瀕する時点を示します。
LTV比率が高い場合、戦略はどのように変化するのでしょうか?
LTV(ローン・トゥ・バリュー)比率90%のオプションは、借り手が資産を売却することなく調達できる資金量を大幅に変更できる可能性があります。購入・借入・保有という戦略においては、この柔軟性が重要です。なぜなら、この戦略は、長期資産の価値を利用可能な現金に変換しつつ、資産へのエクスポージャーを維持することに基づいているからです。
しかし、LTV比率が高くなるほど、借り手はより積極的な対応が求められます。LTV比率の高いローンでは、より厳格なモニタリング、迅速な対応、そしてより明確な返済計画または担保強化が必要となります。この種のローンは高度な戦略を支えることができますが、初心者には適していません。
借入範囲
高いローン対価値比率(LTV)での借入は、なぜ戦略の転換をもたらすのでしょうか?
多くの仮想通貨担保融資商品は、より保守的な借入範囲に基づいて構築されています。CoinRabbitの総合比較表では、同社のサービスのLTV(ローン・トゥ・バリュー)が50%から90%の範囲であることが示されていますが、同じ表には、30%から70%、50%、または30%から50%といったより低い範囲の他のモデルやプロバイダーも掲載されています。また、この表には、CoinRabbitの清算LTVが80%から95%であること、再担保なし、清算保護、清算手数料0%、10分以内の資金配送も示されています。
このガイドでは、高いLTV比率が重要な差別化要因となっています。ここで意図しているのは、すべての借り手が最高比率を選択することではなく、より高いLTV比率が利用可能になることで、可能な資本構成の範囲が広がるということです。
担保を差し入れて50%しか借り入れできない資産所有者は、選択肢が限られています。一方、最大90%まで借り入れが可能で、清算方法や監視ツールを選択できる資産所有者は、より幅広い選択肢を持つことができます。しかし、この柔軟性には、より大きな責任が伴います。
「高いLTV比率」とは具体的にどういう意味でしょうか?
LTV(担保価値比率)が高い(TVU未満)ということは、借り手が担保価値に対してより大きな融資を受けられることを意味します。同じ100,000万ドルの担保例を使用します。
- LTV比率が50%の場合、借り手は50,000万ドルを受け取ります。
- LTV比率が65%の場合、借り手は65,000万ドルを受け取ります。
- LTV比率が80%の場合、借り手は80,000万ドルを受け取ります。
- LTV比率が90%の場合、借り手は90,000万ドルを受け取ります。
その違いは単なる表面的なものではない。資産を売却せずに流動性を確保したい資産所有者にとって、LTV比率が高いほど、融資がそもそも必要な資金を満たせるかどうかが決まる場合もある。
なぜLTV比率が高いほど、上級投資家を引き付けるのでしょうか?
LTV比率が高いほど、担保をよく理解し、市場を積極的に監視し、流動性を最大限に高める明確な理由を持つ借り手を引き付けることができます。例えば、マイナーは短期的な運転資金を必要とするかもしれません。創業者は運営費を調達したいかもしれません。また、XRPやビットコインを長期保有している人は、資産を売却せずに大規模な購入をしたいと考えるかもしれません。
これらの借り手は、単にリスクが最も低い構造を求めているわけではない。彼らは、リスクエクスポージャー、流動性、タイミング、返済能力のバランスを考慮している。
LTV比率が高いことが有益な場合と、過剰な場合とはどのような場合でしょうか?
LTV比率が高いことは、借り手が明確な目的を持ち、短期または明確な期間を設定し、変動リスクを管理するための現実的な計画を持っている場合に最も有益です。一方、借り手が清算基準を理解せずに収益の最大化を図ろうとすると、LTV比率は過度に積極的なものとなります。
| LTVレベル | 流動性へのアクセス | 強度のモニタリング |
|---|---|---|
| 50% | 流動性の低下、安全マージンの増加 | 適度 |
| 65% | バランスの取れた流動性と安全マージン | 中程度から活発な |
| 80% | سيولة عالية | アクティブ |
| 90% | ほぼ最大限の流動性 | 非常に活動的 |
実務的な結論は単純だ。高いLTV比率は資本効率を高めるのに役立つが、それは理解を深めた後に得られるものであり、理解に取って代わるものではない。
しきい値ロジック
ローン対価値比率と清算時のローン対価値比率は同じものではありません。
当初LTVと清算LTVはしばしば混同されます。見た目は似ていますが、それぞれ異なる問いに答えるものです。
初期LTV比率は、 「今日、私の保証を担保にいくら借り入れることができるのか?」という問いに答えるものです。
清算時のLTV比率は、「融資状況が悪化した場合、プラットフォームはどの程度のリスク閾値で担保を清算できるのか?」という問いに答えるものです。
CoinRabbitの利用規約では、LTV(Less than Credit:信用リスク未満)は、融資額と担保価値の比率と定義されています。また、同じ規約では、「マージンコール」は清算の閾値と定義され、「清算」は、担保が融資の担保として不十分になった場合に、融資額と発生した利息を補填するために担保を自動的に売却することと定義されています。
フィルタリングを行った場合のLTV比率は、LTV比率とは異なります。
当初のLTV比率は、融資開始時に担保に対して借り入れる金額を示す指標であり、清算時のLTV比率は、担保価値が変動した際に重要な基準となる数値です。借り手は、融資構造を選択する前に、これら両方の数値を理解しておく必要があります。
当初のLTV(信用リスク未満)率は、借り手がローンを申し込む際に決定されます。例えば、10,000万ドルの担保に対してLTVが50%のローンでは5,000ドルの流動性が得られますが、同じ担保に対してLTVが90%のローンでは9,000ドルの流動性が得られます。
この数字は出発点を示すものであり、それ自体では、清算のリスクが差し迫る前に担保の価値がどれだけ下落するかを借り手に伝えるものではない。
清算時のLTV比率:危険ラインはどこにあるのか?
清算時のLTVは、ローンが清算の対象となる基準値です。清算時のLTVが80%の場合、ローン残高が担保価値の80%に達した時点でこの基準値に達します。清算時のLTVが90%または95%の場合、同じ初期LTVを前提とすると、同じローンが清算基準値に達する前に担保価値がさらに低下する可能性があります。
簡略化された式は次のとおりです。
قيمة الضمانات عند التصفية = مبلغ القرض ÷ نسبة LTV عند التصفية
この計算式には、金利、手数料、スリッページ、注文板の厚みは含まれていません。これらの詳細は実際の運用においては重要ですが、簡略化されたバージョンは基本的なロジックを説明するのに役立ちます。
10,000万ドル相当のXRPの簡単な例
投資家が10,000万ドル相当の仮想通貨XRPを担保として預け、5,000ドルを借り入れたと仮定しましょう。初期のLTV(Let's Make Money:利益を生む)は50%です。
清算時のLTV比率が80%の場合、担保価値が以下の値まで低下すると、融資状況は清算の閾値に達します。
5,000 دولار ÷ 0.80 = 6,250 دولار
LTV比率が90%の場合、しきい値は次のようになります。
5,000 دولار ÷ 0.90 = 5,556 دولار
LTV比率が95%の場合、しきい値は次のようになります。
5,000 دولار ÷ 0.95 = 5,263 دولار
同じ5,000ドルのローンでも、清算時のLTV(ローン・トゥ・バリュー)の閾値によって挙動が異なります。清算時のLTVが高いほど、清算前にローンが柔軟に動ける余地は大きくなりますが、リスクがなくなるわけではありません。利息の発生、担保の変動性、流動性状況、借り手の反応といった要素は依然として重要です。CoinRabbitが添付したチャートでは、清算時のLTVが高いことの重要性を最も明確に示す方法の一つとして、この数値による説明を特に求めています。
なぜ利益の蓄積は依然として重要なのか?
ローン残高には時間の経過とともに利息が発生します。未払い残高が増加すると、必要証拠金も変化します。CoinRabbitの利用規約では、利息の発生によりローンの必要証拠金が増加すると規定されており、この必要証拠金の詳細はユーザーのローンアカウントに表示されます。
そのため、借り手は融資開始時だけでなく、常に債務不履行のリスクを評価すべきです。融資の返済可能性は、市場金利、発生利息、担保価値、そして一部返済や追加返済などによって変化します。
リスク設計
CoinRabbitのフィルタリング用LTVモデル
CoinRabbitの公開ローンページには、清算時のLTV(ローン・トゥ・バリュー)が80%から95%の範囲であることが示されています。また、金利は資産、LTV、ローン期間、清算時のLTVによって決まると記載されており、これは清算時のLTVがローン設計の基本的な要素であり、単なる後付けの要素ではないことを意味します。
このガイドでは、CoinRabbitの構造を2つの主要なモデルに基づいて説明します。
- 標準的なLTVフィルタリング比率は約80%です。
- 拡張LTVフィルタリング比率は90%から95%の範囲です。
標準モデルは、CoinRabbitの総合比較表に示されているように、一般的な仮想通貨融資の基準値に近いものです。一方、拡張モデルは、清算までの期間に余裕を持ち、積極的にポジションを管理したい借り手向けに設計されています。
標準モデル(80%)
LTV(低TVR)が80%の場合、借り手は従来型の信用リスク構造を受け取ることになります。このモデルは理解しやすく、多くのユーザーが担保付き仮想通貨ローンに期待する内容に近いと言えるでしょう。
10,000万ドルの保証と5,000千ドルの融資を例にとると、清算の基準額は約6,250ドルとなり、計算が簡略化されます。これにより、借り手は当初のLTV(ローン・トゥ・バリュー)比率50%から大幅に引き下げる余地が生まれますが、90%または95%の基準額モデルよりは低くなります。
拡張モデルでは、90%から95%
清算時のLTVが90%または95%の場合、センターは同じ初期LTVを前提として、清算閾値に達する前に担保の大幅な減少を許容できます。簡略化された5,000ドルの融資例では、清算時のLTVが80%の場合の閾値は6,250ドルですが、90%の場合は約5,556ドル、95%の場合は約5,263ドルに下がります。
この柔軟性の高さは、特に担保の追加、一部返済、または支援体制の整備に時間が必要な借り手にとって、変動の激しい市場において大きなメリットとなります。ただし、必ずしも安全性が高いとは言えず、むしろ柔軟性が高いと言えるでしょう。安全性は、融資額、担保の出所、市場の厚み、利息の発生状況、利用者の行動、そしてプラットフォームのルールによって左右されます。
| LTVクリアランス率 | 5,000ドルの融資を想定した場合の、担保価値の閾値 | 10,000万ドルの保証額からの概算減額 |
|---|---|---|
| 80% | $6,250 | 37.5% |
| 90% | $5,556 | 44.4% |
| 95% | $5,263 | 47.4% |
これは、CoinRabbitが公開しているLTVフィルタリング範囲(80%~95%)を使用して計算した例です。
清算時のLTV比率が高いほど、しきい値に達する前に担保をさらに削減することが可能になりますが、しきい値の余裕が増えるからといって清算リスクがなくなるわけではありません。
2つのモデルからどちらを選ぶべきでしょうか?
借り手は、見かけ上の柔軟性だけでなく、リスク許容度に基づいて選択すべきです。シンプルで保守的な設定を望む借り手は、低い初期LTVと標準的な清算構造を好むかもしれません。一方、より大きなポジションを管理し、日々モニタリングを行い、担保付き金融商品を利用する借り手は、より長いLTVで清算することで、対応期間を延長することを好むかもしれません。
CoinRabbitの利用規約には、担保が融資の担保として不十分になった場合、借り手の同意なしに自動的に清算が行われる可能性があることが明記されています。また、デジタル資産の価格変動が激しいため、通知が常に可能とは限らず、利用者は市場状況を監視し、担保を維持する責任を負うことも明記されています。
これは正しい考え方です。より高い基準額はより多くの余裕をもたらしますが、借り手は依然として監視の責任を負います。
高いLTVレートを利用する前に、まずは試用ローンから始めてみましょう。
試用融資は単なるマーケティング戦略ではなく、実践的な訓練の一環である。
多くのユーザーは計算ツールの仕組みを理解していますが、保証金の送金をためらっています。このためらいは理解できます。計算ツールは想定される状況を表示するだけで、保証金の送金、資金の受領、リスク領域の特定、アラートの受信、支払いの完了といった実際のプロセスがどのように展開されるかは説明していないからです。
CoinRabbitの融資ページには、担保、LTV比率、融資期間、支払い先住所の選択、電話またはメールによる確認、担保の送付、融資の受領、担保比率の監視、返済後の担保の回収といったプロセスが記載されている。
少額の最初の融資を受けることで、借り手は高いLTV比率を利用したり、より大きな融資を受ける前に、融資のライフサイクル全体を経験することができる。
最初のローンを、最大借入額にしてはいけません。
高いLTV比率は高度な戦略を支えることができますが、最初の融資ではまずワークフローを学ぶべきです。少額の融資から始めて、資金調達、アラート、返済、担保回収、サポート体制を理解してから、より大きな資本構成へと拡大していくのが良いでしょう。
なぜ計算機は実際のワークフローを反映していないのですか?
ローン計算ツールは借入可能額の概算に役立ちますが、ユーザーの信頼を左右する運用上の詳細情報(支払い時期、担保の確認、ダッシュボードのステータス変更、アラートの頻度、返済方法など)は表示されません。
最初の融資額は学習に適した額であるべきであり、完璧な実行や完璧な市場を前提とするべきではない。
試用融資から何が学べるのか?
試用融資は、借り手が実務的な疑問に答えるのに役立ちます。
- 保証はどれくらい早く確認できますか?
- 融資状況はどのように表示されますか?
- リスクが変化した場合、どのようなアラートが表示されますか?
- 一部返済はどのように行われるのですか?
- 全額支払いはどのように行われますか?
- 支払い後、いつから保証が利用可能になりますか?
- テクニカルサポートの対応はどの程度迅速ですか?
これらの疑問は、より高額の融資を受ける前にこそ重要になるのであって、融資を受けた後に重要になるのではない。
高いLTV比率の後に、なぜ十分な理解が必要なのでしょうか?
清算LTVを理解していない借り手は、最も高い初期LTVから始めるべきではありません。LTVの高い仮想通貨担保ローンは有利な場合もありますが、市場変動への対応時間が短くなります。借り手はまず、現在のLTV、清算LTV、アラート、自動増額、返済オプションを理解する必要があります。
試用期間終了後、いつから事業を拡大できますか?
借り手が憶測に頼らずにワークフローを完全に説明できるようになれば、事業拡大はより論理的なものとなる。この段階になれば、より高いLTV比率、長期の清算LTV比率、クロス担保、または民間プログラムによる支援は、抽象的な機能ではなく、十分に検討されたツールとして評価できるようになる。
آلية التنفيذ
CoinRabbitのローン手続き手順
仮想通貨担保融資は市場リスクと実行リスクの両方を伴うため、その実務的な仕組みは極めて重要である。借り手は単に融資を選択するのではなく、常に監視される財務状況を作り出すことになる。
CoinRabbitの公式ページでは、そのプロセスを4つの主要なステップに分けて説明しています。融資条件の選択、担保の送付と10分以内の資金受領、システムが担保比率を監視している間の資金の利用、そして返済後の担保の回収です。
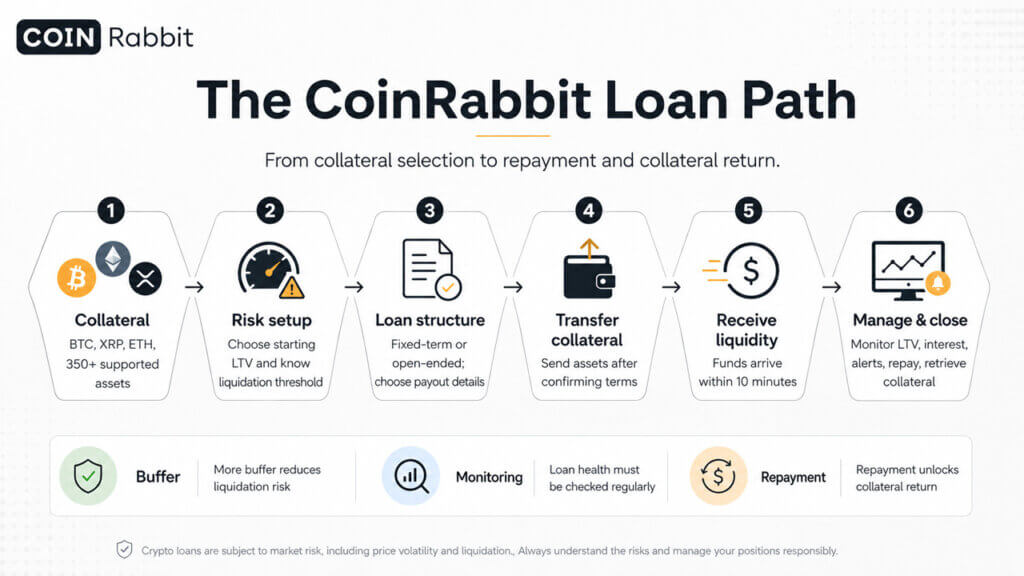
ステップ1:保証の選択
暗号資産ローンの担保として適切なものを選ぶにはどうすればよいでしょうか?借り手はまず、担保として使用する資産を選択します。CoinRabbitのローンページでは、ビットコイン(BTC)、XRP、ETHに加え、350種類以上の対応資産が掲載されています。
担保の選択は、利用者の資産のみに基づいて行われるわけではありません。資産の価格変動性、信頼性、流動性、そして借り手がその資産を監視する際の安心感なども考慮されます。BTCを担保とするローンは、XRPやその他のアルトコインを担保とするローンとは異なるパフォーマンスを示す可能性があります。これは、異なる資産はそれぞれ異なる速度、深さ、相関関係で変動するためです。
ステップ2:ローン対価値比率(LTV)と清算LTV比率を決定する
ローン対価値比率(LTV)とは何ですか?また、どのように決定されるのですか?次のステップは、初期LTV比率を決定することです。LTVが低いほど安全マージンが大きくなり、LTVが高いほど流動性が高まります。借り手は、利用可能な最大金額だけでなく、ローンの目的に基づいて判断する必要があります。
借り手は、LTV(Level-Off Credit)清算比率の構造も理解する必要があります。LTVが50%で清算基準が80%のローンは、LTVが50%で清算基準が90%または95%のローンとはリスクプロファイルが異なります。
ステップ3:契約期間と支払い方法を選択する
最適な融資期間と返済方法はどのように選べば良いのでしょうか?CoinRabbitでは、固定期間型と無期限型の両方の融資形態を提供しています。利用規約によると、無期限型融資は固定期間のない柔軟な融資で、全額返済または清算されるまで日割りで利息が発生します。一方、固定期間型融資は、あらかじめ定められた期間と固定金利が設定されており、合意された期日までに返済する必要があります。
借入人は、融資構造を資金使途に合わせて選択する必要があります。固定期間ローンは、特定の短期的なニーズに適している場合があります。一方、期間の定めがないローンは、借入人が利息の発生状況と融資の健全性を常に監視することを前提として、柔軟な流動性戦略に適している場合があります。
ステップ4:保証書を送付し、資金を受け取る
保証書の送付と迅速な資金受領の手順。条件を選択し、支払い詳細を確認した後、借り手は保証書を送付します。CoinRabbitによると、保証書送付後10分以内に資金を受け取ることができます。
ここで試用融資の出番となる。最初の送金は、最大規模の資金移動としてではなく、管理されたプロセスを確認するためのチェックとして扱うべきである。
ステップ5:監視、調整、支払い
暗号資産ローンを効果的に監視・管理するにはどうすればよいでしょうか?ローンが開始されると、借り手はその健全性を監視します。これには、現在のLTV(ローン・トゥ・バリュー)、清算時のLTV、担保価値、利息の発生状況、リスクゾーンアラート、利用可能な担保増額オプション、返済オプションなどが含まれます。
返済によってサイクルが完結します。CoinRabbitの一般的なFAQによると、固定期間ローンは合意された期間内に元金と利息を返済する必要があり、早期返済も可能です。無期限ローンはいつでも全額または一部を返済でき、返済時に担保が返還されます。
法的正確性を確保するため、借り手は利用規約も読むべきです。利用規約には、サービスに提供された担保は預金となり、返済後には、担保として提供されたデジタル資産と同等のものが利用者に返還されることが明記されています。
効果的な管理
重要なリスクセンターとしての融資監視
仮想通貨担保ローンは、リアルタイムのリスクセンターとして監視されるべきです。ダッシュボードは単なる表示物ではなく、借り手にとって主要な業務窓口となります。
プラットフォームの安全性や悪用履歴に関心のあるユーザー向けに、 Aaveの侵害と悪用履歴に関するレビューを補足資料として追加しました。
CoinRabbitの融資ページでは、システムが担保率を監視し、リアルタイムで更新情報を提供すると説明されています。また、融資がリスクゾーンに入ると、ユーザーはメールまたはSMSでアラートを受け取り、自動増額機能を使用して担保を自動的に引き上げることができるとも記載されています。このページには、担保が14%減少するとオレンジゾーン、31%減少するとレッドゾーンになるなど、リスクゾーンに関する説明メッセージが表示される場合がありますが、正確なしきい値と引き出し限度額は、ユーザーの具体的な清算LTVとウォレットによって異なります。
現在のLTV比率と清算時のLTV比率
現在のLTV比率は担保価値に応じて変化します。担保価値が上昇すればLTV比率は低下し、低下すればLTV比率は上昇します。したがって、借り手は現在のLTV比率と清算時のLTV比率を比較して、残存信用力を判断する必要があります。
これは、初期LTV比率が高い場合に特に重要です。LTVが90%のローンとLTVが50%のローンでは、たとえどちらも同じ資産を担保としている場合でも、異なるモニタリングプロファイルが必要となります。
危険区域は何を物語っているのでしょうか?
危険ゾーンは、市場の動きを具体的な行動へと変換するものです。安全ゾーンでは直ちに何らかの変更が必要ない場合もありますが、オレンジゾーンでは、借り手が追加担保の必要性や一部返済の必要性を検討する必要があることを示唆している可能性があります。一方、レッドゾーンは緊急事態として対処すべきです。
具体的な基準値や手続きは、融資条件、資産、ダッシュボードの設定によって異なるため、借り手は一般的な推測に頼るのではなく、融資ページを確認する必要があります。
アラートは、どのように対応のための時間を与えてくれるのでしょうか?
アラートは、借り手が市場の急激な変動を見逃す可能性を減らすため、非常に有用です。しかし、継続的な監視の代わりになるものではありません。CoinRabbitの利用規約には、市場の変動性の高さから、リスクゾーンや清算についてユーザーに通知することが技術的に不可能な場合があり、ユーザーは市場状況と担保価格を監視する責任を負っていることが明記されています。
これは正しい認識だ。警告は役立つが、借り手から責任を免除するものではない。
価格変動時に自動値上げ機能が役立つのはなぜですか?
自動増額機能は、元本がリスクゾーンに近づいた際に自動的に担保を追加するように設計されています。追加の担保を用意できる借り手にとっては、金利の急激な低下によって迅速な手動介入が必要になる可能性を低減できます。
この機能は、LTV比率が高いユーザーにとって特に重要です。初期LTVが80%または90%の借り手は、50%の借り手に比べて応答時間が短くなります。自動増額機能を使用すると応答時間が長くなる可能性がありますが、それでも利用可能な担保、資産の挙動、およびプラットフォームの実装ルールに依存します。
アラートと自動増加:ツールであって保証ではありません
リスクゾーンアラートはセンターの経営状況の悪化を警告し、自動増額機能は担保を自動的に増額するのに役立ちます。しかし、これらのツールは清算のリスクを完全に排除するものではありません。借り手は、担保の追加、ローンの一部返済、リスクへのエクスポージャーの軽減、またはセンターの完全閉鎖といった対策を講じる必要があります。
復旧ツール
融資回収:金融危機を解決する方法
規律正しい借り手であっても、市場が急激に変動するとプレッシャーに直面することがあります。ローン回収プロセスは、こうした現実に対応するために設計されており、規模の大きい顧客や積極的に運用している顧客に対し、財務状況が悪化したり、困難な状況に陥ったりした場合に、より柔軟な対応を可能にします。
CoinRabbitの独自プログラムページでは、ローン回収オプションがプレミアムサービスの1つとして挙げられており、その他にも専任マネージャーによる積極的なサポート、特別金利、カスタマイズされたローン条件、相互担保、銀行振込、店頭取引、24時間年中無休の人的サポートなどが提供されている。
融資回収はどのような問題を解決することを目的としているのか?
清算とは通常、担保を売却して未払い債務と発生した利息を回収することを意味します。CoinRabbitの規約では、清算とは、証拠金請求価格に達した際に、担保を自動的に売却してローンと発生した利息を回収することと定義されています。
融資回収は、そのプロセスに伴う影響に対処するものです。清算を関係の終焉と捉えるのではなく、回収は、業務上可能な場合に、適格な顧客の財務状況を回復または再構築するのに役立つ可能性があります。
CoinRabbitによると、清算には未払い債務を返済するために担保を売却することが含まれる可能性があるという。
変動期において、なぜ景気回復が重要なのか?
回復は重要です。なぜなら、清算は最悪の市場状況下で発生する可能性があるからです。急激な景気後退は、市場が安定する直前に金融ポジションの閉鎖を余儀なくさせる可能性があります。大口顧客にとって、回復、返済、再構築、または財務回復について話し合うことができるかどうかは、エスカレーション経路のない完全自動化システムとは根本的に異なります。
これは保証ではありません。回収は、財務状況、タイミング、流動性、顧客の行動、およびCoinRabbitの規約によって異なります。適切な表現としては、「融資回収は柔軟性とサポートを提供する機能であり、清算保険ではありません」とすべきです。
回復プロセスは、特定のプログラムにどのように適合するのでしょうか?
融資回収は、大規模なポートフォリオでは直接的なコミュニケーション、迅速なエスカレーション、そして専用の処理が必要となることが多いため、プライベートプログラムに最適です。CoinRabbitは、500,000万ドルを超える資金を保有する顧客向けに、専任マネージャーによるサポート、カスタマイズされたソリューション、保守的なリスク管理、そしてプレミアムサービスといった特長を備えたプライベートプログラムを、会員限定サービスとして提供しています。
この枠組みは重要です。リカバリーは一般ユーザー向けのボタンではなく、むしろ多額の資金を運用する顧客向けのより広範なサポート体制の一部なのです。
ユーザーは、それを利用する前に何を明確にしておくべきでしょうか?
- 融資額や対象となるポートフォリオの規模はどのくらいですか?
- 清算直後には何が起こりますか?
- 顧客の反応速度はどのくらい速いか?
- どのような支払いまたは保証が必要ですか?
- 対象となる資産は何ですか?
- 払い戻しができない市場状況はありますか?
- 復旧プロセスは、サポートを通じて手動で行われるのか、それともコントロールパネルを通じて行われるのか?
復旧はリスク管理の代替ではなく、あくまでも支援的な役割を担うものです。
融資回収は、大口顧客が困難な財務状況を可能な限り回復または再構築するのに役立ちます。しかし、これは不良LTVオプションに対する保護策として捉えるべきではありません。借り手は、ストレスが深刻化する前に、依然として慎重な計画、アラート、担保マージン、および返済オプションを用意しておく必要があります。
ウォレットの表示
クロス保証およびポートフォリオ管理を単一のリスク単位として扱う
クロス担保は、ポートフォリオ管理における現実的な問題を解決するため、このガイドで紹介する最も重要な高度なメカニズムの一つです。複数の資産を保有する借り手は、5つの個別のローン、5つの個別の担保プール、5つの個別のリスクダッシュボードを管理したくないでしょう。このような構造は、特にビットコイン(BTC)、イーサリアム(ETH)、XRP、ソラナ(SOL)などのアルトコインを同時に保有するユーザーにとって、非常に煩雑です。
CoinRabbitのプライベートプログラムページには、クロスエスクローによるウォレットの柔軟性が記載されており、顧客のニーズに基づいてブティック型のアプローチが構築されていると述べられています。「私たちは最適なソリューションを見つけ出し、開発します。そうして私たちのロードマップが形成されます。」
添付の図は、この機能の開発経緯も説明しています。顧客が複数の資産にわたる多様なポートフォリオを管理し始めたとき、個別のローン管理は非効率になり、リスク追跡も断片化しました。ある顧客は、LTV比率とポートフォリオ全体のリスク監視機能を備えた統合システムを要望し、CoinRabbitはこのニーズを製品ロードマップに組み込みました。
なぜローンを分割することでリスクを分散できるのか?
個別融資の場合、各資産にはそれぞれ独自の担保、融資残高、LTV比率、および清算基準額が設定されます。単一の資産であればこれは単純ですが、借り手が複数の資産を保有し、融資目的も複数ある場合は、管理がより複雑になります。
借り手は、ビットコイン担保ローン、XRP担保ローン、イーサリアム担保ローンをそれぞれ1件ずつ保有している可能性がある。それぞれを個別に評価すると、ポートフォリオ全体が健全な状態であっても、いずれかのポジションがリスクにさらされる可能性がある。借り手は各ローンを個別に監視する必要があり、リスク管理の運用がより複雑になる。
ポートフォリオレベルでは、LTV比率はどのように機能するのでしょうか?
クロス担保契約では、複数の資産が統合された担保基盤としてまとめて評価されます。ポートフォリオは、単一の集計式を用いて測定されます。
نسبة LTV للمحفظة = إجمالي رصيد القرض ÷ إجمالي قيمة الضمان
例えば:
- ビットコイン担保価値:100,000万ドル
- イーサリアム担保価値:50,000ドル
- XRPの保証価値:50,000ドル
- 保証総額:200,000万ドル
- ローン残高:100,000万ドル
- ポートフォリオLTV比率:50%
XRPの価格が下落し、ビットコインの価格が安定または上昇した場合、ポートフォリオ全体のLTV比率は、XRPローンを単独で保有する場合よりも健全な状態を維持できる可能性があります。利息は万能の分散投資手段ではなく、リスクをより明確かつ包括的に把握するための手段です。
多様な保証はなぜ安定性を向上させるのか?
相互担保は、資産が同じ方向または速度で動かない場合に、リスクの安定性を向上させることができます。多様な担保プールがあれば、他の資産が価値を維持または増加した場合、ある資産の弱点を吸収することができます。
これにより、断片化が軽減され、リスク管理が容易になります。また、借り手は個々のローン構成要素ではなく、ポートフォリオレベルでリスクエクスポージャーを確認できるため、ダッシュボードの利便性も向上します。
リスクの微妙な違いを理解することが重要です。仮想通貨は、大規模な売り浴びせの際に高い相関性を示すことがあります。BTC、ETH、XRP、SOL、そしてアルトコインは、市場の混乱時にすべて同時に下落する可能性があります。相互担保は監視を強化し、状況によっては安定性を高める可能性がありますが、清算に対する保護を保証するものではありません。
| 構造 | リスクはどのように測定されるのか? | और देखें |
|---|---|---|
| 孤立したローン | 各ローンにはそれぞれ独自の保証とLTV比率が設定されています。 | シンプルだが断片的 |
| クロスセキュリティウォレット | 融資残高総額は、担保の総額と比較して算出されます。 | リスクの統一的な見方と、より安定したポートフォリオレベルのモニタリングの可能性 |
| 特別なプログラムを設定する | ポートフォリオ構成は、マネージャーのサポートを受けてカスタマイズ可能です。 | 大規模または複雑な資本戦略に最適 |
分散投資は有効だが、仮想通貨間の相互依存性が高まる可能性もある。
相互担保は、リスク監視を容易にし、資産の動きが異なる場合の安定性を向上させる可能性があります。しかし、主要な仮想通貨資産が同時に下落する可能性のある大規模な市場暴落時には、保護を保証するものではありません。
顧客需要が製品のインフラとなった。
これは、CoinRabbitの独自のポジショニングを示す好例でもある。この機能は、一般的なダッシュボードの改善として開発されたものではない。むしろ、多様な借り手が、資本、リスク、担保を統一的に把握したいという顧客ニーズから生まれたものだ。
これは、単発的な取引のみを目的とした製品と、長期的な資産管理を基盤としたプラットフォームとの違いです。ポートフォリオが複雑になればなるほど、リスク管理インターフェースの重要性が増します。
拡張パス
仮想通貨担保ローンの進化:試験的融資から高LTV戦略および特別プログラムへ
最適な道筋は、単なる好奇心からいきなり最大限のレバレッジを追求することから始まるのではない。最も安全な道筋は段階的なものだ。
- 試用ローンを利用して、業務の流れを理解しましょう。
- 戦略を実行するには、実際の融資を利用する。
- 借り手がリスク管理を理解していない限り、高いLTV比率を使用しないでください。
- 複数の資産を単一のリスク単位として管理する必要がある場合は、クロスセキュリティを使用してください。
- 資本規模や複雑さから、専用のサポートが必要な場合は、プライベートプログラムをご利用ください。
24時間365日の人的サポートはすべてのお客様にご利用いただける標準機能ですが、プライベートプログラムは50万米ドル以上の資本をお持ちのお客様向けで、専任マネージャーによるサポート、特別金利、カスタマイズされた融資条件、融資返済、相互担保、銀行振込、店頭取引などの特別な特典をご提供します。
試用ローンを通して、システムの仕組みを学びましょう。
試用ローンの目的は、システムへの信頼を築くことです。コントロールパネルの操作方法、アラートの受信方法、返済プロセス、サポートの対応方法などを学ぶことができます。ローンの金額は、ユーザーが多額の資金を運用するのではなく、学習に集中できる程度の少額であるべきです。
実際のローンを使って財務戦略を実行する方法
真のローンとは、借り手が明確な目的を持って「購入、借入れ、返済」という論理を適用する段階を指します。この目的は、購入、事業経費の賄い、投資機会の獲得、ポートフォリオの調整などです。この段階で、借り手はLTV比率、清算LTV比率、利息の発生、返済時期、担保に対する収益率を理解しておく必要があります。
高LTVローンで資本効率を高める方法
LTV比率の高い融資は、資本効率の高い段階を表します。これにより、借り手は担保を売却することなく、担保価値のより大きな部分を利用できるようになりますが、同時に、より厳格な監視も必要となります。この段階では、現在のLTV比率、清算時のLTV比率、アラート、自動増額機能、および迅速な対応が極めて重要になります。
リスク対応スピードに適したLTV比率の選び方
ダッシュボードを毎日確認し、アラートを活用し、担保を用意している借り手は、受動的な融資を求める人とは異なるリスクプロファイルを管理できます。LTV比率が高いほど、より迅速な意思決定が求められます。
相互担保ローンを活用して、ポートフォリオを効率的に管理しましょう。
複数の資産やローンが分散したリスクを生み出す場合、クロス担保構造が重要になります。借り手は、個々の担保ポジションを個別に管理するのではなく、ポートフォリオ全体のLTV比率と全体的なリスクエクスポージャーを監視します。
これは、単一の資産を担保に借り入れをするのではなく、資本配分という観点から既に考えている上級投資家にとって特に有用です。
プライベートプログラムでローン構造をカスタマイズ
プライベートプログラムは、富裕層顧客向けの専用拡張レイヤーです。より多額の資産、より複雑な投資ポートフォリオ、または標準的なダッシュボードフローを超えるサポートニーズを持つ顧客向けに設計されています。
これらのユーザーにとって、価値は単なる融資だけではありません。専任のマネージャーと、個別の融資条件、返済方法、相互担保構造、直接的なコミュニケーション、そしてより広範な資本管理の目標や要望について話し合えることこそが、真の価値なのです。
最大LTV 90% (CoinRabbitローンページ) LTV範囲 80%~95% (CoinRabbitローンページ) 10分以内の資金調達速度 (2026年5月時点) 350種類以上の資産を担保として利用可能 (CoinRabbitローンページ) 再抵当なし (CoinRabbitローンページ) 50万ドル以上の自己資本基準を満たすプライベートプログラム (CoinRabbitプライベートプログラムページ)
ここでは、暗号通貨担保ローンの仕組みに関する詳細な技術的回答と、デジタル通貨市場の主要プレーヤーが分散型自律組織の枠組みの中で、これらの複雑な金融商品を活用して資本を維持・増加させる方法について解説します。
仮想通貨担保ローンに関するよくある質問
仮想通貨を担保としたローンを取得するための最初のステップは何ですか?
最初のステップは、資金計画を策定することです。融資額を決定する前に、借り手はなぜ流動性が必要なのか、どの仮想通貨を保有したいのか、融資の返済期間をどのくらいと見込んでいるのか、担保の価値が下落した場合にどのように対応するのかを把握しておく必要があります。
仮想通貨担保ローンにおけるLTV比率とは何を意味するのでしょうか?
ローン・トゥ・バリュー(LTV)比率とは、融資額と担保価値の比率のことです。例えば、10,000ドルの担保に対して5,000ドルの融資を受けた場合、LTVは50%となります。CoinRabbitの規約では、LTVは融資額と担保価値の比率と定義されており、LTVが高いほど融資資金は増えるものの、追証や清算のリスクも高まるとされています。
CoinRabbitが最大90%のLTV率を提供する理由は?
LTV比率が高いほど、同じ担保額でも借り手はより大きな資金の柔軟性を得られます。これは、原資産を売却せずに流動性を確保したい場合の「買って、借りて、死ぬ」といった戦略を支えることができます。ただし、LTV比率が高いほど価格の下落に対する許容範囲が狭くなるため、この戦略は慎重に利用する必要があります。
LTV比率が高い方が良いのでしょうか?
必ずしもそうとは限りません。LTV比率が高いほど流動性は向上しますが、LTV比率が低いほど安全マージンが大きくなります。最適な選択は、担保の変動性、返済計画、リスク許容度、融資期間、そして借り手が状況を積極的に監視できる能力によって異なります。
フィルタリングにおけるLTV比率はどれくらいですか?
清算LTV(清算価値)とは、担保価値が基準値を下回った場合にローンが清算される閾値のことです。CoinRabbitの規約では、マージンコールを清算閾値とし、担保価値が不足した場合にローンと発生した利息を補填するために担保を自動的に売却することを清算と定義しています。
LTVフィルタリング率が80%の場合と90%~95%の場合の違いは何ですか?
清算時のLTV比率が高いほど、当初のLTV比率が同じであれば、担保の価値が清算閾値に達する前に、担保の価値がさらに下落する余地が広がります。例えば、10,000ドルの担保に対して5,000ドルの融資を受けた場合、担保の価値が約6,250ドルになると清算閾値は80%に達し、約5,556ドルになると90%、約5,263ドルになると95%に達します。これにより、より柔軟な対応が可能になりますが、清算のリスクがなくなるわけではありません。
相互保証はどのように機能しますか?
クロス担保とは、複数の担保資産を単一の統合された担保基盤として評価することです。借り手は個々のローンを個別に追跡する代わりに、総ローン残高を総担保価値で割って算出されるポートフォリオ全体のLTV比率を監視することができます。これにより、多様なポートフォリオのリスク管理を簡素化できます。
相互保証は清算リスクを排除するのか?
いいえ。相互担保はリスクの可視性を向上させ、資産の動きが異なる場合にポートフォリオの安定性を高める可能性がありますが、市場全体の低迷から保護するものではありません。市場が極度に混乱している時期には、仮想通貨資産間の相関性が非常に高くなることがあります。
ローン回収とは何ですか?
ローン回収は、対象となる顧客が清算後または極度のストレス状態から回復または再構築できるよう支援する、サポート付きのオプションです(利用可能な場合)。CoinRabbitは、プライベートプログラムの一環としてローン回収サービスを提供していますが、利用する前に、利用資格、運用手順、スケジュール、返済要件などを確認する必要があります。
高いLTV比率を利用する前に、まずは試用ローンから始めるべきでしょうか?
はい、これが最も体系的なアプローチです。デモローンを利用することで、ユーザーは多額の資金を投資したり、より高いLTVレートを選択したりする前に、担保移転、融資、ダッシュボードによるモニタリング、アラート、返済、担保返還といったプロセスを理解することができます。
前払いできますか?
CoinRabbitの一般的なFAQには、固定期間ローンは早期返済が可能であり、無期限ローンはいつでも全額または一部を返済できると記載されています。借り手は、
次のステップ:仮想通貨担保ローンを理解する
仮想通貨担保ローンのメリットは、借り手が拡大前にその構造を十分に理解している場合に高まります。LTV(ローン・トゥ・バリュー比率)は解放可能な流動性の量を決定する一方、LTV(清算対価値比率)は担保の清算につながる可能性のあるリスクのレベルを決定します。アラート、自動増額機能、返済ツールはリスク管理に役立ちますが、借り手の規律に取って代わるものではありません。借り手がこれらのツールの使い方を理解していれば、ローン回収とクロス担保は、より大規模または複雑なポートフォリオに柔軟性をもたらします。
「買って、借りて、死ぬ」戦略は、無計画な借入を意味するものではなく、資産へのエクスポージャーを維持しつつ、資本の柔軟性を高めることを目的としています。これは、融資を慎重に構成、監視、拡大することによってのみ達成されます。

コメントは締め切りました。