
信用スコアは 300 から 850 までの 750 桁の数字で、信用レポートの情報を使用して計算されます。このスコアは、ローンやクレジットカードを取得できるかどうか、支払う手数料、希望するアパートに住めるかどうかなど、生活のさまざまな側面に影響を及ぼします。信用スコアは、一般的に優良、良好、平均、不良と呼ばれる範囲にグループ化されており、貸し手は住宅ローン、クレジットカード、自動車ローン、携帯電話などの購入の潜在的な申し込みを評価するときにこれらの範囲を使用します。クレジットスコアが高ければ高いほど、より低い手数料でより良い金融商品を手に入れる可能性が高くなります。スコアが 0 を超える借り手には、0% の自動車ローンや XNUMX% の入会手数料率のクレジットカードを利用できる資格など、いくつかの選択肢があることがよくあります。したがって、自分のクレジットスコアとその範囲を知ることが重要です。
主な信用スコアリング システムには、FICO と VantageScore の 2 つがあり、それぞれ異なる信用スコアの範囲と信用スコア要素の評価方法が異なります。あなたのスコア、そしてそれが信用範囲内で上がるか下がるかに最も影響を与える 2 つの要因は、期日通りの支払いと、利用可能な信用枠の額、つまり利用可能な信用枠の額です。
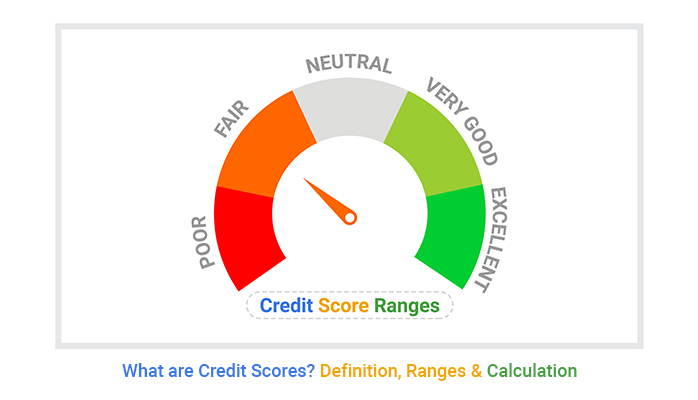
信用スコア評価とは何ですか?
信用スコアは、借入金や請求書を返済する可能性を推定する、通常 300 ~ 850 の XNUMX 桁の数字です。これは、個人ローン、自動車ローン、クレジットカード、住宅ローンなど、融資に伴うリスクを評価するために貸し手が使用する重要な指標です。信用スコアが高ければ高いほど、手数料率の引き下げなど、より良い融資条件を受けられる可能性が高くなります。
信用スコアは、あなたの信用口座に関する情報に基づいて算出されます。このデータは、信用情報機関(信用調査機関とも呼ばれます)によって収集され、信用報告書にまとめられます。大手3社は、Equifax、Experian、TransUnionです。アラブ諸国にも、同様のサービスを提供する地方および国の信用調査機関が存在します。
信用スコアは一つではありません。複数のスコアがあり、それらはわずかに異なる場合があります。これは、2つの大手企業がスコアの算出方法と、特定の信用行動に対する重み付け方法が異なるためです(詳細は後述)。信用スコアの計算は、支払い履歴、借入額、信用履歴の長さ、利用したクレジットの種類、新規のクレジットなど、複数の要素に基づいています。
取得できる最高のクレジット スコアは 850 ですが、利用できる金利や商品に関しては、「完璧な」スコアと優れたスコアの間に大きな違いはありません。言い換えれば、スコアは頻繁に変動する傾向があるため、850 点のスコアを達成しようと努力することにストレスを感じないでください。期日通りに請求書を支払い、クレジット利用率を低く保つなど、責任を持ってクレジットを管理することに重点を置くことが、良好なクレジット スコアを構築し、維持するための鍵となります。
信用スコア評価に影響を与えない要因
信用スコアに影響しないものもいくつかありますが、これらは主に人口統計に関係しています。
たとえば、人種、民族、性別、婚姻状況、年齢などはアカウントに含まれません。給与、役職、雇用主などを含む雇用履歴や居住地も計算には含まれません。
信用履歴を改善する方法
あなたの信用履歴はあなたの財務行動の評価を反映します。現在の評価に満足できない場合は、評価を向上させるための手順をいくつか実行できます。あなたの信用格付けに影響を与え、それを向上させることができるいくつかの要因を以下に示します。
-
すべての請求書を期日までに支払ってください。
-
クレジットカードの残高は限度額の 30% 未満に保ち、理想的にはそれよりもさらに低く抑えます。
-
アカウントの平均年齢を維持するために古いクレジットカードはそのままにしておき、クレジットカードと分割払いローンを組み合わせることを検討してください。
-
短期間に多数の申請を提出するのではなく、時間をかけて申請を分散してください。貸し手は通常、申し込み時にあなたの信用履歴の「徹底的な調査」を実施し、それがあなたの信用格付けに一時的にマイナスの影響を及ぼします。短期間にリクエストを多数送信すると、損害が拡大する可能性があります。
始めるときに強力な信用履歴を構築する方法や、信用履歴を確立した後にスコアを上げる方法はたくさんあります。月中にクレジットカードの支払いを複数回行う、信用報告書の誤りを争う、信用限度額の引き上げを要求するなどの行動によって、スコアが向上する可能性があります。
自分の信用報告書を確認および監視するにはどうすればいいですか?
ご自身で信用情報レポートを確認できます。無料ですし、信用スコアにも影響しません。貸し手がどのような情報を見る可能性があるかを知ることができます。
DzTecniumのような個人向け金融ウェブサイトでは、TransUnionの信用情報レポートのデータを利用したVantageScore 3.0を提供しており、無料で信用スコアを取得できます。多くの個人向け銀行アプリも無料の信用スコアを提供しているので、請求書の支払いのためにログインする際に定期的に確認できます。スコアは変動することに注意してください。健全な範囲内に維持していれば、これらの変動はあなたの財政状況に影響を与えることはありません。しかし、大幅な変動は、支払いの遅延や、個人情報盗難などのより深刻な事態を示している可能性があり、懸念すべき事態です。
信用情報機関すべてに信用情報を凍結登録することで、信用を守ることができます。クレジットカードは引き続き使用できますが、信用情報が凍結されるとアクセスがブロックされるため、誰もあなたの個人情報を使って融資を申し込むことはできません。信用情報の凍結はわずか数分で完了しますが、財産を守る効果的な方法です。不正利用を防ぐためにも、事前に信用情報を凍結しておくことをお勧めします。







