
今日は、生活必需品セクターの配当株についてお話しします。景気減速に向かっている場合、配当については慎重になるべきです。景気が減速すると、裁量的な支出は延期されることが多いですが、生活必需品の購入は継続されます。
今日は、4.2% から 10.7% の範囲の配当を支払う XNUMX つの株式について説明します。これらの「必須」商品は、私たちの投資ポートフォリオに重要な不況耐性特性を与えることができます。
商品株は年初来一貫して好調に推移しており、 偉大な功績 この市場では。今年の横ばいの動きは、過剰資本化されたS&P 500を上回っています。
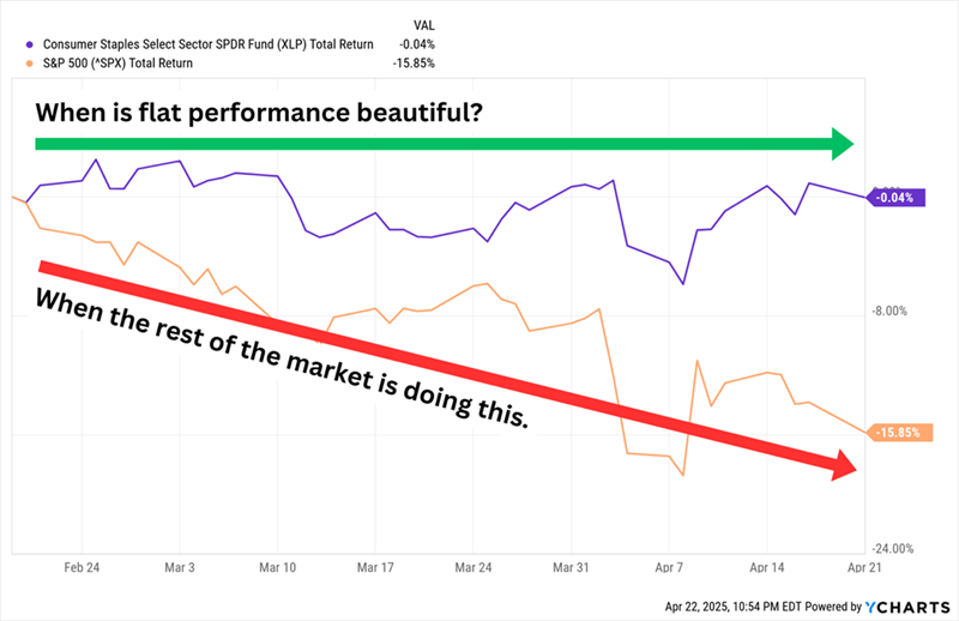 生活必需品株は、より安定した事業運営を行っている傾向があり、不安定な市場においてもより安定した株価パフォーマンスにつながります。また、予測可能な収益により、平均以上の配当を支払うことも可能です。
しかし、例外もある。常に人気のあるコストコ(COST)やウォルマート(WMT)といった主要企業は、1%未満のリターンしか提供していない。これは、商品に特化したファンドのリターンも低下させる要因となっている。
配当を支払うタバコ株
喫煙者は喫煙を続けるでしょう。そのため、以下の 15 つのタバコ会社は 19 月 XNUMX 日以降、XNUMX 桁の増加を記録しています (市場は XNUMX% 下落しています)。
アルトリア(NYSE: MO、6.9%)は、マールボロたばこを製造するフィリップ・モリスUSA部門で最もよく知られており、これは同社の収益の最大の原動力となっている。しかし、同社はコペンハーゲンやスコールといった無煙たばこ、オン!の経口ニコチンポーチ、NJOYの電子たばこ製品、そしてJTグループとの合弁会社であるホライズン・イノベーションズを通じて製造される加熱式たばこ製品など、無煙製品にもますます注力している。
アルトリアは長年、タバコ販売量の減少に直面しており、ジュール・ラボの不運な株式保有など、自ら招いた傷にも苦しんでいる。しかし、タバコ価格の高騰と無煙製品の成長により、利益と配当金は高水準に維持されており、2025年も(緩やかに)成長を続けると予想されています。
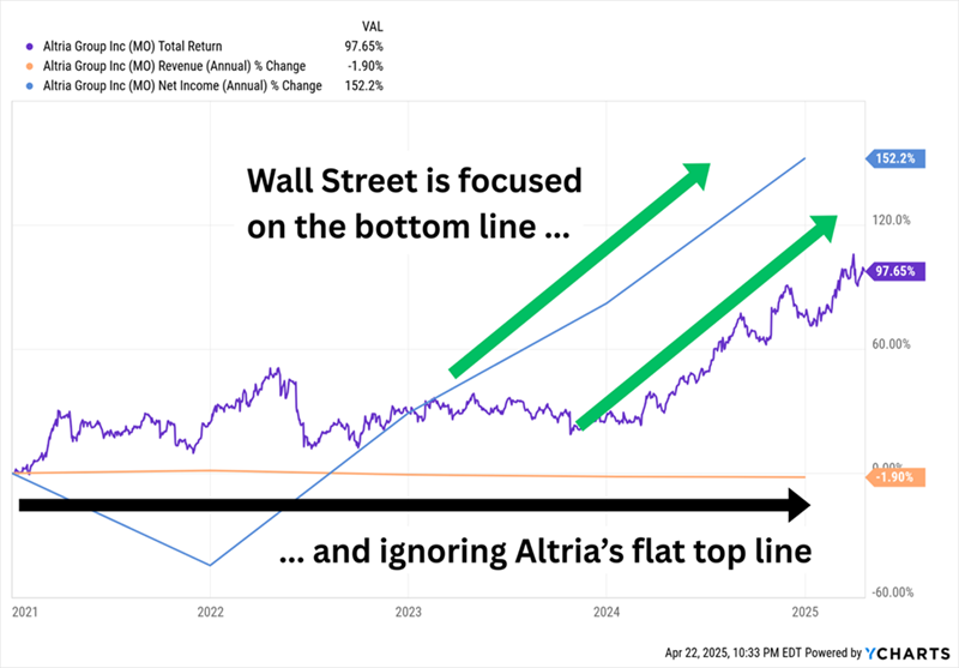
11月に市場が下落し始めて以来、投資家は安定を取り戻すためにMO株を購入してきた。しかし、アルトリアの株価は高騰している。確かに予想PER8倍は「買われ過ぎ」とまでは言えないが、過去数年間の典型的な株価評価である9~XNUMX倍よりは明らかに高い。 *専門家の注記: 予想収益倍率は、予想される将来の収益に対する株式の評価を示しており、株式評価の一般的な指標です。*
ブリティッシュ・アメリカン・タバコ(NYSE: BTI、配当利回り7.5%)は、キャメル、アメリカン・スピリット、ニューポートなど、いくつかの有名なタバコブランドを所有しています。また、グリズリー、グロー加熱式タバコ、VELOニコチンポーチ、Vuse電子タバコなどの無煙タバコも扱っています。2023年後半、BTIは、米国タバコブランドの大幅な非現金減損を発表しました。これは数か月後に正式に発表され、34.5億ドルと評価されています。株価は2024年後半に底を打ち、その後回復し、2月の市場ピークから10%近く上昇しています。
減収にもかかわらず、BTIの売上高と最終利益は、改善こそしないものの、概ね安定している。しかし、同社は、少なくとも2026年までは持続的な成長は見込んでおらず、経営陣は、その頃には無煙タバコ製品群からの支援がさらに得られると考えている。幸いなことに、同社は配当を改善するのに十分な変化を依然として見出しており、これは過去27年間で26年間実現している。7%を超える配当利回りは素晴らしい。予想株価収益率9倍は、複数年レンジの上限に近いことを考えると、それほど素晴らしいとは言えない。
警告:当社は、直接的または間接的に人々に害を及ぼすような銘柄への投資を推奨または推奨するものではありません。記載されている情報は情報提供のみを目的としており、投資家が潜在的な投資機会を特定し、それを活用する方法を理解するのに役立つことを意図しています。
食料品セクターの配当株
次は、生活必需品分野のより伝統的な企業、ただし伝統的によく知られている企業ではない企業について見ていきましょう。このセクターの主要銘柄は投資家で混雑する傾向があり、それが収益を制限しています。むしろ、私は注目を浴びずに運営されているものの、良好から優れた収益レベルを提供している株を好みます。 *中小企業は評価額が比較的低いため、魅力的な成長と配当の機会を提供することが多いです。*
SpartanNash(SPTN、リターン4.2%)は、以前にも「食料品店プラス」として取り上げた企業です。同社は、Family Fresh Market、Metcalfe's Market、Supermercado Nuestra Familiaなど複数のブランドで、10州に約200店舗の食料品店を展開しています。しかし、同社のもう一つの、より大きな事業分野は卸売流通事業であり、全米の約2,300の独立系食料品店にサービスを提供しています。同社は数年にわたり、収益と利益の回復に貢献する変革計画を進めてきましたが、株価の上昇はそれに追いついていません。
2020年に私たちが指摘したように、「過去10年を振り返ることは、おそらく今後10年が広い意味でどのようなものになるかを示す良い指標となるでしょう。」
SPTNは4%を超える健全な配当利回りを誇り、他の多くの食料品店を上回っています。15年連続で増配を続けており、配当金は利益の半分にも満たないため、この配当プラス分は上昇の余地があると考えられます。株価については同様の見方は難しいでしょう。経営陣は最近、ラテン系の食料品店やコンビニエンスストアへの進出に関心を示しましたが、計画はまだ初期段階です。*新規市場への進出には、現地のニーズと嗜好を深く理解することが不可欠です。*
BGS Foods(BGS、リターン率10.7%)は、Crisco、Cream of Wheat、Ortega、Bear Creekなどのブランドを展開する企業です。同社の2桁のリターンは、主に株価の下落によるもので、過去数年間で売上高と最終利益の減少に伴い、株価は70%以上下落しました。
同社の現在進行中の運営上の問題を考慮すると、市場最高値からの10%のリターンはちょっとした奇跡だ。 320月下旬、B&Gは、グリーン・ジャイアント、ビクトリア、スタティック・ガード、マッキャンズのブランドの「無形ブランド資産」に関連して19億78万ドルの費用を計上すると発表した。 BGSも配当を68株当たり73セントに維持したが、B&Gがいつまでそれを続けられるかは未知数だ。年間配当は2026株当たりXNUMXセントです。専門家は、今年の調整後利益がXNUMXセント、XNUMX年にはXNUMXセントになると予想している。何かが起こらなければならない。 *異常に高い収益は、多くの場合、企業に根本的な問題があることを示しています。*
FEMSA(FMX、配当利回り7.0%)は、Fomento Económico Mexicano, SAB de CVの略称で、一般にはあまり知られていない企業ですが、非常に興味深い企業です。FEMSAは、メキシコ、コロンビア、ペルー、チリ、ブラジルでOxxoという名の小型小売店の巨大チェーンを運営しています。メキシコでは同じブランド名でガソリンスタンドも展開しています。また、メキシコ、チリ、コロンビア、エクアドルでは複数のブランド名で薬局も運営しています。さらに、世界最大のコカ・コーラ(KO)ボトラーであるCoca-Cola FEMSA(KOF)の株式のほぼ半分を保有しています。
したがって、米国経済を懸念している場合、FEMSAは必ずしも優れた防御ヘッジ銘柄とは言えません。FMXの真の価値を判断するには、メキシコの動向を注視する必要があります。しかし、FEMSAには魅力的な点が数多くあります。ラテンアメリカで圧倒的な地位を築いています。売上高と最終利益の成長は完璧ではありませんが、他の多くの主要銘柄よりも優れています。今年の利益は26%、2026年にはさらに12%の成長が見込まれています。配当金自体も魅力的です。FEMSAは資本の本国送還を積極的に進めており、4回の四半期配当に加え、4回の特別配当を予定しており、配当利回りは約7%です。*地理的分散は、特に経済の不確実性が高まる時期には大きな利点となります。*
しかし、FMX は極めて生産性が高い一方で、平均的なコモディティ株よりも変動が大きく、利益予想の 20 倍と割高でもあります。







