

知っておくべき最も重要なこと
- 仮想通貨の会計処理は、取引が複数のプラットフォームやウォレットに分散しているため複雑であり、1099-DAモデルでは不完全となり、慎重な手動追跡または専用ソフトウェアが必要となる。
- 仮想通貨は、売却または取引された際にキャピタルゲイン税の対象となり、ステーキングやマイニング報酬などによって新たなコインを獲得した際には通常の所得税の対象となります。
- 取得原価を追跡することは、利益と損失を正確に計算するために不可欠であり、2025年からは、IRS(内国歳入庁)は個々のポートフォリオごとに取得原価の追跡を義務付けることになる。
最も重要な点
- 仮想通貨を売却するたびに、 取引されているあるいは、それを使うということは、主観的な出来事を作り出すことになる。 税金これには、たとえ銀行口座に引き出さなくても、ある通貨を別の通貨に両替することも含まれます。
- 仮想通貨の税金を正確に計算するには、各コインの購入時に支払った金額(基本コスト)と、売却時の価格(収益)を知る必要があります。
- 複数のウォレットやプラットフォームにわたるトランザクションを手動で追跡するには、ほとんどの時間がかかります。 アクティブ投資家 年間10時間以上が税務申告の準備に費やされています。CoinLedgerのような仮想通貨税務ソフトウェアを使えば、同じ作業を1時間以内に完了できます。
仮想通貨の会計処理とは何ですか?
仮想通貨の会計処理とは、税務上の目的でデジタル通貨を追跡、記録、報告することを意味します。
これには、以下の情報を記録しておくことが含まれます。
- 仮想通貨の取得時および売却時(処分時)の価格。
- 仮想通貨の取得日と売却日。
- 仮想通貨取引におけるあなたの損益。
仮想通貨の会計処理で難しいのは、計算そのものではありません。仮想通貨投資家は通常、複数の取引所、ウォレット、ブロックチェーンに取引を分散させています。税務上の目的で仮想通貨を適切に追跡するには、投資家はこれらのすべての取引を集計する必要があります。
仮想通貨の会計処理が難しいのはなぜですか?
仮想通貨は分散型で送金可能であるため、正確な会計処理は従来の資産よりも難しい場合がある。
例えば、フィデリティやロビンフッドのような証券会社を通じて株式を購入する場合、税務処理はすべて証券会社が行ってくれます。確定申告の時期になると、証券会社は各取引の詳細と納税額を記載した税務書類を送付してきます。ほとんどの投資家は、証券会社から送られてくる1099-Bフォームを何も考えずにそのまま提出します。
仮想通貨はより複雑です。5つの取引プラットフォームと3つのウォレットにコインが分散していて、それらのどれもデータを共有していない場合もあります。
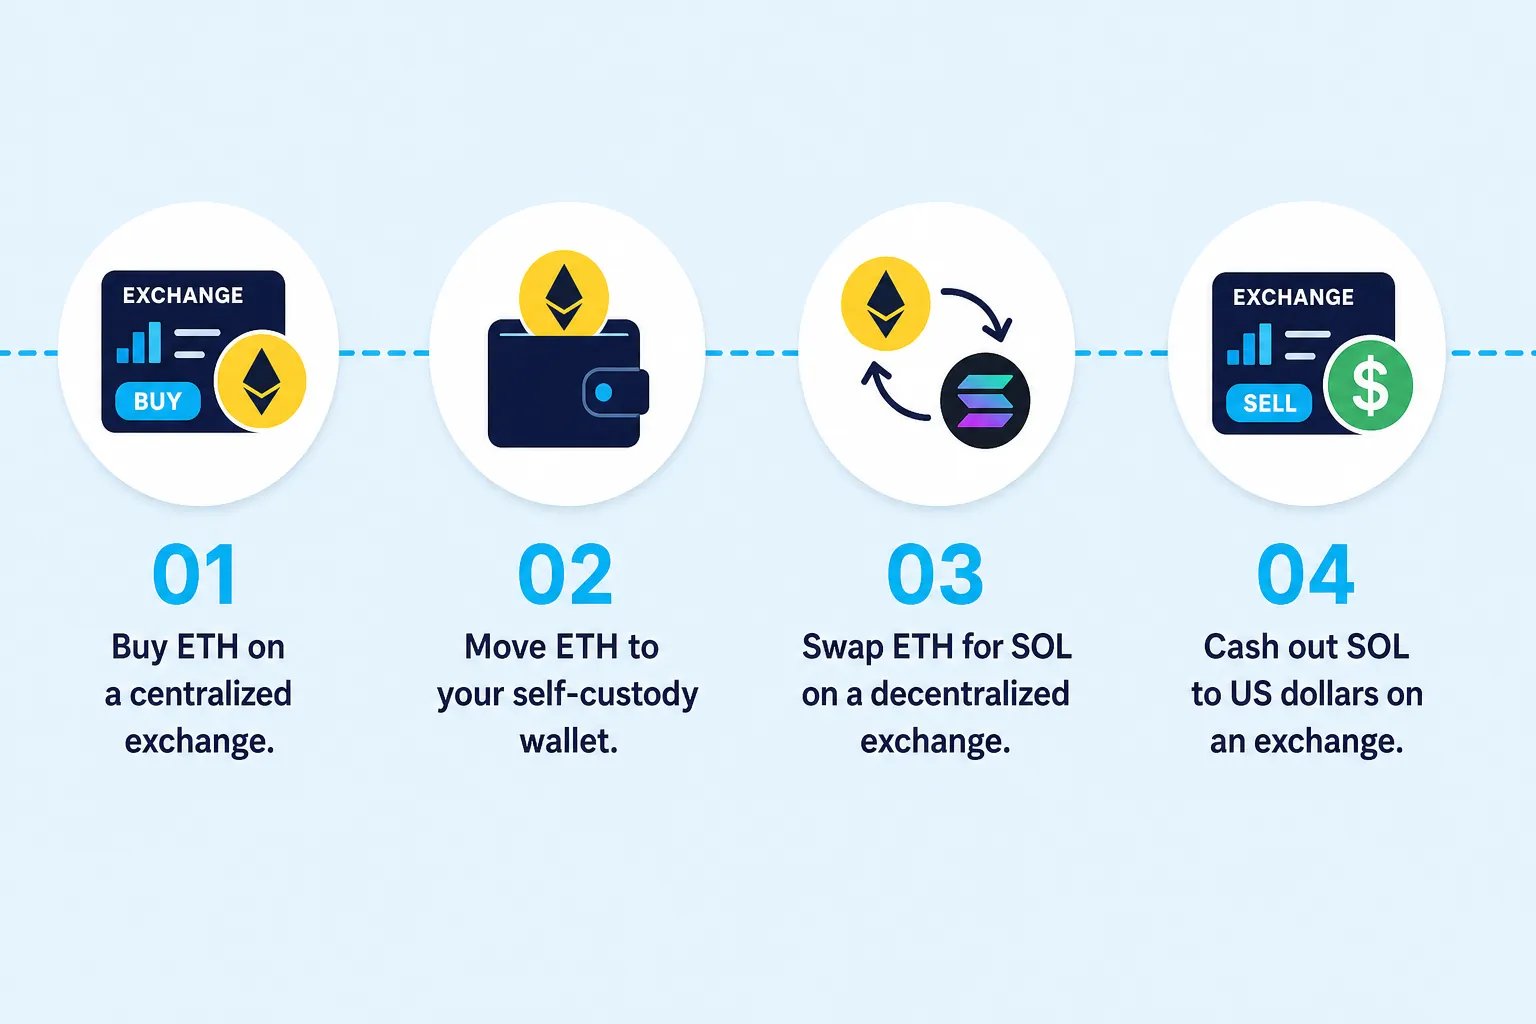
次の例を考えてみましょう。
- 取引所AでETHを購入する。
- このETHをMetaMaskウォレットに送金してください。
- ETHは分散型取引プラットフォーム上でSOL通貨と交換されます。
- 取引所BでSOLをUSDに交換しましょう。
仮想通貨取引プラットフォームからフォーム1099-DAを受け取る場合もありますが、このフォームには情報が不足していたり、不完全な情報が含まれていることがよくあります。仮想通貨取引プラットフォームは、自社プラットフォーム外で行われた取引については限られた情報しか把握できないことに留意してください。
利用するプラットフォームはそれぞれ、全体像の一部しか把握していません。上記の例では、取引所Bは売却時のSOL価格を把握していますが、元の取得原価を把握していないため、キャピタルゲインやキャピタルロスを正確に計算することはできません。
正確に納税申告を行うには、すべてのプラットフォームにおける取引を手動で追跡するか、仮想通貨税務ソフトウェアを使用する必要があります。
仮想通貨にはどのように課税されますか?
仮想通貨は、キャピタルゲイン税と通常の所得税の対象となります。
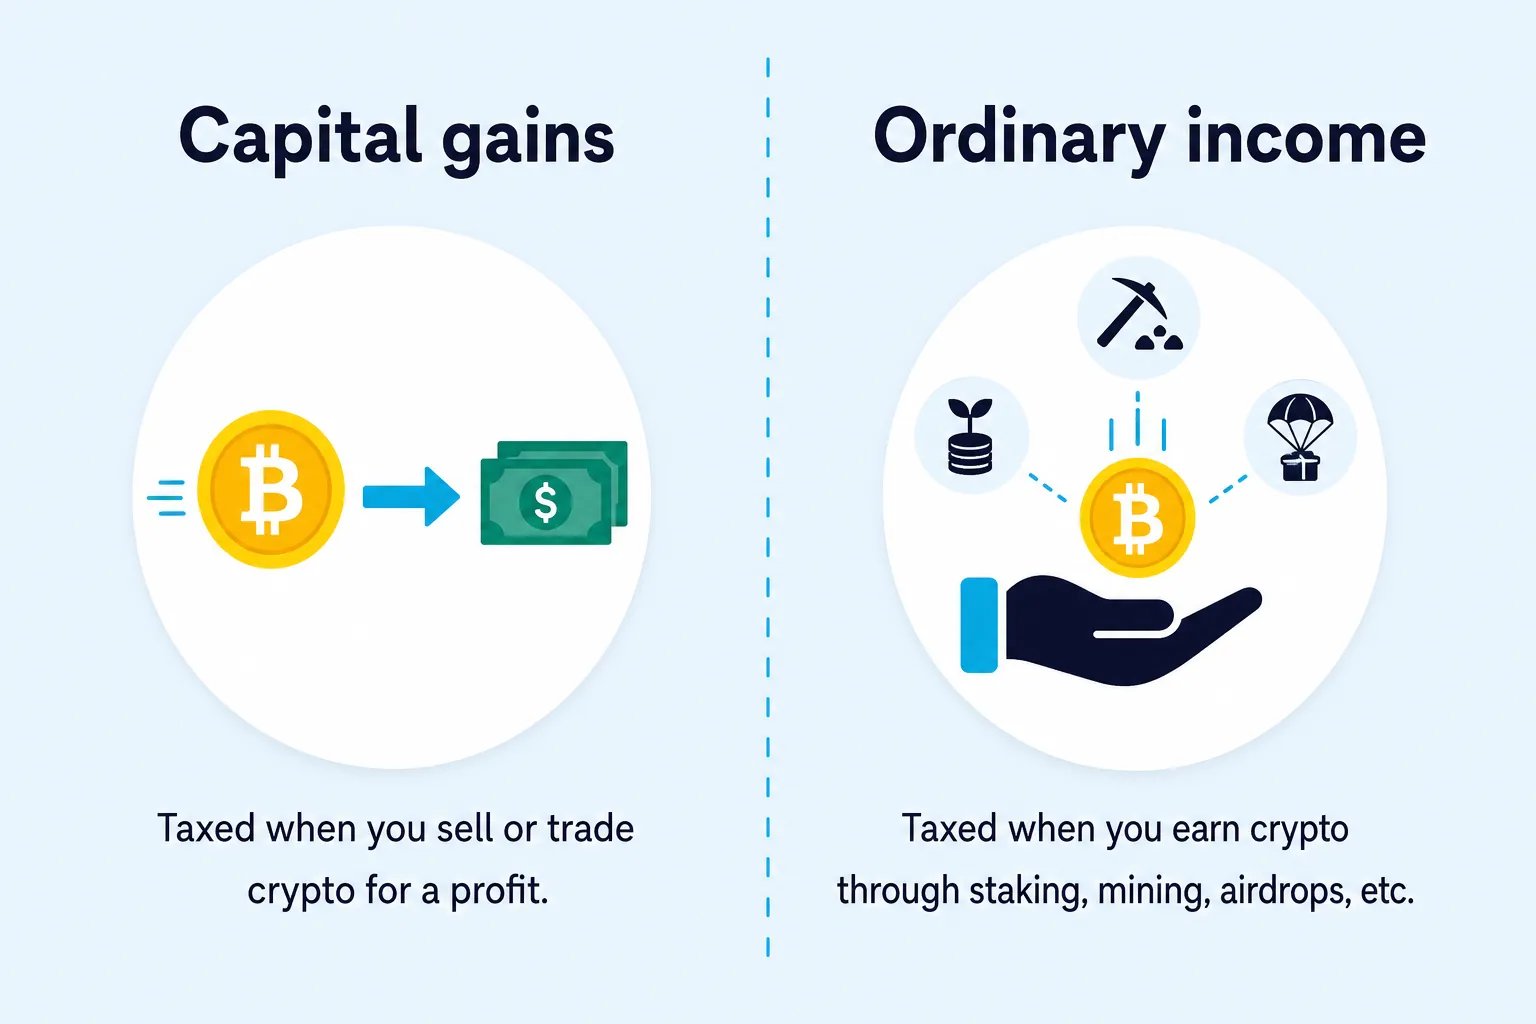
キャピタルゲインと通常の所得の比較
キャピタルゲインは、仮想通貨を売却または取引した際に適用されます。利益または損失は、仮想通貨を売却した時点の価格と購入した時点の価格の差額です。
仮想通貨を新たに獲得した場合、通常の所得として課税されます。例えば、ステーキング報酬、マイニング報酬、エアドロップなどが挙げられます。これらの場合、仮想通貨を受け取った時点での公正市場価格に基づいて所得税が課されます。
企業は仮想通貨取引をどのように処理するのか?
仮想通貨を保有する企業は、個人投資家とは異なる一連の規則に従います。企業は、米国財務会計基準審議会(FASB)が定める米国一般会計原則(US GAAP)に基づいて仮想通貨を報告します。FASBの仮想通貨基準ASC 350-60では、ほとんどの仮想通貨保有額は公正価値で測定され、その価値の変動は各報告期間の純利益に計上されます。
これは投資家会計とは全く異なる分野であり、独自の基準、財務諸表、監査要件があり、通常は専門の会計士が担当します。個人として仮想通貨の保有状況を追跡する場合、GAAPおよびASC 350-60は適用されません。この記事の残りの部分では、個人投資家向けの会計処理について解説します。
コストの算出基準は何ですか?
キャピタルゲインとキャピタルロスを計算する際には、仮想通貨の取得原価を知っておく必要があります。これは、手数料を含めた、その仮想通貨を最初に購入した際の価格です。
売却時の課税対象利益は、売却価格から取得原価を差し引いた金額となります。
資本損益=収益-原価
フォーム1099-DAにはなぜ取得原価が記載されていないのですか?
前述のとおり、仮想通貨取引プラットフォームは他のプラットフォームで行われた取引を把握できないため、フォーム1099-DAには取得原価に関する情報が記載されていないことがよくあります。取得原価の追跡は、お客様の責任となります。
FIFO、HIFO、および特定ID:どの方法が最もメリットが大きいでしょうか?
同じ仮想通貨を複数回に分けて保有している場合(例えば、異なる価格で3回に分けてETHを購入した場合)、どの分を売却するかを決定する方法を選択する必要があります。
例えば、あなたがETHを3つの価格で購入したと想像してみましょう。
| 量 | ETHあたりの価格 | 原価基準 |
|---|---|---|
| 1 ETH | $1,500 | $1,500 |
| 1 ETH | $2,200 | $2,200 |
| 1 ETH | $3,000 | $3,000 |
価格が3,500ドルのときに1ETHを売却した場合、FIFOとHIFOという2つの異なる会計方法における支払額は以下のようになります。
| 仕方 | 原価基準を使用 | 翻訳する 翻訳する |
|---|---|---|
| FIFO(先入れ先出し) | $1,500 | $2,000 |
| HIFO(高コスト優先) | $3,000 | $500 |
| 特定ID | あなたが選ぶ | それはあなた次第です |
取引内容は同じですが、税金請求書は異なります。それぞれの処理方法の仕組みは以下のとおりです。
- FIFO これはほとんどの投資家が採用しているデフォルトの方法です。FIFO方式では、最初に取得した仮想通貨が、最初に取引する仮想通貨となります。
- ハイフォ 最も価値の高い支払いから先に売却してください。これにより利益は減少する可能性がありますが、取引する各仮想通貨単位を個別に指定する必要があります。
ほとんどの投資家が知らない、2025年までのポートフォリオごとの取得原価要件
2025年から、IRS(米国国税庁)はウォレット全体ではなく、各ウォレットごとの取得原価を追跡することを義務付けています。CoinbaseとKrakenでそれぞれETHを購入した場合、取得原価は別々に記録されます。それらを合算することはできません。
原価基準を正確に追跡するにはどうすればよいですか?
原価基準を追跡する方法は2つあります。
手動の方法:スプレッドシートを作成します。個々の取引ごとに、日付、金額、仮想通貨の種類、その時点での米ドルでの公正市場価格、手数料、および取引が行われたウォレットを記録します。この方法は無料ですが、かなり時間がかかります。
自動化された方法: CoinLedgerは、プラットフォームやウォレットを跨いで取引を自動的にインポートし、FIFO、HIFO、または特定IDを使用して取得原価を計算し、IRS(米国国税庁)提出用の税務報告書を作成します。通常、CoinLedgerを使用すれば、1時間以内に税務書類をダウンロードできます。
取引履歴を再構築する方法
取引履歴を再構築するには、以下の手順を実行してください。
- これまで利用したすべての取引プラットフォームから、完全な取引履歴をダウンロードしてください。 ほとんどのプラットフォームには、アカウント設定の中にエクスポートツールが備わっています。
- プラットフォームから直接レコードをリクエストする エクスポート処理でデータが欠落している場合や、ボタンが見つからない場合は、カスタマーサポートにお問い合わせください。
- 取引履歴をチェーンにドラッグします Ethereumの場合はEtherscan、Solanaの場合はSolscanなどのブロックチェーンエクスプローラーを使用する、自己管理型ウォレットであればどれでも利用可能です。すべてのトランザクションは永続的かつ公開されているため、トランザクションを処理したプラットフォームが消滅してもデータは残ります。
- すべてを暗号通貨税務プログラムにインポートする 取得原価を一致させ、ポートフォリオ間の振替を決済するため。
仮想通貨の管理のために会計士を雇うべきでしょうか?
ほとんどの投資家にとって、CoinLedgerの基本機能は、仮想通貨の損益や収入を追跡するのに十分です。取引所から直接取引履歴を取得したり、ウォレットアドレスからオンチェーンデータを読み取ったりすることができます。
特定のケースでは、公認会計士(CPA)が本当に必要となる。
- あなたはIRS(内国歳入庁)からの監査通知に対応しています。
- あなたは、多額の金銭が絡む、回復不可能な記録を保有しています。
- あなたは、有限責任会社(LLC)などの事業体が暗号資産を保有するという複雑な仕組みを構築しています。
CoinLedgerは、このようなより複雑な状況に対処するための「代行サービス」も提供していることを覚えておいてください。
仮想通貨の税務プログラムには何が必要ですか?
1. プラットフォームとウォレットの連携:使用するすべてのプラットフォームに対応した仮想通貨税務ソフトウェアであることを確認してください。損益を正確に報告するには、すべての取引を集計する必要があることを覚えておいてください。
2. 取引照合:照合とは、使用するすべてのプラットフォーム間で取引を照合し、二重計上や紛失を防ぐことを意味します。照合エンジンは最も重要な機能であり、エラーが発生すると、税金が数千ドルも過少または過大に見積もられる可能性があります。
3. IRSフォームの生成:仮想通貨税務ソフトウェアは、フォーム8949(取得日、売却日、収益、取得原価、損益を記載するフォーム)とスケジュールD(純利益または純損失を報告するフォーム)を生成する必要があります。また、これらのフォームをTurboTaxなどのプラットフォームにエクスポートできる必要があります。
CoinLedgerは数百ものプラットフォームとウォレットに対応し、DeFiの収益とステーキングを処理し、業界をリードする決済機能を備えています。アクティブなDeFiユーザーにも、長期保有を目的とする投資家にも同様に機能する数少ないツールの1つであり、数分で完全な税務申告書を作成できます。

コメントは締め切りました。