
知っておくべき最も重要なこと
- 仮想通貨を担保に借り入れを行うことで、保有者は原資産を売却することなく当面の流動性ニーズを満たすことができ、将来の価格高騰に対するリスクを回避し、潜在的な税務上の影響も回避できる。
- 仮想通貨を担保とした借入は、長期投資家、富裕層、創業者などが採用する高度な資本管理戦略であり、単なる取引ではなく、バランスシートの一部として基礎となる資産を保全することを目的としている。
- 仮想通貨を担保とした借入には、資金調達コスト、担保価格の変動リスク、および取引相手リスクが伴うため、積極的なリスク管理と、融資比率(LTV)および清算メカニズムに関する十分な理解が必要です。
免責事項
この記事の情報は、教育および情報提供のみを目的としており、財務、法律、または税務に関する助言として解釈されるべきではありません。
はじめに
長期保有の仮想通貨保有者でも、短期的な義務に直面する可能性があります。多額の税金、不動産購入、運転資金の必要性、ポートフォリオのリバランス、あるいは新たな投資機会などは、BTC、ETH、XRP、SOLに対する確信が変わるずっと前に、流動性確保の必要性を生み出す可能性があります。
これがこのガイドの真の枠組みです。これは主に個人向け債務の話ではなく、資本配分の話です。ポジションが価値を持つようになると、問題は「ローンを組むべきか?」から「基礎となる資産基盤を損なうことなく、流動性ニーズを満たすための最もダメージの少ない方法は何か?」へと変化します。
税務申告が売却、交換、その他の取引と連動している法域では、流動性確保の判断と売却の判断を切り離すことがさらに重要になる場合があります。これは、借入が抜け穴になったり、税務アドバイスの代わりになったりすることを意味するものではありません。むしろ、多くの長期資産保有者が売却と清算を別々の判断と考える理由を説明するのに役立ちます。
このガイドの内容
- 経験豊富な投資家は、なぜ流動性確保の判断と売却の判断を分けて考えることが多いのでしょうか?
- ポートフォリオの観点から見ると、売却が当初の想定よりも高額になる場合がある理由。
- 担保付き借入は、どのようにして資産へのエクスポージャーを維持しながら、オプションの流動性を提供できるのでしょうか?
- リスク、統制、ガバナンスに関する重要な質問は何ですか 暗号通貨を担保として使用する.
- どのように考えるか コインラビット このカテゴリーにおける一例として。
このガイドは誰を対象としていますか?
- 従来の小売りの枠組みにとらわれない、平均的な仮想通貨読者。
- 複数の通貨を長期保有し、価値の高いポジションを管理している投資家。
- 資本効率について考えている創業者、経営者、そして財務に関心のある読者の皆様へ。
- 潜在的な上昇局面へのエクスポージャーを維持しつつ、流動性の柔軟性を高めることに重点を置く読者。
本当の問題は「仮想通貨を売却すべきか?」ではなく、「主要ポートフォリオを損なうことなく、どのように流動性を維持するか?」である。
多くの人は、そもそも借入が良い考えなのかどうかという間違った質問から始めてしまう。しかし、長期投資家は通常、より正確で有用な質問をする。「本当に今、この資産を売りたいのだろうか?」と。
この区別は重要です。なぜなら、売却は単なる現金取引ではなく、市場へのエクスポージャーに影響を与える出来事だからです。資産を売却すると、将来の利益を得る機会は失われます。後からポジションを再構築することは理論上は簡単そうに見えますが、実際には、より低い価格で買い戻したり、参入が遅すぎたり、あるいは全く参入できなかったりすることがよくあります。
資産の重要性に対する認識が揺るぎない場合、真の問題は認識されている価値そのものではなく、流動性にあることが多い。その資産は長期投資としては機能するかもしれないが、差し迫った資金ニーズを満たすことができない。そこで、資金のギャップを埋めるために借入が必要となる。
大規模な資本ポートフォリオを運用する読者にとって、このギャップは戦略的に重要な意味を持つ。問題は現金が有用かどうかではなく、重要な準備資産を売却することが現金を得るための適切な方法かどうかである。
これは保証された流動性であって、無償の資本ではない。
仮想通貨担保ローンは市場へのエクスポージャーを維持できるという利点がありますが、資金調達コスト、担保価格の変動、清算リスク、取引相手リスクといったリスクが伴います。適切な出発点は「どれくらい早くローンを組めるか?」ではなく、「この流動性確保のユースケースは、変動の激しい資産を担保に差し出すだけの価値があるか?」という点です。
経験豊富な投資家や財務担当者は、借入の決定をどのように捉えているのでしょうか?
投資規模が拡大するにつれて、意思決定の枠組みも変化する。基礎となる資産を保有することは、単なる取引活動ではなくなり、戦略的な資本、つまり準備資産、財務ポートフォリオの一部、あるいは貸借対照表上のリソースといったものへと変化する。
こうした理由から、富裕層、創業者、ファミリーオフィス、そして財務チームの考え方はしばしば一致する。彼らは資産からいかに収益を生み出すかという問いだけでなく、長期的な資産配分を損なうことなく、市場へのエクスポージャーを維持し、選択肢を確保し、義務を果たす方法も模索する。
伝統的な金融では、強力な担保を用いることでこの概念が長年適用されてきた。証券担保融資、住宅ローン担保融資、その他の資産担保融資はすべて、同じ基本原則に基づいている。つまり、本当に手放したい場合にのみ資産を売却する。資産自体が戦略的価値を保持している限り、融資は慎重に利用すべきである。
仮想通貨は、ますます同じ視点から評価されるようになっている。これは、すべての保有者が借り入れを行うべきだという意味ではなく、デジタル資産が価値ある資本として扱われるようになれば、議論は自然と「取引」から「資本管理」へと移行するということだ。
なぜ売却は単なる現金取引ではなく、資本配分取引とみなされるのでしょうか?
売却は当面の資金繰りの問題を解決するが、同時に将来のポートフォリオにも影響を与える。資金繰りが急務に思える時、この点は見落としがちだ。
売却はリスクを軽減する一方で、管轄区域によっては報告義務の発生や税務・報告上の問題を引き起こす可能性があり、また、ポジションを再取得するかどうか、いつ、どのように再取得するかについて、改めて判断する必要が生じる。長期保有者にとって、再取得の判断は、最初の売却よりも難しい場合が多い。
借入は取引を終了させるのではなく、その過程を変えるものである。資産を処分して現金化する代わりに、保有者は資産を担保に換え、それを担保として現金を受け取る。
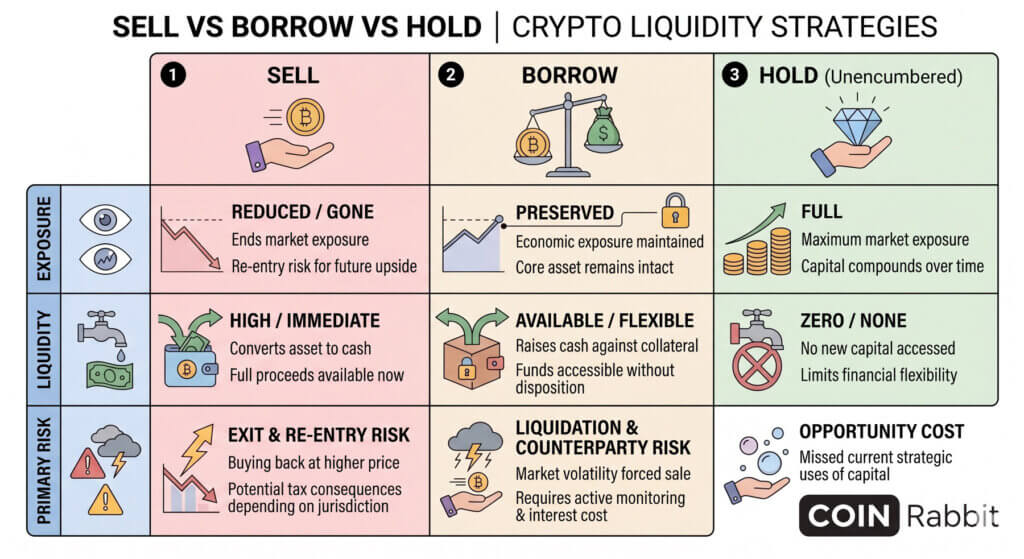
売却、借入れ、保有:戦略の比較
| アクション | ポートフォリオの結果 | メインスワップ |
|---|---|---|
| 中核資産の一部を売却する | 即時流動性、低リスク | 撤退のリスク、再参入のリスク、管轄区域によって異なる潜在的な税務/報告上の影響 |
| 資産を担保にした借入 | 経済リスクを維持しながら流動性を確保する | 金利コスト、清算リスク、取引相手リスク、積極的なモニタリング |
| 負担のない資産を保有する | 完全な露出、追加合併症なし | 新たな流動性は供給されない |
この観点からすると、売却は単なる資金調達の決定とは言い難い。それは資本配分の決定であり、その影響は当初の資金ニーズをはるかに超えてポートフォリオ全体に及ぶ可能性がある。
仮想通貨市場において、担保付き借入が資本保全のための戦略的な選択肢となるのはなぜか?
資産担保融資は、資産の前提条件が一定であるものの、現金流動性の必要性を先延ばしにできない場合に、論理的な選択肢となる。
一部の投資家にとって、これは長期にわたる集中投資ポジションを清算することなく、多額の支払いを済ませることを意味するかもしれません。また、別の投資家にとっては、運転資金の調達、新たな投資配分の開始、あるいは健全な基礎資産を維持しながら現金準備金を積み立てることを意味するかもしれません。この商品の魅力は、単に商品そのものだけでなく、その柔軟性と選択肢の豊富さにあると言えるでしょう。
資本管理の観点から見ると、その魅力は担保の効率性にある。投資家は、準備資産をすぐに処分することなく、貸借対照表上の価値を利用可能な現金に転換できる。この点において、暗号資産担保融資は、一般的に無担保の消費者ローンよりも担保付き融資に近いと言える。
こうした理由からも、この戦略を美化すべきではない。借入は下振れリスクを排除するものではなく、単にリスクを移転するに過ぎない。借り手は、今日中に出口戦略を実現する代わりに、資産へのエクスポージャーを維持することと引き換えに、資金調達コストとリスク管理義務を受け入れることになる。
長期投資戦略において、「買って、借りて、死ぬ」という格言が繰り返されるのはなぜでしょうか?
このフレーズが広く知られるようになったのは、資本管理における基本的な考え方を簡潔かつ印象的な言葉に凝縮しているからである。より厳密に言えば、その考え方は単純だ。希少な資産を蓄積し、不必要な支出を避け、必要に応じて担保付き借入によって流動性ニーズを満たし、そして時間をかけて基礎となる資産を成長させていく、というものだ。
この枠組みは、四半期単位ではなく数十年単位で物事を考える投資家にとって、より共感を呼ぶものです。富裕層、創業者、ファミリーオフィス、長期投資家にとって、目標は通常、継続的な利益創出ではなく、資産への持続的なエクスポージャーです。
資本基盤が拡大するにつれて、考え方は「この資産からどれだけ使えるか?」から「この資産を枯渇させることなく、どのように管理できるか?」へと変化します。そのため、この戦略は世代間の資産承継、資金運用の柔軟性、長期的な資産管理といった話題で頻繁に取り上げられるのです。
これらのことは、このアプローチを普遍的なものにするものではありません。単に、市場がこの本能の正しさを証明する前に、なぜ売却が最もコストのかかる選択肢のように思えるのかを説明しているにすぎません。
仮想通貨を担保として利用する前に、借り手が理解しておくべきこと
仮想通貨を担保に融資を受ける前に、魅力的な金利や迅速な資金調達の約束だけでなく、担保条件、融資比率(LTV)ポリシー、清算メカニズム、保管、準備金モデル、法的構造、運用対応時間などを十分に理解しておく必要があります。
これは、仮想通貨を担保とした借入が、受動的な利便性商品ではなく、むしろ能動的にリスク管理を行う商品であるためです。借り手は変動の激しい資産を担保として差し出し、自身の財務状況の健全性を維持するために、プラットフォームと自身の自己規律に頼る必要があります。
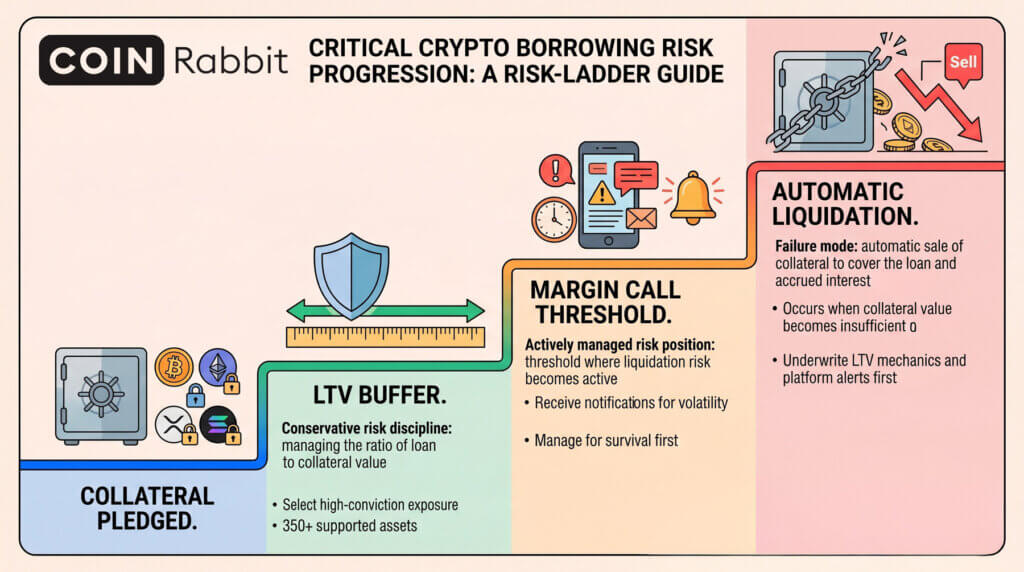
CoinRabbitでは、このカテゴリー全般と同様に、ローン・トゥ・バリュー(LTV)比率は、融資額と担保価値の比率を指します。マージンコールは、清算が開始される閾値です。清算とは、担保価値が不足した場合に、融資額と発生した利息を補填するために担保を自動的に売却する仕組みです。これらの仕組みは単なる補足説明ではなく、商品構造の根幹を成すものです。
利点に惹かれる前に、失敗シナリオを評価する
重要なのは、プラットフォームが迅速に資金を提供できるかどうかではなく、市場の変動が急激に高まったときにどうなるかである。借り手は、アラートの仕組み、担保をどれだけ迅速に増額できるか、担保を再利用できるか、誰が保管を管理するのか、そして財政状況が悪化した場合にどのような法的権利が適用されるのかを知っておく必要がある。
このカテゴリーにおいて最も重要な規律は、準備資金の維持です。LTV比率が高いほど即時の流動性は高まりますが、同時に担保価格が不利な方向に動いた場合に迅速に対応できる時間も短くなります。真剣な借り手は、まず生存を最優先し、次に効率性を重視してリスク管理を行います。
サービスモデル
CoinRabbitのようなマネージドレンディング企業は、暗号資産レンディング市場における主要なプレーヤーである。
カテゴリー別に見ると、中央集権型融資業者は、サービス、スピード、明確な運用サポート、そして担保付き融資へのアクセスを重視する借り手を惹きつけています。DeFiは透明性と分散型実行を提供しますが、顧客はウォレット操作、オンチェーンでのやり取り、清算ロジック、自己調整型リスク管理をリアルタイムで管理する必要があります。このアプローチを好む借り手もいれば、マネージドサービスモデルを好む借り手もいます。
これがCoinRabbitが事業を展開する背景です。最も効果的な枠組みは、「ここは融資を受けられる場所です」というものではなく、「これは暗号資産を担保とした流動性供給の分野で事業を展開する、サービス志向型のマネージドレンダーの一例です」というものです。
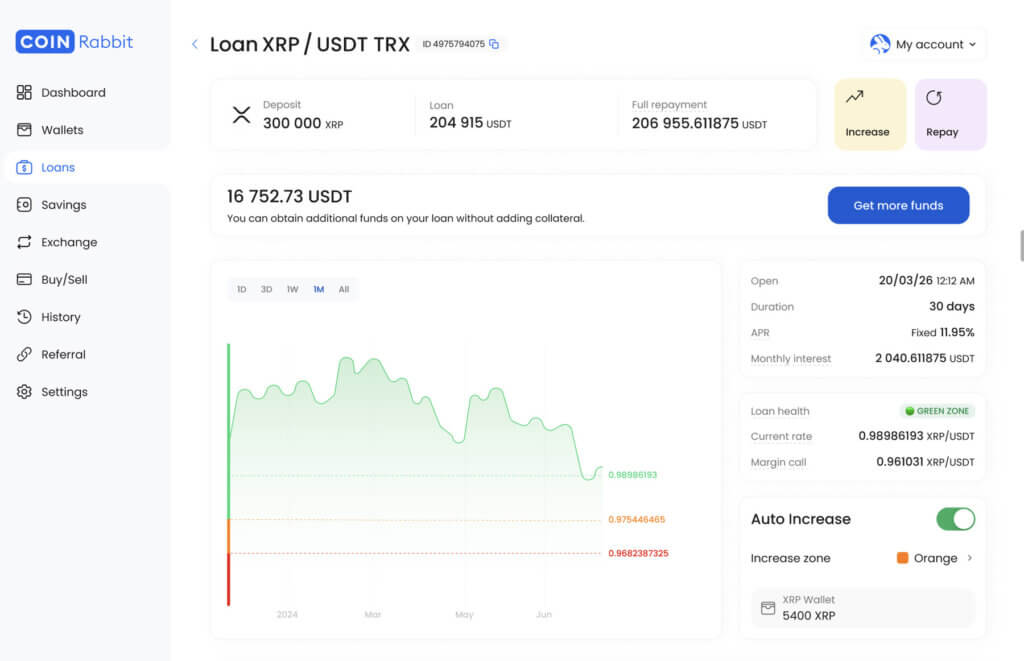
このポジショニングは、同社の言葉遣いからも明らかです。CoinRabbitは、自らを仮想通貨資産管理プラットフォームと称し、2020年から安全な保管サービスを提供していると主張しています。50万ドル以上の資金を持つ顧客向けにプライベートプログラムを宣伝し、資産の完全保有、担保の再利用禁止、マルチシグネチャによるコールドストレージ、24時間365日の人的サポートを強調しています。融資ページでは、資産を売却することなく流動性へのアクセスを提供する商品として紹介し、資金調達は約10分で完了し、借り手は350種類以上の担保資産を担保として使用できると述べています。
100%準備金モデル | CoinRabbitホームページ | 保管金の再利用ゼロ | CoinRabbitローンページ | マルチシグネチャアクセス対応コールドウォレット | 保管モード | CoinRabbitホームページ | 50万ドル以上の資金を持つユーザー向けプライベートプログラム | CoinRabbitホームページ | 24時間365日対応の人的サポート | CoinRabbitホームページ | 14億5000万ドル以上の融資資産 | CoinRabbitローンページ | 約10分で資金調達 | CoinRabbitローンページ | 350種類以上の資産に対応 | CoinRabbitローンページ
実践的な回答
よくある質問
仮想通貨を担保に借り入れをする方が、売却するよりも理にかなうのはどのような場合でしょうか?
この選択肢は、所有者が資産へのエクスポージャーを維持したいものの、資金需要が差し迫っている場合に特に有効です。この場合、売却と資金調達は別々の判断となります。借入は、借り手が追加のリスクと監視負担を許容できるのであれば、短期的な資金ニーズを満たしながら長期的なポジションを維持することを可能にします。
この戦略を一般的に用いるのはどのような人々ですか?
これは大口投資家に限った話ではなく、ポジションの規模、集中度、税負担への感度が高まるにつれて、その論理はより明確になる傾向がある。長期資産保有者、創業者、経営者、富裕層、そして財務重視の資産配分者は、短期的なキャッシュフローを追い求めるのではなく、資本を運用しているため、しばしばこのような考え方をする。
借入は実際に潜在的な価格上昇から身を守る手段となるのだろうか?
経済的な観点から見ると、これが最大の魅力です。借り手は、原資産を完全に売却するのではなく、その資産へのエクスポージャーを維持したまま流動性を確保できます。ただし、このエクスポージャーは、ポジションが維持され、清算が回避された場合に限ります。
これは主に税金対策なのでしょうか?
これは、流動性と資本を管理するための戦略として理解するのが最も適切です。税務上の取り扱いは、価値が上昇した資産を売却したがらない保有者もいる理由の一つですが、根本的な判断基準は、リスクエクスポージャーを維持し、不必要な売却を避けることです。実際の税務上の影響は、管轄区域、具体的な状況、および融資を取り巻く状況によって異なります。
借入前に評価すべき主なリスクは何ですか?
主なリスクとしては、担保価格の変動、融資比率(LTV)の変動、清算メカニズム、取引相手リスク、保管、および法的構造などが挙げられます。借り手は、プラットフォームが担保を再利用するかどうか、リスクが高まった際にユーザーに通知するスピード、および市場の急激な変動時に利用できるサポートについても理解しておく必要があります。
借り手は、ローン対価値比率(LTV)に関してどの程度保守的でしょうか?
一般的に、より保守的な構造は、最大借入限度額よりも多くの柔軟性を確保できる。ローン・トゥ・バリュー(LTV)比率が高いほど、短期的な流動性は向上するが、市場の変動が激しい状況下での許容範囲は狭まる。資本保全を重視する借り手は、効率性よりも柔軟性を優先する傾向がある。
これは「設定したらあとは放置」という戦略でしょうか?
いいえ。仮想通貨担保融資は、積極的に監視することで最大限の効果を発揮します。たとえ健全な借り手であっても、変動の激しい担保ポジションを単なる受動的な資金管理とみなすと、問題に直面する可能性があります。
規律ある融資契約と脆弱な融資契約を区別するものは何でしょうか?
適切に構築されたシステムとは、明確な流動性利用事例と、保守的な規模設定、健全な担保マージン、そして保管、準備金、清算プロセスを説明でき、借り手をサポートできるプラットフォームを兼ね備えたシステムです。このカテゴリーにおいて、プラットフォームの選択は二次的な決定事項ではなく、リスクそのものの一部です。

コメントは締め切りました。