
知っておくべき最も重要なこと
- 暗号資産融資の借り手は、金利や融資条件を比較する前に、担保の行方、つまり貸し手がそれを再利用するかどうかを理解することを優先すべきである。
- 担保を再利用すると、単純な融資関係が複雑な一連の依存関係へと変化し、借り手は市場の変動にとどまらない、隠れた取引相手リスクや潜在的な流動性問題にさらされることになる。
- CelsiusやBlockFiといったプラットフォームの失敗は、顧客資産のプール化や再利用が急速な損失につながる可能性があることを示しており、最近の規制指針では、明確な資産分離と情報開示に重点が置かれるようになっている。
開示
この記事の情報は、教育および情報提供のみを目的としており、金融アドバイスとして解釈されるべきではありません。
はじめに:仮想通貨融資における担保再利用のリスクを理解する
最初のガイドでは、長期保有者が暗号資産を売却する代わりに借り入れを行う理由を説明しました。これが「買って、借りて、死ぬ」戦略の基本的な考え方です。つまり、長期的なポジションを維持し、借り入れによって流動性を確保し、他の用途で資金が必要になったからといって強制的に売却することを避けるということです。
このガイドでは、多くの読者が見落としがちな戦略の一面に焦点を当てます。担保が個人のウォレットから引き出された後は、借り入れ可能な金額や資金の到着までの速さだけが問題ではなくなります。問題は、融資期間中、プラットフォームが担保をどのように利用できるかという点になります。
この質問は重要です。なぜなら、担保の再担保、つまり担保の再利用は、伝統的な金融市場では標準的な資金調達手段であり、仮想通貨融資モデルにも登場しているからです。金融安定理事会(FSB)は、再担保を「金融仲介機関による顧客資産のあらゆる利用」と狭義に定義し、より広義には、仲介機関または担保受領者による担保として提供された資産のあらゆる利用と定義しています。同報告書は、こうした慣行は担保の利用可能性を高め、流動性コストを削減できる一方で、顧客が破産時に資産にアクセスしようとした際に、レバレッジ、相互依存性、および潜在的な遅延を生み出す可能性があると指摘しています。
簡単に言うと、リスクは、ある目的のために提供された担保が、別の当事者のバランスシートに利益をもたらすようになった時点で発生します。借り手は、BTC、ETH、またはXRPをローンの担保として差し入れていると考えているかもしれません。しかし、リモーゲージモデルでは、同じ資産が貸し出されたり、他の場所に担保として差し入れられたり、貸し手の仮想通貨融資の裏付けとして使用されたりする可能性があります。この時点で、利用者は仮想通貨の価格変動や融資条件だけでなく、自分が選択していない一連の取引相手にも晒されることになります。
Celsius、BlockFi、FTXの破綻はそれぞれ全く同じではなく、FTXは典型的な仮想通貨融資業者でもなかった。しかし、いずれの事例も同じ教訓を浮き彫りにした。顧客資産がより広範な企業リスク構造の中でプール、再利用、混合、あるいはその他の形で吸収される場合、プラットフォームの障害は驚くべき速さで顧客損失につながる可能性がある。
ロイター通信は、セルシウス社が顧客の預金を顧客が十分に理解していない方法で使用していたこと、ブロックファイ社の破産がFTX社とアラメダ社へのエクスポージャーに関連していたこと、そしてFTX社の顧客資金がアラメダ・リサーチ社の損失を補填するために使用されたことを報じた。
「買って、借りて、死ぬ」戦略は、担保の運命に左右される。
ほとんどの人は間違った質問から始めています。金利、融資条件、加入までのスピード、清算基準などを比較するのです。これらは確かに重要ですが、二の次です。最初の質問はもっとシンプルです。担保を預けた後、それは自分の銀行に留まるのか、それとも貸し手のバランスシート上で動き始めるのか、ということです。
この区別こそが、表面的なリスクと潜在的なリスクを分けるものです。担保が独立した専用資産として維持されている場合、借り手は依然として市場の変動、資金調達コスト、清算規則の影響を受けます。担保が再利用される場合、借り手は貸し手の取引相手、財務上の決定、危機管理にも依存することになります。ダッシュボード上では資産が「自分の担保」のように見えるかもしれませんが、経済的にはもはや自分だけが心配するべき資産ではなくなります。
だからこそ、再担保を行わないという原則は、真剣な投資家にとって非常に魅力的なのです。それは、リスクの限界に関するより明確な約束だからです。資産が取引デスク、関連会社、あるいは外部の借り手に渡されるのではなく、完全に自社で保有されていると分かれば、構造がよりシンプルで分かりやすくなるため、信頼を築きやすくなります。
住宅ローンと借り換えローンの違いは何ですか?
担保提供は、標準的な担保付き仮想通貨融資であり、借り手が自身の融資を裏付けるために資産を担保として差し出すものです。
借り換えは、貸し手が抵当に入れた資産を再び利用する場合、例えば第三者に貸し出したり、別の取引相手に抵当に入れたり、貸し手自身の資金調達に利用したりする場合から始まります。
その違いは単純だが決定的に重要だ。一方の構造は安全対策をユーザーの位置に紐づけているのに対し、もう一方の構造は外部依存関係を追加する。
市場の状況
保証書の再利用は、注目に値するほどよくあることだ。
「買って、借りて、死ぬ」というフレームワークは、「借りる」段階が信頼に基づいている場合にのみ効果的に機能します。資産保有者は長期保有資産を売却することなく流動性を確保したいと考えますが、この希望は担保をいかなる融資プラットフォームにも引き渡すことを正当化するものではありません。担保が他の暗号資産融資業者のリスク許容度の一部となってしまうと、資本保全を目的とした戦略は損なわれてしまう可能性があります。
そのため、担保の取り扱いはデューデリジェンスプロセスの最優先事項でなければなりません。金利、融資比率(LTV)、資金調達スピード、担保資産は重要な要素ではありますが、より根本的な問題に比べれば二次的なものです。その問題とは、担保資産が借り手の状況に特化したまま維持されるのか、それとも貸し手が再利用できるようになるのか、ということです。
個別担保モデルは市場リスクを完全に排除するものではありません。借り手は依然として担保の価値、金利コスト、および清算基準を監視する必要があります。しかし、全体的な構造は理解しやすくなります。資産が取引デスク、関連会社、外部の借り手、または融資パートナーに移転されない場合、利用者は担保の所在と、それを返還するために何が必要かをより明確に把握できます。
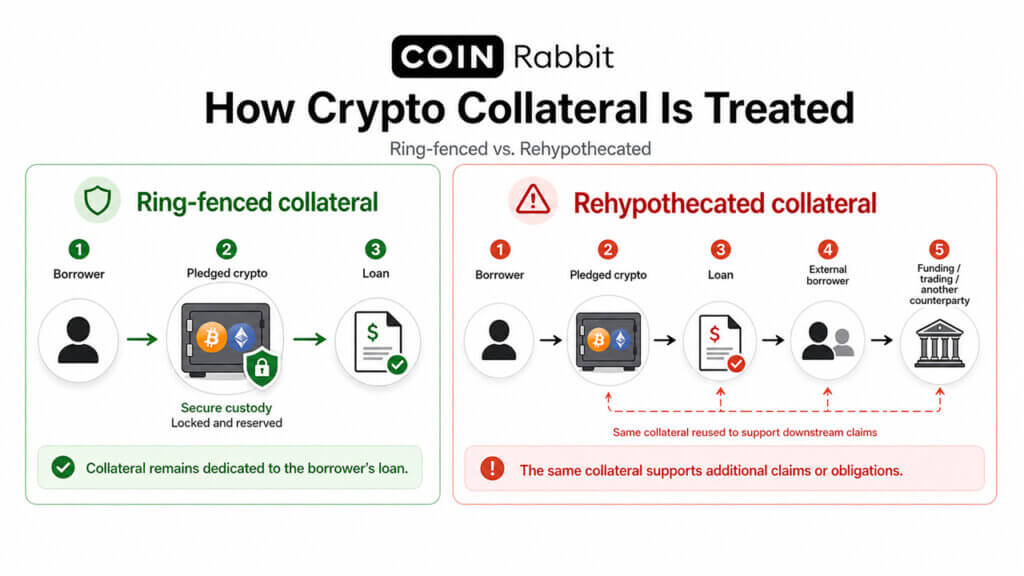
| サンプル | オリジナルはどうなるのですか? | ユーザーにとっての主なリスク |
|---|---|---|
| 完全割り当て/保持 | 当該資産は、融資または保管関係の目的のために保有される。 | 市場リスク、オペレーションリスク、清算規則 |
| 住宅ローン借り換え/再利用 | その資産は再貸し出し、再抵当に入れられるか、あるいは他の用途に転用される。 | 取引相手連鎖リスク、資金引き出しへの依存、支払能力への圧力 |
| 混用/誤用 | 当該資産は、会社または関連会社が抱えるリスクと混在している。 | 資産不足、法的曖昧さ、破産紛争 |
保証の再利用とは何ですか?また、どのように機能するのですか?
再担保は、金融における難解な、あるいは時代遅れな側面として扱われるべきではありません。それは、より広範な暗号資産融資の状況において不可欠な要素です。伝統的な市場では、再担保は長年にわたり、証券ファイナンス、レポ市場、プライマリーブローカレッジ、その他のバランスシート活動を支えてきました。金融安定理事会(FSB)の文言は意図的にバランスが取れています。再担保は市場の流動性を高め、取引コストを削減する一方で、レバレッジを高め、活動が低迷している時期には見えにくい形で企業を結びつける可能性もあるからです。
仮想通貨融資も同様のトレードオフを抱えています。一部のプラットフォームは、融資コストの削減や利回り向上を目的として、担保の再利用を経済モデルの一部として明示的に採用しています。例えば、Lednは、標準的なビットコインまたはイーサリアム担保ローンについて、担保を再利用することで顧客の金利を引き下げる仕組みだと説明しています。一方、担保を再利用しないローンオプションは、担保を再利用できないように設計されています。この違いは、現代の状況を明確に示しています。担保の再利用は必ずしも隠されているわけではありませんが、利用者は自分がどのようなモデルを利用しているのかを理解しておく必要があります。
実際のところ、すべてのプラットフォームが担保を再利用しているとか、すべての再利用が自動的に不正行為である、という結論に至ったわけではありません。より厳密に言えば、借り手は何も決めつけるべきではありません。プラットフォームのカテゴリー、ブランド規模、あるいは広告されている価格は、デジタル資産がどのように扱われているかという疑問に答えるものではありません。商品規約、保管モデル、開示事項、そして運用管理のみが、その答えを導き出すことができるのです。
保証の再利用:典型的な選択肢
仮想通貨融資モデルの中には、流動性の向上、金利の引き下げ、または収益の創出を目的として担保を再利用するものがある。一方、担保の再利用を認めず、借り手の融資専用の担保を維持するように設計されたモデルもある。
危険なのは、担保が再利用される可能性があることだけではありません。資産が再利用される可能性があるかどうか、誰がアクセスできるのか、そしてストレス時に何が起こるのかを理解せずにプラットフォームを利用することこそが危険なのです。
担保の再利用は、なぜ流動性を危険な依存へと変えてしまうのか?
担保の再利用は、安定した状況下では効果的かつ魅力的な選択肢となる。仮想通貨の貸し手は、担保として差し入れられた資産を利用して流動性を確保したり、追加融資を支援したり、借り手のコストを削減したりすることができる。強気相場では、資産価値が上昇し、取引相手も融資に積極的であるため、こうした利点をより容易にアピールできる。
市場の方向性が変化すると、真の脆弱性が露呈します。担保価値の低下、引き出し要求の増加、取引相手からの圧力、市場流動性の低下など、複数のマイナス要因が重なり合う可能性があります。その時点で、顧客資産を再利用しているプラットフォームは、複数の外部関係が同時に円滑に機能することを必要とします。取引相手のいずれかが破綻すると、一見単純なユーザーローンが、より広範で複雑な流動性問題へと発展する可能性があります。
こうした理由から、リモーゲージは過去の仮想通貨市場の崩壊において破壊的な役割を果たしてきた。崩壊の唯一の原因である必要はなくとも、結果を著しく悪化させる可能性がある。隠れたレバレッジと複雑な依存関係を生み出すことで、リモーゲージは流動性を提供するはずの商品を、支払能力を脅かすリスクへと変質させてしまうのだ。
仮想通貨市場におけるCelsius、BlockFi、FTXから得られた教訓
Celsius、BlockFi、FTXの事例研究に言及したのは、このガイドを各プラットフォームの詳細な分析に転換するためではありません。最も重要な教訓は、構造的な側面にあります。それぞれの事例は、顧客資産がシンプルで透明性が高く、利用が限定されたモデルによって保護されていない場合に何が起こりうるかを示しています。
セルシウスによる資産の露骨な不正使用が明らかになった。ロイター通信によると、裁判所が任命した調査官は、セルシウスが個人から仮想通貨の預金を集め、それを卸売仮想通貨市場に投資していたことを突き止めた。調査官はまた、セルシウスが2022年6月に新規顧客の預金を顧客の出金要求の資金に充てていたことも発見し、顧客に宣伝していたビジネスモデルと実際に運用していたモデルが異なっていたと結論付けた。借り手と預金者にとって、この教訓は明白かつ単純明快だ。利用者が自分の資産がどのように使われているかを理解できなければ、真のリスクを評価することはできない。
BlockFiは、分散資産と取引相手の集中がいかに損失を移転させるかを実証した。米国証券取引委員会(SEC)は、2022年の和解資料の中で、BlockFiが機関投資家や企業への融資などを通じて資産を分散させることで、利息付き口座に利益を生み出したと述べている。SECはまた、BlockFiの規約では、仮想通貨を投資家に担保として差し入れたり、再担保として差し入れたり、差し押さえたり、再差し押さえたり、売却したり、貸し出したり、その他の方法で移転したりすることが認められており、BlockFiはBIA資産を他の資産とプール、混合、再担保していたとも述べている。
その後、ロイター通信は、BlockFiの破産申請書類には、アラメダへの融資やFTXプラットフォーム上で保有されている資産など、FTXに対する多額のエクスポージャーが示されていると報じた。
FTXは、仮想通貨融資という狭義の意味でのリモーゲージ事例ではなかったが、資産の保管と分離に関する市場の考え方を変えたという点で、依然として重要な意味を持っている。
ロイター通信によると、サム・バンクマン=フリード氏は、FTXの顧客が8億ドルの損失を被ったと裁判官が認定したことを受け、懲役25年の判決を受けた。元同僚らは、バンクマン=フリード氏がアラメダ・リサーチの損失を補填するためにFTXの顧客資金を使うよう指示したと証言した。融資に関する教訓は、似ているようでいて極めて重要である。顧客資産が企業リスクプールにアクセスできる状態になると、清算基準額が設定されるずっと前から、利用者は危険にさらされることになる。
これらの失敗は、そのメカニズムは異なっていたものの、いずれもデューデリジェンスに関する同じ疑問を提起している。すなわち、顧客資産は顧客自身の目的のために保有されているのか、それとも他者の戦略に組み込まれる可能性があるのか、という疑問である。
専用かつ非使い捨ての担保は、なぜ仮想通貨融資における信頼関係を変化させるのか?
担保に対する信頼の価値は明白です。利用者は、特定の融資のために確保された資産がその融資にのみ使用され、譲渡されたり、他の場所に担保として差し入れられたり、貸し手自身の債務の担保として使用されたりしないことを保証されたいと考えています。この条件が明確であれば、借り手は市場の変動性、融資比率(LTV)、金利コスト、返済スケジュールといった、目に見えるリスクに集中することができます。
これは金銭面だけの問題ではなく、感情面にも及ぶ。長期保有者は、保有資産を現金化したくないため、しばしば借入に頼る。資産回収の道筋が明確であれば、彼らは安心感を覚える。つまり、ローンを管理し、返済し、プラットフォームの規約に従って担保を回収すればよいのだ。担保を密かに再利用すると、資産回収が借り手のコントロールが及ばない第三者に依存する可能性があるため、このプロセスは複雑化する。
2022年の混乱を受けて策定された規制指針も、同様の方向性を示している。ニューヨーク州金融サービス局が2025年に改訂した指針では、仮想通貨の分離、個別会計、顧客による仮想通貨の使用制限、明確な情報開示が強調されている。また、保管機関は顧客の仮想通貨を顧客のみの所有物として扱い、自己の目的のために使用してはならないと規定している。
資金を預ける前に仮想通貨融資業者を評価する方法
洗練されたホームページは、望ましいユーザーエクスペリエンスを物語っているかもしれません。しかし、法的条件や保管に関する開示事項は、市場の変動、引き出しの増加、あるいはプラットフォームへの圧力が発生した場合に何が起こるかを明確に示しています。したがって、真剣に借り入れを検討している方は、価格を比較する前に、資産がどのように取り扱われるかを理解することから始めるべきです。
デューデリジェンスにおける重要な問題は、プラットフォームが顧客資産を利用、貸し出し、担保設定、再担保設定、またはその他の方法で活用できるかどうかである。もし可能であれば、借り手は取引相手チェーン全体、再利用の目的、資産が商品ごとに区分されているかどうか、そして後続の借り手や関連会社が破綻した場合にどうなるかを理解する必要がある。もし不可能であれば、構造分析は容易になるが、市場リスクと清算リスクは依然として残る。
必須チェックリスト
保証を提供する前に、真剣な借り手は以下の質問に答えることができなければなりません。
- プラットフォームは担保を再利用、貸し出し、担保として提供、またはその他の方法で公開できますか?
- 顧客資産は、会社およびその子会社の資産とは分離されていますか?
- プラットフォームは、破産した場合に資産をどのように処理するかを開示していますか?
- 清算基準額、アラート、および追加の保証金提出ツールは明確ですか?
- ストレージの管理は誰が行いますか?また、プラットフォームはコールドストレージまたはマルチシグ管理を使用していますか?
- 未返済ローンと返済済みローンの両方について、保証の撤回および返還の仕組みは明確ですか?
- 市場環境が急激に変化した場合、支援は受けられますか?
住宅ローンの借り換えをしないからといって、リスクがないとは限らない。
このプラットフォームは担保を完全に安全に保管しつつ、市場が不利な方向に動いた場合でも融資を清算することができます。担保利用に伴うリスクと市場リスクは、それぞれ異なる問題です。慎重な借り手は、多額の資金を投入する前に、これらのリスクを両方とも評価します。
プラットフォームリスクと市場リスクを分離する
プラットフォームリスクは、企業が顧客資産をどのように扱うか、保管管理をどのように行うか、そしてユーザーのポジションの背後に隠れた取引相手が存在するかどうかに関係します。市場リスクは、価格変動、ローン対価値比率、金利、マージンコール、および清算に関係します。
借り手は、これら2種類のリスクを混同しがちです。なぜなら、どちらも損失につながる可能性があるからです。これらを区別することで、より良い意思決定が可能になります。借り換え不要のモデルは、隠れた資産を利用するリスクを軽減する可能性がありますが、担保の価値を監視する必要性をなくすものではありません。
ブランドリンク
仮想通貨融資市場におけるCoinRabbitのウェブサイト
CoinRabbitは、融資業界におけるより保守的な側面を象徴する存在だ。重要なのは、プラットフォームが高速で柔軟性があり、幅広い資産をカバーしているかどうかではなく、過去の失敗をより深刻なものにした隠れた再利用のダイナミクスを、担保モデルが回避しているかどうかである。
CoinRabbitの融資ページには、担保は完全に保護されており、厳格な再担保禁止ポリシーの下で再利用されることは決してないと記載されています。同ページでは、プラットフォームは完全に予約可能であると説明し、担保はマルチシグネチャアクセスを備えたコールドウォレットに保管されていると述べ、プラットフォームの比較表ではCoinRabbitの再担保は「なし」と記載されていることを指摘しています。また、同社のメインウェブサイトでは、ユーザーの資金は「完全に保持され、再利用されることはない」と説明し、セキュリティ、スピード、信頼性を重視した仮想通貨資産管理プラットフォームとして同社を紹介しています。
このメッセージは、「買って、借りて、死ぬ」という戦略を裏付けています。なぜなら、この戦略は資産の収益軌道に対する確信に基づいているからです。BTC、XRP、ETH、あるいはその他の担保付き資産を担保に借り入れを行う保有者は、単に一時的な流動性を購入しているわけではありません。むしろ、より柔軟に資本を活用しながら、長期的なエクスポージャーを維持しようとしているのです。担保がプラットフォームの収益を生み出すために転売されない場合、この目的はより正当化しやすくなります。
CoinRabbitは、残存リスクに対する実用的な管理策も重視しています。具体的には、融資がリスクゾーンに入った際に即座にメールまたはSMSで通知する機能、担保を増額する自動増額機能、そして24時間365日の人的サポートなどです。これらの管理策は価格変動を完全に排除するものではありませんが、積極的な管理を可能にし、あらゆる仮想通貨担保融資にとって適切なアプローチと言えるでしょう。
正しいメッセージは絶対的な安全性ではありません。より限定的で、より信頼できる主張は、資産利用に伴う隠れたリスクの減少、より明確な担保モデル、そして引き続き有効な市場リスク管理ツールです。この違いは、機関投資家、大規模資産保有者、そして長期的な資本保全戦略の一環として借入を利用するすべての人にとって重要です。
借り換えを行わないことが重要なのは、リスク構造を簡素化できるからです。借り手は価格変動や清算リスクを管理する必要はありますが、担保が、自分が負担することに同意していない隠れた取引相手、関連会社、あるいは貸借対照表上の決定に依存するべきではありません。
一般ユーザーにとって、このプラットフォームは、市場の変動が生じた際にすぐに役立つ実用的なコントロール機能も提供しています。例えば、融資がリスクゾーンに入った際に即座にメールやSMSで通知されるアラート機能、担保を増額するための自動増額オプション、そして24時間365日の人的サポートなどです。全体的なアプローチは一貫しており、まず隠れた資産の使用に伴うリスクを軽減し、次にユーザーが目に見える市場リスクを管理できるよう支援します。
これは、この商品がリスクフリーであることを意味するものではありません。CoinRabbitは、担保は送金時に預金となり、返済後に同等のデジタル資産が返還され、特定のしきい値に達すると借り手の同意なしに清算が行われる可能性があると述べています。「完全なセキュリティ」というメッセージは適切ではありません。「資産利用に伴う隠れたリスクが少なくなり、残りのリスクを管理するためのツールが提供される」というのが正しいメッセージです。
よくある質問
仮想通貨融資におけるリモーゲージとは何ですか?
リモーゲージングとは、プラットフォームが顧客から受け取った担保や顧客資産を、当初の顧客との関係のために単に保有するのではなく、受け取った後に利用することを指します。ローンの文脈では、これは担保を他の当事者に貸し出したり、他の場所に担保として提供したり、プラットフォーム自身の資金調達に利用したりすることを意味します。金融安定理事会は、リモーゲージングを金融仲介業者による顧客資産の利用と定義しています。
住宅ローンの借り換えは広く利用されていますか?
はい、担保の借り換えや再利用は伝統的な金融において確立された手法であり、仮想通貨融資プラットフォームもこのモデルを採用しています。一部の最新の仮想通貨融資プラットフォームは、担保の借り換えと未借り換えの構造を別々の商品オプションとして明示的に提供しています。借り手は、すべてのプラットフォームが担保を同じように扱っていると決めつけるのではなく、そのモデルを確認する必要があります。
住宅ローンの借り換えが危険になるのはなぜか?
借り換えは、利用者の視点からは単純に見えるローンに、レバレッジや依存関係の連鎖を生み出す可能性があります。貸し手の取引相手が債務不履行に陥った場合、あるいは複数の取引相手が同時に流動性を必要とする場合、顧客の資産へのアクセスが遅れたり、損失を被ったりする可能性があります。金融安定理事会(FSB)は、担保の再利用は相互依存関係を増大させ、破産手続き中に業務上の障害を生み出す可能性があると警告しています。
FTXは住宅ローンの借り換えの一例ですか?
狭義の貸付とは異なります。FTXは、顧客資産の不正使用と混同の事例として理解するのが最も適切です。しかし、プラットフォームがユーザー資産を管理する場合、資産の分離、使用制限、明確な取り扱いがいかに重要であるかを示す事例であるため、この議論に含めるべきです。
担保を換金できるのであれば、なぜ借り換えをしないことが重要なのでしょうか?
清算と借り換えにはそれぞれ異なるリスクが伴います。清算は融資に対する市場の動きによって発生するリスクである一方、借り換えはプラットフォームが裏で資産を活用することによって発生します。借り換えを行わない構造であれば、取引相手の隠れたリスクを軽減できる可能性がありますが、借り手は依然として融資比率、金利、担保マージンを管理する必要があります。
ローン保証はいつでも取り消すことができますか?
融資担保は、自由に使えるウォレット残高とは異なります。担保は、返済されるか、解除条件が満たされるまで融資を保証するものです。CoinRabbitの融資ページには、担保は返済時に返還され、すぐに引き出し可能になると記載されていますが、利用規約では、全額返済後に同等のデジタル資産が返還されると規定されています。
保証金を預ける前に確認すべきことは何ですか?
まず、プラットフォームが顧客資産を再利用、貸し出し、担保として提供、またはその他の方法で活用できるかどうかを確認します。次に、分離、保管、サブ保管、清算基準、担保返還メカニズム、およびサポート体制を確認します。NYDFSの最新の保管ガイドラインでは、分離、使用制限、顧客への明確な情報開示といった同様の概念が強調されています。
これは「買って、借りて、死ぬ」という概念とどのように関係するのでしょうか?
購入・借入・死亡(BUYD)モデルは、流動性を確保しつつ長期資産を維持することを前提としています。借り換えは、資産が借り手のポジションに留まるという確信を損なう可能性があるため重要です。借り換えを行わないモデルは、隠れた資産を使用するリスクを軽減することで、借入プロセスをより透明化します。

コメントは締め切りました。