

知っておくべき最も重要なこと
- オーダーブックは、特定の時点における特定の取引ペアについて、単一のプラットフォーム上で表明された取引意図を示すものです。これは取引のリスクを評価するための実行ツールであり、価格の方向性を予測するためのツールではありません。
- 仮想通貨のオーダーブックデータは、取引所、取引ペア、市場タイプ別に分類されます。スプレッド、板情報量、注文サイズは、潜在的なスリッページを考慮した上で、取引ポジションの参入または退出にかかる真のコストを決定します。
- 板情報や「流動性の壁」は、目に見える流動性を調査するためのツールとして扱うべきであり、決定的な取引シグナルとして扱うべきではない。価格差は取引規模と比較し、約定前に帳簿への影響を評価する必要がある。
はじめに
中央集権型の仮想通貨取引所におけるすべての取引は、キューを経由します。注文が執行される前に、そのキュー上の既存の注文と一致するか、または既存の注文に追加される必要があります。このキューはオーダーブックと呼ばれ、画面に表示される数値は、買い手と売り手が現在どの価格で取引しようとしているかを正確に示しています。
初心者にとって、オーダーブックは価格予測ツールのように見えるかもしれませんが、そうではありません。買い注文が多数あるからといって、価格がその水準で維持されるとは限りませんし、売り注文が大量に積み上がっているからといって、価格がその水準で止まるとは限りません。オーダーブックは、特定の時点における、特定の取引ペアに対する、単一のプラットフォーム上で表明された意図を反映しているにすぎません。価格は変動し、注文はキャンセルされ、流動性プールは多くの人が想像するよりもはるかに速く変化します。
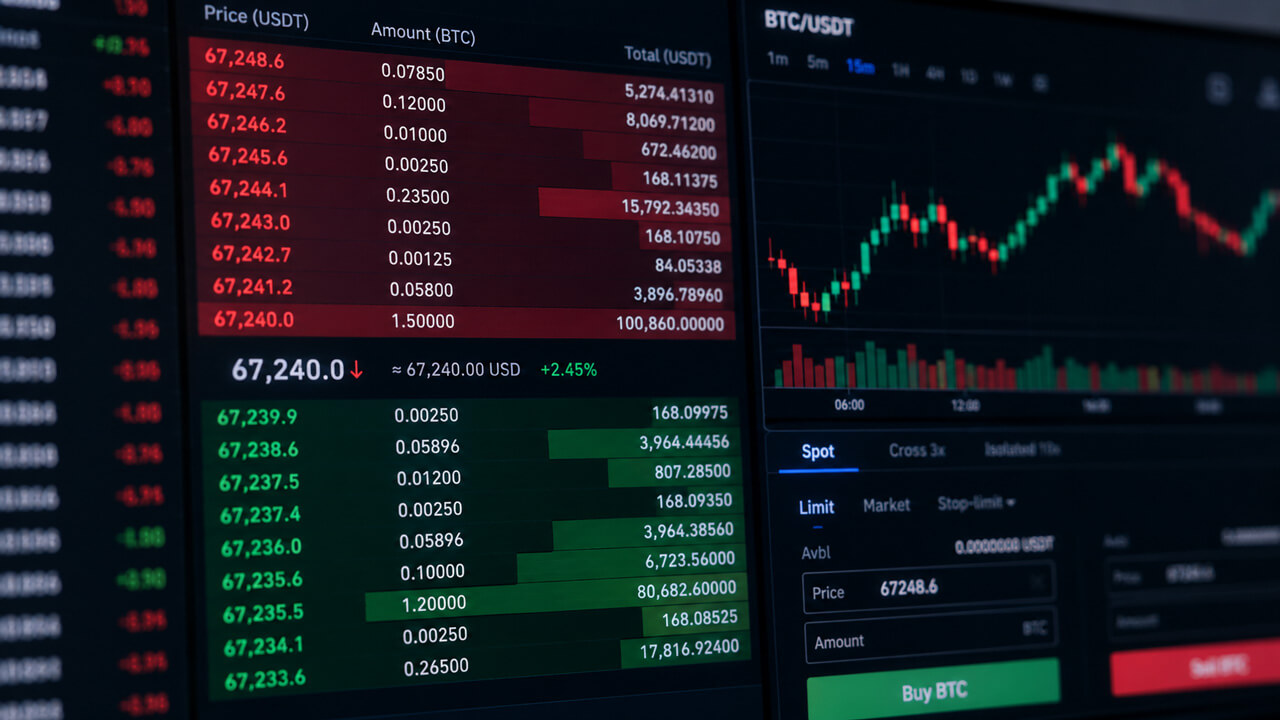
このガイドでは、オーダーブックデータの真の意味、取引がオーダーブック内でどのように動くか、そして仮想通貨取引において成行注文や指値注文を出す前に注意すべき点について説明します。
キーポイント
- 注文板は、買い手と売り手が取引に応じる意思のある水準を示すものであり、価格が必然的に進むべき次の経路を示すものではない。
- 価格差(スプレッド)、板の厚み、注文サイズによって、取引ポジションへの参入または退出にかかる真のコストが決まります。
- 仮想通貨のオーダーブックデータは、取引所、取引ペア、価格通貨、および市場タイプ別に分類されます。
- 買い注文、売り注文、ヒートマップは取引の実行状況を確認するのに役立つが、取引が完了する前に目に見える流動性が消滅する可能性がある。
取引におけるオーダーブックとは何ですか?
取引におけるオーダーブックとは、取引所上で単一の市場における未決済の買い注文と売り注文を一覧表示するものです。仮想通貨の世界では、この市場は通常、BTC/USDT、ETH/USD、SOL/USDCなどの取引ペアです。買い注文(ビッド)は買い側に、売り注文(アスク)は売り側に表示されます。各レベルは、そのレベルで取引可能な資産の価格と数量を示しており、マッチングエンジンは新しい注文が取引可能になった際にこのリストを使用します。
この画面を正しく理解するには、次の3つの重要なポイントを押さえる必要があります。
- この台帳は、仮想通貨市場全体ではなく、特定の取引プラットフォームに関するものです。
- 価格設定に使われる通貨によって、価格の意味が変わる。
- 目に見える待ち行列は、ほんの一瞬のうちに変化する可能性がある。
仮想通貨のオーダーブックは、取引が提示価格付近で成立するか、流動性の低い水準で成立するかをユーザーが予測するのに役立ちます。これは主に執行ツールであり、予測ツールでも、サポートを保証するものでも、市場におけるすべての買い手と売り手の完全な記録でもありません。
取引注文板におけるオファー、ビッド、スプレッド、および板情報
注文板の基本的な構成要素は、買値、売値、スプレッド、板情報の4つです。これらの要素を合わせると、買い手と売り手が設定した最も近い価格と、その価格帯周辺の取引量が視覚的に確認できます。
「ブックの最上位」は、利用可能な最良の買い注文と売り注文を表します。スプレッドはこれら2つの価格の差であり、市場の一方から他方へ移動する際の即時コストを反映しています。デプスは、最良の買い注文の下と最良の売り注文の上の各価格レベルで利用可能な目に見える出来高を示し、価格が動き始める前にどれだけの流動性が吸収されるかを示します。
| 成分 | あなたに何が表示されるか |
|---|---|
| 購入オファー(入札) | 購入者が現在支払う意思のある最高表示価格 |
| 販売依頼(質問) | 出品者が現在受け入れ可能な最低価格 |
| 価格差(スプレッド) | 最良購入オファーと最良売却オファーの差 |
| サイズ | 特定の価格水準における資産の目に見える数量 |
| 深さ | 現在の価格に近い、または遠い価格で利用可能な目に見える流動性の量 |
| 本のトップ | 現在利用可能な最良の購入オファーと最良の売却リクエスト |
ここでは、価格設定通貨が非常に重要です。ビットコイン市場、イーサリアム市場、ソラナ市場、XRP市場を確認するユーザーは、注文板をサポートする特定のプラットフォーム、ペア、および対応する資産(引用資産)を確認する必要があります。なぜなら、同じプラットフォーム上のBTC/USDTペアとBTC/USDペアでは、異なる板の深さが表示される可能性があるからです。
マーケットメーカーは、価格差や割引から利益を得るために、買い注文と売り注文を同時に発注することが多く、同時に「最上位板」の取引活動を維持する役割も果たします。板の厚みは現在の価格付近では強く見え、数ピップ離れたところでは弱く見える場合があるため、最初に目に見えるレベルよりも大きな取引は複数のレベルにまたがって執行され、平均支払価格が上昇したり、平均受取価格が低下したりする可能性があります。
注文板は実際の取引とどのように一致するのでしょうか?
オーダーブックは、新規注文の約定準備が整った際に、相手側の既存の保留注文と取引をマッチングさせることで機能します。プラットフォームのマッチングエンジンは、通常、利用可能な最良価格から開始し、同じ価格の注文は時間的優先順位に基づいてランク付けされるという特定のルールを適用します。
成行注文はスプレッド全体で即座に執行され、注文板の最上位から利用可能な任意の価格で執行されます。一方、指値注文は最大買値または最小売値を指定し、即座に執行できない場合は注文板に保留されたままになります。保留中の指値注文は市場に大きな流動性をもたらし、「マーケットメーカー」注文と呼ばれることがよくあります。これに対し、注文板に対して執行される注文は「マーケットテイカー」注文と呼ばれ、ほとんどの取引所ではマーケットテイカーに対して通常より高い手数料を課しています。
この仕組みが実際にどのように機能するかを理解するために、仮想ディスプレイの側面を例にとってみましょう。
- 1ビットコインが100,000ドルで提供されています。
- 2ビットコインが100,050ドルで提供されています。
- 3ビットコインが100,100ドルで提供されています。
2ビットコインの成行注文が入った場合、一部(1ビットコイン)は10万ドルで約定し、残りの部分(1ビットコイン)は10万50ドルで約定します。したがって、最高買値が10万ドルであっても、手数料控除前の平均約定価格は10万25ドルとなります。この買値と平均約定価格の差は「スリッページ」と呼ばれ、最高レベルで利用可能な数量を超える成行注文を約定する際の直接的なコストを表します。
トレーダーが「注文がブックをウォークする」と言うのは、まさにこのことを指しています。最良の買い注文は正当な売り注文でしたが、その数量では注文全体を約定させるには不十分だったため、残りの数量は次の価格水準で約定されました。成行売り注文が最良の買い注文より下の買い注文を消費する場合も、同様のプロセスが逆方向に発生します。
指値注文は最低許容価格を制御できますが、約定を保証するものではありません。市場価格が指定価格から乖離した場合、注文は未約定のままになるか、部分的にしか約定しないか、またはキャンセルして別の価格で再注文する必要が生じる可能性があります。スリッページと未約定は表裏一体の関係にあり、価格の確実性と取引完了の確実性の間のトレードオフと言えます。
なぜ仮想通貨のオーダーブックは普遍的ではないのか?
仮想通貨のオーダーブックは、取引プラットフォーム、通貨ペア、市場の種類ごとに独自のシステムを採用しているため、統一されていません。例えば、あるプラットフォームにおけるBTC/USDTペアの取引深度は、別のプラットフォームにおけるBTC/USDペアの取引深度とは完全に異なります。たとえ裁定取引によって価格に長期的な相関関係が見られる場合でも同様です。
この断片化によって、個々のオーダーブックの読み方が変わります。大規模なグローバルプラットフォームでオーダーブックが充実しているからといって、小規模なプラットフォーム、地域通貨ペアと法定通貨のペア、あるいはデリバティブ市場で同じレベルのオーダーブックが存在するとは限りません。小規模なプラットフォームで取引を行う場合は、大規模プラットフォームのオーダーブックではなく、そのプラットフォーム固有のオーダーブックを確認する必要があります。
裁定取引はプラットフォーム間の価格差を縮小できる可能性があるが、即時性も無料性もない。プラットフォーム間を移動するトレーダーは、裁定取引を行う前に、送金時間、手数料、出金限度額、資金調達率、担保規則、価格変動リスクなどを考慮する必要がある。こうした摩擦こそが、特に市場の変動が激しい時期に、プラットフォーム間の価格差が解消されない理由である。
大規模な取引は、公開注文板を通さずに、店頭取引(OTC)デスクを通じて行われる場合もあります。そこでは、機関投資家の買い手と売り手が直接交渉を行います。つまり、取引プラットフォームに表示される取引深度は、機関投資家の実際の関心度を過小評価している可能性があり、同時に、公開市場注文が安全に執行できる範囲を過大評価している可能性があるということです。
単一の注文板を市場全体を代表するものとみなす前に、検索範囲を絞り込みましょう。
- 具体的なプラットフォームを確認してください。
- 正確な取引ペアと価格通貨を確認してください。
- 注文板が現物取引、信用取引、先物取引、または無期限取引のいずれに関するものかを確認してください。
- 単一の画面だけでは、世界の流動性を判断することはできない。
オーダーブック取引におけるデプスチャート、ヒートマップ、流動性ウォール
板情報チャートやヒートマップは、注文板データを視覚的に表現することで、流動性を素早く把握しやすくします。これらのツールは表示される注文の信頼性を高めるものではありませんが、生の価格レベルでは読み取りにくいパターンを見つけるのに役立ちます。
板情報チャートは、現在の価格から離れた位置にある買い注文と売り注文を累積的に集計したものです。注文板の上部からどの方向にも離れるほど、累積注文量は大きくなります。板情報チャートで特定の価格レベルが大きく上昇している場合は、通常、その価格帯に大量の未決済注文が存在することを示しています。仮想通貨の注文板ヒートマップは、時間軸も加えることで、最近の期間に大量の未決済注文が出現、移動、または消失した場所を示します。
| 視点 | 最適な使用法 |
|---|---|
| コマンドログ | 現在の価格付近の正確な需給レベルを読み取る |
| 深度グラフ | 価格の上下に蓄積された流動性を視覚化する |
| ヒートマップ | 時間の経過とともに大きな流動性が見られる領域を特定する |
買い壁とは、現在の価格より下に位置する、大きく目に見える需要ゾーンのことです。売り壁とは、現在の価格より上に位置する、大きく目に見える供給ゾーンのことです。これらの壁は、流動性の高い領域、マーケットメーカーが価格を設定している領域、あるいは多くのトレーダーが同様の価格目標を設定している領域を示すことがあります。しかし、誤解を招く可能性もあります。壁は、削除されたり、移動されたり、部分的に隠されたり、複数のプラットフォームにまたがって表示されたり、削除される前に他のトレーダーの反応に影響を与えるために意図的に設置されたりする可能性があるからです。
米国の先物市場を監督する商品先物取引委員会(CFTC)は、スプーフィングを、約定前にキャンセルする意図で買い注文または売り注文を出す行為と定義している。この行為は仮想通貨市場でも見られるが、取り締まりはプラットフォームや管轄区域によって異なる。
視覚的な奥行きは、行動を起こすためのシグナルとしてではなく、調査すべき問いとして活用すべきです。有益な分析としては、もしその壁がなくなったらどうなるか、その水準付近で実際にどれだけの取引量が見込まれるか、そして関連するプラットフォーム全体で同様の流動性が見られるか、といった点を問いかけることが挙げられます。
トレーダーが注文板を賢く、かつ過度に依存することなく活用する方法。
オーダーブック取引では、注文を出す前に約定リスクを評価するために、視覚的な奥行き情報を活用します。目的は価格の方向性を予測することではなく、スプレッド、潜在的なスリッページ、そして画面に表示されている流動性に対して意図した取引サイズが適切かどうかを理解することです。
経験豊富なトレーダーは、注文板を市場シグナルとしてではなく、取引実行のための入力情報として捉える傾向があります。注文を出す前に、単一の大きな注文板に反応するよりも、以下のチェックを行うことでより包括的な状況把握が可能になります。
- 価格差(スプレッド)を取引規模と比較して、即時のコストを推定します。
- 市場の厚みは、遠い極端な価格水準だけでなく、現在の価格付近でも確認しましょう。
- これが受注残高(受注状況)に影響を与えるかどうか、またそのコストはどれくらいになるかを見積もってください。
- 予想執行コストには、スプレッドとスリッページに加えて、取引手数料も含める。
- ニュースイベントや急激な価格変動の際に、市場の厚みがどのように変化するかを観察する。
- 大量注文を行う前に、証券取引所が正常に機能していることを確認してください。
- 目に見える指揮壁を、支持または抵抗の確証と解釈してはならない。
注文板が厚い場合、小さな成行注文は最良提示価格に非常に近い価格で約定する可能性があります。逆に、注文板が薄い場合、同じ注文サイズでも平均約定価格は大幅に悪化する可能性があり、特に注文マッチング中にボラティリティによって流動性が失われる場合はその傾向が顕著です。約定場所を比較検討するユーザー向けに、流動性、手数料、インターフェースに基づいてプラットフォームを網羅したデイトレード取引所のリストを作成しました。
指値注文は価格変動リスクを軽減できる一方で、別のトレードオフも生じます。市場価格が指値価格に達しない可能性もあれば、ごく短時間だけ指値価格に近づく可能性もあり、また、指値注文は同じ価格帯で既にキューに入っている先行注文の後に執行されます。
中央指値注文板(CLOB)は、取引にどのようなメリットをもたらすのでしょうか?
中央指値注文板(CLOB)は、価格と時間の優先順位に基づいて買い注文と売り注文が競合する共有マッチングシステムです。このシステムは、複数のユーザーが同時に同じ価格で取引したい場合に、誰が最初に取引するかを決定するための、透過的なキュー、マッチングエンジン、および明確なルールを追加します。
中央指値注文板(CLOB)では、最高買値と最低売値が注文板の上位を決定します。注文が到着、約定、キャンセル、または変更されると、表示される注文キューが更新されます。この継続的な動きこそが指値注文板のダイナミズムであり、価格が安定している場合でも画面表示が変化する理由です。
中央指値注文板(CLOB)には、次の3つの便利な機能が追加されています。
- 価格優先:最も有利な売買オファーが優先され、最も近い入札が最初に実行されるようにします。
- 時間優先:同じ価格帯の注文で、より早く到着した注文には特典が与えられます。
- 公開市場の流動性:取引を行う前に、利用可能な流動性を概ね把握できる情報を提供します。
これらの機能は活発な市場における価格発見能力を向上させる一方で、待ち時間のリスクも生み出します。最良買値で指値注文を出したユーザーは、既にその価格で待機している他の買い手の後塵を拝する可能性があります。成行注文はスプレッドを支払うことで待ち時間を回避できますが、価格の確実性は損なわれます。
新規トークンを取引所に上場する際には、中央指値注文板(CLOB)の設計も重要です。買い注文の間隔が広く、スプレッドが広く、買い注文が弱いトークンは、上場後もスムーズな取引が困難になる可能性があります。上場後の健全な流動性を確保するには、単一の取引ペアだけでなく、活発なマーケットメーカーの存在が不可欠です。
オーダーブックと自動マーケットメーカー(AMM)の比較
オーダーブックと自動マーケットメーカー(AMM)は、取引流動性を組織化する2つの異なる方法であり、仮想通貨ユーザーは両方に遭遇します。オーダーブックは公開された注文を通じて買い手と売り手をマッチングするのに対し、自動マーケットメーカーは流動性プールと価格決定式を使用し、個々の注文のキューではなく、プールされた資産に対して取引を実行します。
この違いを理解することは非常に重要です。なぜなら、多くの初心者は、中央集権型取引所(CEX)の現物市場と分散型金融(DeFi)プラットフォームの間を行き来する際に、取引の実行モデルが根本的に変化していることに気づかないからです。
AMMに関するこちらのガイドをご覧いただくと、この概念についてさらに深く理解できます!
両者の簡単な比較は以下のとおりです。
| コマンドブック | 自動マーケットメーカー(AMM) |
|---|---|
| 流動性は、公開された売買オファーから生まれる。 | 流動性はプールされた資産から得られる |
| 取引によって目に見える価格水準が消費されると、価格が変動します。 | 価格は集計式に基づいて変動します。 |
| マーケットメーカーとトレーダーは順番待ちリストで競い合っている | 流動性提供者は流動性プールに資産を預け入れる |
| 価格のずれは、価格差、取引量、注文サイズによって決まります。 | 価格のずれは、取引プールの規模と取引量によって左右されます。 |
| 中央集権型取引所(CEX)、無期限契約、および一部のオンチェーンプラットフォームでよく見られる。 | 多くのDeFiスワップ取引で典型的に見られる |
どちらのモデルも、あらゆる取引において自動的に優れているわけではありません。オーダーブックは、流動性が高い場合には指値価格をより厳密にコントロールできますが、オーダーブックが浅い場合は成行注文にペナルティが発生します。AMMは常に利用可能な集約価格を提供しますが、大規模な取引によって集約価格が急激に変動する可能性があります。
分散型取引所(DEX)の中には、オンチェーンのオーダーブックモデルを採用しているものもあれば、AMMプールを経由して取引を行うもの、あるいは両者を組み合わせたものもある。DeFiを初めて体験する場合、プラットフォームが採用している執行モデルを理解することで、スワップを行う前にコストやスリッページをどのように見積もるかが変わってくる。
AMM(自動マーケットメーカー)には従来の意味でのスプレッドはありませんが、手数料と価格への影響力は存在します。ディーププールでの小規模取引の場合、これらのコストはオーダーブックの狭いスプレッドに匹敵する可能性があります。しかし、シャロープールでの大規模取引の場合、価格への影響力ははるかに大きくなる可能性があります。
初心者が避けるべきよくある間違い
初心者が犯しがちな最もよくある間違いは、注文板を取引を実行するためのツールとしてではなく、価格予測の画面として利用してしまうことです。市場の厚みが見えることで、取引の失敗を避けることはできますが、市場リスクを完全に排除したり、価格が次にどこへ動くかを予測したりすることはできません。
混乱のほとんどは、避けられるはずの習慣から生じます。初心者は一般的に次のような傾向があります。
- 流動性の低い注文板で、板の厚みを確認せずに成行注文を出すこと。
- 単一の取引プラットフォームの注文板を、あたかも市場全体を代表しているかのように扱うこと。
- 「買いの壁」を価格の確実な支持線と解釈する。
- 指値注文と成行注文のコストを比較する際は、手数料は考慮しないでください。
- 募集 てこの作用 清算のリスクを考慮せずに、単に「壁」が強固に見えるというだけで判断してはいけない。
- 直近の実際の約定実績や取引量を確認せずに、ヒートマップのパターンを追いかける。
- 活発な取引を行った後に、税務記録や報告書を保管し忘れること。
新規ユーザーがどこから始めようか迷っている場合は、シンプルな現物市場、明確な手数料体系、基本的なリスク管理機能を備えたプラットフォームを優先的に検討すべきです。初心者にとって、高度なインターフェースにいきなり飛び込むよりも、厳選された仮想通貨取引プラットフォームのリストを参考にする方が賢明な出発点となるでしょう。
レバレッジ取引には細心の注意が必要です。注文板の読み間違いが、迅速な強制清算につながる可能性があるからです。先物取引プラットフォームの注文板は現物市場の注文板と見た目は同じように見えるかもしれませんが、担保要件、資金調達率、清算システム、契約仕様などによって、注文板自体には反映されていないリスクが生じます。レバレッジ取引を行う前に、注文フォームだけでなく、プラットフォームの清算処理方法も必ず理解しておきましょう。
初心者におすすめの習慣:注文を出す前に、平均的な約定価格を事前に確認しましょう。予定している取引量が複数の価格水準に及ぶ場合は、その時点で提示されている価格を受け入れるよりも、少額の注文、指値注文、あるいは取引を行わない方が賢明かもしれません。
ビットコイン、イーサリアム、ソラナ、XRPのオーダーブックは、取引においてどのように異なるのでしょうか?
ビットコイン、イーサリアム、ソラナ、XRPのオーダーブックは、流動性がプラットフォーム、ペア、価格通貨、地域、市場の種類によって大きく異なるため、大きく変動します。資産の規模と評判は、マーケットメーカーの活動にとってそのペアの魅力度に影響を与えますが、すべての取引所やすべてのペアで十分な流動性が保証されるわけではありません。
米ドル建てのビットコインのオーダーブックは、同じ取引所のBTC/USDTのオーダーブックとは異なる場合があります。イーサリアムのオーダーブックの厚みは、現物市場と無期限市場で異なる場合があります。Solanaのオーダーブックの厚みは、ネットワークイベント、取引所の変更、またはミームによる活動の急増によって急速に変化する可能性があります。XRPのオーダーブックの厚みは、法定通貨の流通状況や現地で利用可能な取引所ライセンスによって地域ごとに異なる場合があります。
取引ペア間の違いを説明する要因はいくつかあります。
- 規模の大きなプラットフォームはより多くのマーケットメーカーを引き付け、スプレッドを縮小させ、市場の厚みを増す。
- ステーブルコインのペアは、決済メカニズムの違いにより、法定通貨のペアとは取引条件が異なる場合があります。
- 投機が活発な時期には、デリバティブの注文板は現物注文板よりも厚くなることがある。
- 地域取引所には、グローバルなプラットフォームには表示されない流動性の塊が存在する可能性がある。
- 価格変動が激しいと、マーケットメーカーがオファーを取り下げ、供給量が急速に減少する可能性がある。
実際に取引を行うプラットフォームのオーダーブックを確認することは、有益な習慣です。市場規模や人気度に関わらず、仮想通貨取引を行う特定のプラットフォームで、約定時の板情報やスプレッドを確認する必要性は変わりません。
よくある質問
仮想通貨取引におけるオーダーブックとは何ですか?
仮想通貨取引におけるオーダーブックとは、特定の取引ペアに対する買い注文と売り注文を単一のプラットフォーム上で視覚的に一覧表示したものです。オーダーブックには、買い気配値と売り気配値、取引量、価格水準が表示され、注文を出す前にスプレッド、板の厚み、潜在的なスリッページをユーザーが推定するのに役立ちます。
暗号におけるコマンドブックの深さはどのくらいですか?
注文板の厚みとは、現在の市場価格周辺の様々な価格水準において、売買に利用可能な流動性の量を指します。注文板が厚いほど、価格変動を抑えつつ大規模な注文に対応できますが、注文板が薄い場合は、成行注文が複数の価格水準にまたがる場合、平均約定率が悪化する可能性があります。
仮想通貨のための単一のグローバル注文板は存在するのか?
いいえ。各取引プラットフォーム、取引ペア、価格設定対象資産、および市場タイプごとに独自のオーダーブックがあります。そのため、あるプラットフォームのBTC/USDTペアの板厚は、別のプラットフォームのBTC/USDやBTC無期限契約の板厚とは異なる場合があります。
売買掲示板は偽物である可能性はあるだろうか?
はい。注文は、実際に取引する意図がなくても、キャンセル、移動、分割、または発注することができます。ウォールは、実際の取引量、スプレッドの変動、収束する価格帯における板の厚みと比較した場合にのみ、有用な指標となります。
コマンドラインに関する書籍とAMMの違いは何ですか?
オーダーブックは、公開された売買注文を通じて買い手と売り手をつなぐ役割を果たします。一方、AMM(自動マーケットメーカー)は流動性プールと価格決定方式を用い、個々の売買注文のキューではなく、プールされた資産に対して取引を実行します。
株式の注文板と仮想通貨の注文板は同じものですか?
両者は、買値と売値、スプレッド、板情報、マッチングといった基本的な概念を共有している。しかし、仮想通貨は、取引プラットフォームがより細分化されていること、市場が24時間取引されていること、そしてステーブルコインのペアが同じ原資産に対して複数のオーダーブックを作成できることなど、いくつかの点で異なっている。

コメントは締め切りました。