

知っておくべき最も重要なこと
- フラッシュローンとは、単一のブロックチェーン取引内で返済される無担保ローンであり、返済が行われない場合は取引が自動的にキャンセルされる。
- フラッシュローンを利用することで、開発者は一時的な無担保流動性を取得し、裁定取引、清算、担保交換といった複雑なDeFi操作を単一のアトミックトランザクションで実行することが可能になります。
- フラッシュローンは消費者信用や手軽な資金調達手段ではなく、脆弱なDeFiプロトコルへの攻撃やウォレットからの引き出し詐欺に悪用される可能性のある強力なツールである。
はじめに
担保も信用調査も返済期限も待つことなく、数百万ドル相当の仮想通貨を借り入れることができます。ただし、条件があります。借り入れた金額は、借りた瞬間に全額返済しなければなりません。
これはフラッシュローンです。担保不要のDeFiローンで、ブロックチェーン上で単一のトランザクション内で開始から完了まで行われます。トランザクションが完了する前に資金が返済されない場合、プロセス全体がキャンセルされ、まるで何も起こらなかったかのように扱われます。
このたった一つのルールがすべてを変える。書類も銀行も、借り手を追いかける貸し手もいらない。スマートコントラクトが返済を自動的に処理する。口座残高が一致しない場合は、システムが取引をキャンセルし、貸し手の資金は直接返金される。
一見クリーンに聞こえるが、それ自体が問題を引き起こす。フラッシュローンは開発者向けのツールであり、消費者向け融資ではない。仕組み自体は合法だが、脆弱なDeFiプロトコルから資金を吸い上げるために悪用された事例もあり、インターネット上には利益を生み出すのではなくウォレットを空にすることを目的とした「フラッシュローンボット」が溢れている。では、一体何が起こっているのだろうか?
キーポイント
- スマートコントラクトによるクイックローンを利用すれば、担保なしで一時的な資金を借り入れ、単一の取引を行うことができます。
- これにより、開発者は借入、スワップ、清算、返済を単一の自動化されたDeFiプロセスに統合できるようになります。
- 返済されなければローンは無効となるが、一時的な資金は脆弱な、あるいは悪意のあるスマートコントラクトを露呈させる可能性がある。
仮想通貨におけるフラッシュローンとは何ですか?
フラッシュローンとは、スマートコントラクトのロジックによって完全に制御される一時的なローンです。ローンは、そのローンを創出した取引以降は継続できないため、借り手は担保を提供する必要はありません。
これは貸し手を保護する仕組みです。借り手がローンと必要な手数料を返済できなかった場合、取引は無効となります。貸し手は誰にも請求せず、借り手も債務を負いません。ただし、この仕組みのデメリットは、借り入れた資産を同じ期間内に使用・返済できる場合にのみ有効となるため、日常的な資金の使い道にはほとんどの場合適用されない点です。
フラッシュローンは、請求書の支払い、後日支出するためのポートフォリオへの資金提供、オフチェーンでの資金移動には利用できません。フラッシュローンが有効なのは、借入、実行、返済といった一連の戦略が単一のトランザクションに収まる場合のみです。フラッシュローンの活動の大部分は、DeFiレンディングプール、分散型取引所、清算、担保スワップ、自動化された戦略といった分野で行われています。
初心者にとって最も分かりやすい考え方はこうです。クイックローンとは、一時的な取引流動性を確保するための仕組みです。これはタダでお金を手に入れる近道でもなければ、消費者信用でもありません。スマートコントラクトが唯一の執行メカニズムであり、そのルールはただ一つ、期日までに返済しなければ何も起こらないということです。
即時融資は、1回の取引でどのように機能するのですか?
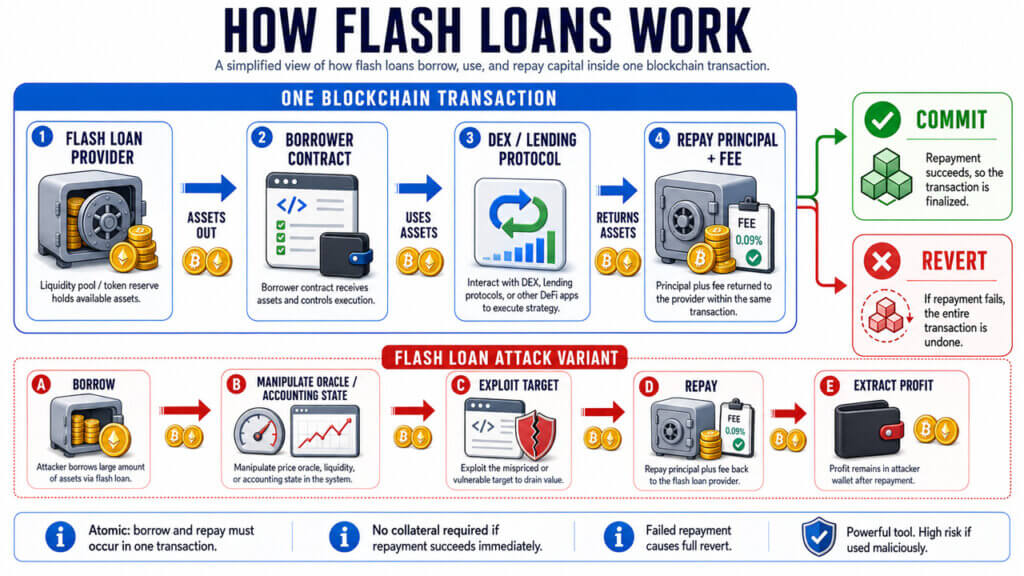
フラッシュローンは、借入、利用、返済、検証を単一のアトミックトランザクションに統合したものです。「アトミック」とは、必要な各ステップがすべて成功した場合にのみ、ブロックチェーンにトランザクション全体が保存されることを意味します。返済を含むいずれかのステップが失敗した場合、トランザクション全体が取り消されます。
借り手は通常、単なるウォレットのクリックではなく、スマートコントラクトです。例えば、Aave V3では、Poolコントラクトが即時融資を処理します。融資を受けるコントラクトは、借り入れた金額と手数料を返済することに同意する必要があります。同意しない場合は、取引はキャンセルされます。
| ステップ | 何が起こっている |
|---|---|
| 需要 | 借入契約では、即時融資提供業者に対し、特定の資産と金額を提供するよう求めている。 |
| 転送 | 供給業者は、契約相手に資産を送付する。 |
| アクション | 受信した契約は、計画されたスワップ、清算、エスクローの変更、またはその他のDeFiコールを実行します。 |
| アッダード | 受取人は、元の金額と手数料を返金するか、それらを返還することに同意する。 |
| 検証 | プロバイダーが支払いを検証し、ブロックチェーンが取引を承認またはキャンセルする。 |
貸し手は、借り手の信頼ではなく取引の完了を前提としているため、担保なしで流動性を提供できる。最終段階で失敗した場合、それまでの送金は取り消され、取引全体の状況もすべて変更される。
これが、初心者にとって即時融資の利用が難しい理由でもあります。重要なのは融資そのものではなく、融資から返済までの間に発生する一連のコントラクト呼び出しを正確に把握することです。この一連の呼び出しを記述するには、スマートコントラクト、ガス料金の仕組み、DeFiプロトコル、そして実行タイミングといった要素を同時に理解する必要があります。「このコードを貼り付ければ利益が出る」といったガイドでは、これらのことは簡単には理解できません。
すべては取引限度額によって決まります。資金は借り手の契約に入金され、契約は1つ以上のDeFiアクションを実行します。その後、返済金と手数料がプロバイダーに返還され、すべてのステップが成功した場合にのみ、ブロックチェーンに取引全体が記録されます。
すぐに返済しなければならないお金を借りることに、一体何の意味があるのだろうか?
目的は資金を保持することではなく、借り入れた資金を使って、返済経路があらかじめ組み込まれた取引を実行することです。フラッシュローンが存在するのは、分散型金融(DeFi)における一部の機会では、保有していない資金が必要となるものの、同じ取引内でその資金を返済できるだけの収益を生み出すことができるからです。
裁定取引は、この最も分かりやすい例です。例えば、ある分散型取引所(DEX)でETHが2,000ドル、別のDEXで2,050ドルで取引されているとします。この50ドルの差額から利益を得るには、通常、実際にETHを保有する必要があります。クイックローンを利用すればこの要件は不要になりますが、それは買い注文と売り注文の両方が同じトランザクションにコード化され、アトミックに実行される場合に限られます。ETHを保有して待つ時間制限はありません。両方の注文が正常に完了するか、トランザクション全体が取り消されるかのどちらかです。
このロールバック機能は、借り手ではなく貸し手を保護するものです。2回目の取引が利益を生む価格で実行されなかった場合、決済前に取引は失敗します。貸し手の資金は自動的に返還されます。損失を被るETHを抱えることはありません。ただし、失敗した取引にかかるガス料金は発生します。イーサリアムのメインネットでは、このコストは実際に発生し、複数回の失敗によって累積されます。
清算の場合も同様の論理が当てはまります。清算人は、担保が不十分な債務を迅速な融資で返済し、担保報酬を受け取り、その後資産を売却して融資を返済することができます。これらすべてを、前払い資本を一切必要とせずに実行できます。ここでも、計算が合わない場合は取引が取り消され、清算人はガス料金を失うだけで、元本を失うことはありません。
真の価値はここにあります。迅速な融資は、返済計画が取引実行前に明確に組み込まれている限り、手持ちの資金では対応できないような機会を捉えることを可能にします。融資はあくまで手段であり、機会の創出とガス料金のリスクは借り手の責任です。
フラッシュローンと従来の暗号通貨ローンの比較
人々はしばしばフラッシュローンと従来の仮想通貨ローンを混同する。両者は名称が同じであるだけで、それ以外に共通点はほとんどない。
従来の仮想通貨ローンには固定期間があります。担保を提供し、資金を借り入れ、自由に使い、数日、数ヶ月、あるいは数年かけて返済します。一方、フラッシュローンは、その取引内で完了しなければなりません。継続的な関係はなく、担保はどこにも保管されず、取引プロセス以外で資金を使用する方法もありません。
| フラッシュローン | 従来型ローンまたは暗号通貨担保ローン |
|---|---|
| 取引が全額支払われる場合、前払い保証は必要ありません。 | 融資は通常、保証、信用調査、または口座管理によって裏付けられる。 |
| この融資は、ブロックチェーン上での単一の取引期間中のみ存在する。 | 融資期間は数日、数ヶ月、あるいは数年に及ぶ場合がある。 |
| 資金は取引プロセス内に留まらなければならない。 | 資金は通常、引き出し、使用、または他の場所への送金が可能です。 |
| 失敗すると、通常は取引がキャンセルされます。 | 不履行は、清算、債権回収、手数料、または債務不履行のリスクにつながる可能性があります。 |
混乱は「ローン」という言葉から始まります。フラッシュローンは実際には一時的な流動性を提供するものです。この契約は、既に返済経路が設定されている特定の行動を実行するためのものであり、返済経路が設定されていないものを融資することはできません。
フラッシュローンにはどのような用途がありますか?
フラッシュローンには多くのユースケースはありませんが、存在するユースケースは他の方法では実現が困難です。フラッシュローンを利用することで、清算人、アクティブな借り手、プロトコル管理者は、自ら資本を保有することなく、資本集約的な取引を行うことができます。
以下に、主な用途を、解決する問題別に分類して示します。
- 価格差が手数料、価格変動、ガス代を賄えるほど大きい場合、プール間の裁定取引が行われます。
- 担保報酬が清算実行コストを賄える場合に、不健全なDeFiローンを清算する。
- 自己清算とは、借り手が一時的な流動性資金を用いて、ペナルティを課して清算される前に、リスクの高いポジションを解消または縮小することである。
- 担保の交換とは、ローンを完全に解消することなく、単一の取引の中でローンの担保となる資産を変更することである。
- 債務借り換えとは、あるプロトコルでローンを返済し、別のプロトコルでローンを新たに開始する一連の手続きのことです。
- 支払い取引では、多くの DeFiの手順 単一のアトミックトランザクションにまとめることで、より安価またはより安全になります。
これらの戦略はすべて流動性の高い市場に依存しています。流動性の低いプールでは、取引実行中に大きな価格変動が発生します。スリッページが発生すると、取引が決済される前に期待利益が減少します。したがって、フラッシュローン戦略の信頼性は、利用するプール、オラクル、プロトコルの信頼性に左右されます。
フラッシュローン裁定取引は、なぜ簡単にお金を稼げる方法ではないのでしょうか?
フラッシュローン裁定取引は、まるで儲け話のように見える。無料で資金を借り入れ、その差額で利益を得て、それを繰り返す。しかし実際には、非常に競争が激しく、高度な技術が求められるゲームであり、初心者が最初の数回の試みで生き残ることは稀だ。
利益の出る価格差は、数百ものロボットに同時に認識される。初心者が最初の戦略を実行する頃には、自動システムが既にその価格差を巡って競争を繰り広げ、事実上消滅してしまっている。容易な取引はもはや過去のものとなった。
次に、コストの問題があります。ガス料金、プロトコル料金、トランザクションの失敗、スリッページ、そしてマイナー価値競争(MEV)――他のマイナーやボットがあなたのトランザクションを送信したり、順序を変更したりする現象――によって、理論上の利益が食いつぶされたり、場合によっては逆転したりする可能性があります。フラッシュローンが失敗しても負債は残りませんが、ガスが無駄になります。連続して何度も失敗すると、実際の損失につながります。
しかし、最大の危険は不正なツールにあります。オンライン上の「仮想通貨フラッシュローンボット」の多くは、アービトラージツールではなく、ウォレットの資金を吸い上げるためのものです。その典型的な流れは次のとおりです。Remix(ブラウザベースのコードエディタ)にSolidityコードを貼り付け、コントラクトにETHを入金して「有効化」し、トークンの権限に同意します。しかし実際には、ユーザーの入金は攻撃者のウォレットに送金され、フラッシュローンは一切実行されません。
フラッシュローン契約を結ぶ前に、以下のパターンをよく観察してください。
- ソースコードはYouTube動画からコピーされたもので、その機能に関する説明は一切ありません。
- この戦略は、「有効化」または「開始」する前に、ユーザーからの入金が必要となります。
- この契約では、トークンの承認に無制限の承認が必要となる。
- 利益を見積もる際に、ガス代や失敗例を完全に無視する。
- チュートリアルでは、分散型取引所(DEX)、トークン、または使用されている具体的な決済方法の名前を決して言及してはいけません。
- 同じ契約書が、複数の使い捨てウェブサイトやTelegramチャンネルに掲載されている。
真のフラッシュローン戦略は、契約実行、ガス挙動、プライベートコマンドフロー、プール深度を理解している開発者によって構築されます。利益は確かに存在しますが、それは誰かが動画の説明欄に投稿したスクリプトからではなく、そうしたインフラストラクチャから生まれるのです。
フラッシュローン攻撃の仕組み
フラッシュローン攻撃は、フラッシュローン自体を悪用するのではなく、別のプロトコルの脆弱性を悪用し、フラッシュローンを利用してその脆弱性を壊滅的なものにする。
基本的なパターンは、多額の資金を借り入れ、それを使って標的プロトコルの前提条件を破り、価値を抽出し、ローンを返済して利益を保持するというものです。フラッシュレンディングは攻撃を安価にするだけでなく、攻撃者が使用する資金を所有する必要もありません。
OWASPスマートコントラクトセキュリティは、フラッシュローンを利用した攻撃をスマートコントラクトのリスクとして分類しています。なぜなら、大規模な一時的な残高は、通常のポジションサイズ、資本リスク、または経済行動に関する前提を逸脱する可能性があるからです。
攻撃者がよく悪用する脆弱な前提は以下のとおりです。
| 弱い仮定 | 一時的な資本はどのようにしてそれを利用するのか? |
|---|---|
| 現物市場価格は公正価格に等しい。 | 攻撃者は脆弱な流動性プールを動かし、誤った評価を行い、その後価格を正常な状態に戻す。 |
| 割り当てに関する会計処理は、簡単に歪められるものではない。 | 攻撃者は、預金、引き出し、または丸め処理の経路を異常な規模で改ざんする。 |
| 統治の重みは、永続的な所有権を反映している。 | 攻撃者は短期間、投票権や勢力均衡への影響力を借りる。 |
| 清算会計は、あらゆる例外的なケースに対応します。 | 攻撃者は極端なハブを構築し、利益の上がる清算ルートを通してそれを誘導する。 |
| あるプロトコルは、別のプロトコルのリアルタイムの状態を信頼できる。 | 攻撃者は、標的がそれを読み取るのに十分な時間、外部の状態を変更する。 |
オラクル設計は、ここで重要な防御策となります。オラクルとは、リアルタイムの価格データをブロックチェーンプロトコルに入力するサービスです。単一の浅い流動性プールを使用して担保の価格を設定するプロトコルは、操作が非常に容易です。複数の独立したソースからデータを取得し、古い値や極端な値をチェックするプロトコルは、侵害されにくくなります。
オイラー・ファイナンスの事件は、まさに現実世界の典型的な例と言えるでしょう。Chainalysisの報告によると、オイラーは2023年3月に約1億9700万ドルを失いましたが、盗まれた資金は後に回収されました。この欠陥は、オイラーの寄付と清算のロジックにあり、フラッシュローン・プロトコル自体に問題があったわけではありません。即時融資の仕組みが、このロジック上の欠陥をプロトコル全体の損失へと繋げてしまったのです。
DeFiユーザーと開発者向けのフラッシュローンリスクチェック
ほとんどのDeFiユーザーはフラッシュローンを利用することはないだろうが、それでも被害を受ける可能性はある。
オラクル設計が脆弱だったり、会計処理が不安定だったり、緊急停止制御が欠如しているプロトコルに資金を預け入れた場合、そのプロトコルに対するフラッシュローン攻撃はあなたの問題となります。あなたは何も悪いことをしたわけではありません。単に資金を預ける場所を間違えただけです。
ユーザーを保護するための最も実用的な方法は以下のとおりです。
- 明確な監査レポート、活発なバグ報奨金プログラム、および文書化されたインシデント対応ログを備えたプロトコルを使用してください。
- 新規または流動性の低いプールは避けてください。そのようなプールでは、1回の大きな取引で価格が急激に変動する可能性があります。
- 新しいDeFiツールを使用する前と後に、承認したトークンの承認状況を確認してください。
- 戦略を明確に説明せずに、自動的に短期融資の収益を生み出すと主張する金庫には懐疑的であるべきです。
- 動画、チャットグループ、またはソーシャルメディアの投稿で共有されている契約を試すために、お金を入金しないでください。
開発者は、自分たちのコードが攻撃の標的となるため、これまでとは異なる問題に直面する。堅牢なプロトコル設計には、フラッシュローン規模の資金を例外的なケースとしてではなく、常に存在する脅威として扱うことが不可欠である。
プロトコル開発者向けの主要な制御機能:
- オラクルは、単一の集計機関によるスポット市場価格ではなく、時間加重平均価格(TWAP)と複数のデータソースを使用した。
- 単一のトランザクション内で変更できる状態の量に制限を設定します。
- フラッシュローンと同規模の入力値を用いて、フィルタリングパス、共有アカウント、担保比率、および丸めロジックをテストします。
- 回路遮断器を組み立てて、 異常な価格変動 あるいは、流動性の急激な変化。
- 監査は、単にコードをレビューするだけでなく、経済攻撃をシミュレーションすることも含めた内容で実施する。
- 多額の資金が危険にさらされる前に、停止制御機能を作動させ、対応プロセスを準備しておいてください。
これらの対策はいずれもDeFiのリスクを完全に排除するものではないが、「一時的な借入資本」と「プロトコルへの恒久的な損害」との間のギャップを縮小するものである。
迅速な融資プラットフォーム、手数料、および基準
仮想通貨の世界で迅速な融資を受けられる最適なプラットフォームをお探しなら、融資業者を比較するのは簡単なことではないということを理解しておくことが重要です。プロトコル、利用可能な資産、手数料体系、契約インターフェースはプラットフォームによって大きく異なり、これらの違いはどれも取引戦略の成否に直接影響を与える可能性があります。
Aaveはこの分野で最も一般的でよく引用される例です。Aave V3は機能を提供します。 flashLoan() これにより、複数の資産の借入が可能になり、 flashLoanSimple() 単一資産による融資の場合。Aaveプラットフォームにおける初期クイックローン手数料は0.05%に設定されていますが、この利率はプロトコルのガバナンスシステムによって調整および更新される可能性があります。
あなたもこの活動に参加したいのであれば、仮想通貨取引について理解することが、始める上で役立つでしょう。
| サプライヤーまたは規格 | 知っておくべきこと |
|---|---|
| アーブ V3 | これは、共同融資機能と、元金と手数料を支払う回収契約を利用しています。 |
| Uniswap V2 フラッシュスワップ | これにより、契約は資産を受け取り、同じ取引の中で後からその代金を支払うことが可能になります。これはUniswap V2のホワイトペーパーに記載されています。 |
| Balancer V2 Vault | Balancerのクイックローンワークフローに基づき、プールされた財務流動性(Vault)を使用してクイックローンを実行します。返済が失敗した場合は、ローンは取り消されます。 |
| ERC-3156 | これは、迅速な単一資産ローンインターフェースと、貸し手と受取人向けのコールバック機能を統合したものです。 |
| dYdX | これは古い短期融資の事例に見られるものですが、最新のシステム統合においては、古いチュートリアルに頼る前に、製品とアクティブなインターフェースを確認する必要があります。 |
開発者にとって、ERC-3156規格は理解し、注目する価値があります。この規格は、貸し手と受取人の両方の動作を記述する共通の呼び出しパターンを定義しています。貸し手が資産を転送した後、受取人が呼び出しを行い、支払額と手数料を回収するか、またはトランザクション全体が取り消されます。この規格に基づいて構築されたプロトコルは、カスタムアプリケーションと比較して、統合がはるかに容易で、一貫した動作を実現します。
dYdXに関しては、古いSoloMarginのサンプルコードを確認し、最新のドキュメントと比較してから再利用することが不可欠です。古いチュートリアルでは、サポートが終了した、あるいは非推奨となった製品バージョンのAPIや設計を前提としている場合がよくあります。
潜在的な収益性に基づいて、迅速な融資業者をランキング付けできる表は存在しません。収益性は、利用可能な資産の豊富さ、ガス料金(ネットワーク手数料)、ブロック構成、スマートコントラクトの設計、そして最も重要な点として、ネットワーク上で取引が実行される時点で、その機会がまだ残っているかどうかなど、多くの変数に大きく左右されます。
フラッシュローンを安全に利用し、ボット詐欺を回避する方法
最も安全なルールはシンプルです。仕組みを完全に理解するまでは、決してフラッシュローン契約に資金を投入してはいけません。仕組みを理解する前に実際のお金を要求するチュートリアルは、何も教えてくれません。それは単に仮想通貨取引に誘い込み、預金を失わせるだけです。
フラッシュローン詐欺は、実際にフラッシュローンが行われることはほとんどありません。詐欺の手口は承認プロセスにあります。ユーザーがトークンの発行を許可しても、コントラクトがウォレットの中身を空にするだけで、実際には融資は行われません。
フラッシュローン用のコードやツールを扱う前に、以下のリストを確認してください。
- 仮想通貨に関する第三者のチュートリアルや動画を見る前に、必ず公式のプロトコル文書をお読みください。
- メインネットを扱う前に、テストネットまたはローカルフォークで練習してください。
- 未知のSolidityコードをRemixに貼り付けたり、それにリンクされた資金のあるウォレットに貼り付けたりしないでください。
- 固定利益や「保証された」利益を約束する契約は信用してはいけません。
- トークンの承認状況を定期的に確認し、不要になった権限は取り消してください。
- ロボットについて考える前に、ガス料金の仕組み、DEXプールがどのように資産価格を決定するのか、スリッページとは何か、トランザクションのリバートとはどのようなものかを理解しておきましょう。
フラッシュローン自体は詐欺ではありません。詐欺の本質は常にその外見にあります。偽のウェブサイト、使い回しの契約コード、高額な手数料を請求する承認手続き、そしてガソリン代や融資失敗を巧妙に無視した利益予測などです。
よくある質問
誰でも即日融資を受けられますか?
プロトコルの契約要件を満たしていれば、誰でもフラッシュローンを提供するプロトコルを呼び出すことができます。しかし、これはすべてのウォレットユーザーが安全に利用できるという意味ではありません。ほとんどの機能的なフラッシュローンには、スマートコントラクト、明確な返済戦略、返済ロジック、そして取引を完了するための十分なガス料金が必要です。
短期融資が返済されなかった場合、どうなりますか?
支払いが滞った場合、通常は取引が取り消され、ローンは他の取引ステータスとともにキャンセルされます。信用情報機関は滞納ステータスを保持しないため、借り手は通常、元のローン金額ではなく、ガソリン代を失います。
フラッシュローンは詐欺ですか?
フラッシュローンは正当なDeFiツールですが、それを利用した利益分配型ボットの多くは詐欺です。特に、チュートリアルでコードの貼り付け、コントラクトへの資金提供、トークンへの広範な承認を求められた後、コントラクトの実際の動作が説明されていない場合は注意が必要です。
フラッシュローンにおける裁定取引で利益を上げることは可能ですか?
フラッシュローン裁定取引は熟練した開発者にとっては儲かる可能性があるが、単なるスクリプトのコピーではなく、本格的なインフラが必要となる。手数料、ガス料金、スリッページ、取引失敗、MEV(モバイル電子決済)の競合などにより、取引が決済される前に目に見える価格差は消滅してしまう可能性がある。
フラッシュローンとフラッシュローン攻撃の違いは何ですか?
フラッシュローンとは、一時的な借入メカニズムのことです。フラッシュローン攻撃は、この一時的な資金を利用して、標的となるプロトコルにおける脆弱なオラクル、会計ルール、ガバナンスパス、担保チェック、またはその他のスマートコントラクトの前提条件の脆弱性を悪用します。
フラッシュローンにはプログラミングが必要ですか?
フラッシュローンを本格的に利用するほとんどのケースでは、借入、実行、返済、および失敗処理のためのカスタムロジックが必要となるため、プログラミングが不可欠です。プログラミング不要のインターフェースも存在するかもしれませんが、ツールの提示方法に関わらず、ユーザーは利益に関する主張や馴染みのない契約内容には十分注意する必要があります。

コメントは締め切りました。