
納税者と税理士が納税シーズンを終えようとしていたときも、IRS では混乱が生じていました。ドナルド・トランプ大統領は、スコット・ベセント財務長官がトランプ大統領の許可なくシャプレー長官が選ばれたと苦情を申し立てたことを受けて、イーロン・マスク氏が支持するIRS長官代行のゲイリー・シャプレー氏を交代させた。トランプ大統領はシャプレー財務副長官に代えてマイケル・フォークエンダー財務副長官を任命した。フォークエンダー氏は1月以来5人目のIRS長官または長官代理である。 (数えてみると、他のは順に、ワーフェル、オドネル、クラウゼ、シャプレーです。)
規則の変更も進行中だった。違憲または国益に有害とみなされる規制を見直し、廃止するという大統領令を受けて、内国歳入庁(IRS)は通知IRS 2025-23を発行した。この通知は、報告義務と潜在的な罰則を課していた特定の課税ベース移転取引に関する規制を廃止する意向を発表している。また、パートナーシップ関連の課税ベース移転取引に関する新たな規制案を概説していた通知IRS 2024-54も廃止した。この規制は今後発生することはないと想定されている。これは納税者にとって当面の救済となるかもしれないが、パートナーシップ税の執行の将来は依然として不透明である。
IRS は次のようなガイダンスも発行しました。 詐欺被害者に対する盗難損失控除の明確化。法的な覚書の形で出されたこのガイダンスでは、従来の投資詐欺で騙された納税者は減税の対象となる可能性があると説明している。しかし、恋愛詐欺や偽の誘拐計画などの個人的な詐欺によってお金を失った納税者は、控除の対象にならない可能性が高い。割引を受けるための鍵は何ですか?損失は、被害者の利益動機に関連している必要があります(はい、その通りです)。
以前の FinCEN ガイダンスも再検討されている。財務省が国内企業に対して企業透明性法 (CTA) を施行しないと発表してから数か月後、新たな訴訟がデータ収集を義務付ける新規則 (今回は現金での住宅不動産購入の報告に焦点を当てている) を阻止することを目的としており、この規則は負担が大きく違憲であると主張している。今年末に発効する 2024 年規則では、不動産会社が、法人 (中小企業を含む)、信託、ペーパーカンパニーへの資金提供のない住宅不動産販売に関する詳細な情報を収集し報告することを義務付けている。この規則では、個人への販売の報告は義務付けられていない。この規則の目的上、「資金提供のない」とは、譲渡される不動産を担保として金融機関によって提供される信用供与を含まないことを意味する。これは、たとえば商業用モーゲージを免除するが、現金取引や民間の貸し手によって融資される譲渡は含まれる。
この内容の一部に見覚えがあるとしたら、それは大部分が簡略化された企業透明性法(CTA)の報告要件とこの規則との間に類似点があるためです。たとえば、不動産報告規則の目的上、報告しなければならない情報には、報告者の身元、居住用不動産が譲渡される法人または信託、その法人または信託の受益者、居住用不動産を譲渡する人、譲渡される不動産、および取引に関連するいくつかの情報が含まれます。このケースにも既視感があるでしょうか?(East Texas Title Co. v. Bessent )は、ジェレミー・カーノドル判事に割り当てられました。2025年1月7日、カーノドル判事は、 Smith v. USで仮差止命令と執行停止命令を発令し、FinCENが企業透明性法(CTA)を執行することを阻止しました。
世界のニュースでは、フランシスコ教皇の死去が世界中に衝撃を与えています。数週間後には、バチカンのシスティーナ礼拝堂でコンクラーベが開催され、次期教皇を選出するための投票が行われます。選出を担当する人々にとって間違いなく最重要課題となるのは、次期教皇がフランシスコ教皇の遺志を受け継ぐかどうかです。フランシスコ教皇は生涯を通じて、課税は道徳的義務であると一貫して強調し、すべての人、特に貧困層に恩恵をもたらすより公平な税制を求めてきました。つまり、富裕層は公共の利益に貢献すべきだと彼は主張しました。より広範なメッセージの一環として、彼は脱税とタックスヘイブンに反対し、これは他の世界の指導者や組織も優先課題としている問題です。白煙が立ち上るのを待つ間、これが世界の税制政策にどのような意味を持つのかを考えてみる価値があります。
もう少し身近な話題としては、フォーブス誌が初の州別優秀公認会計士リストを発表しました。これは、昨年初めて発表された「フォーブス誌トップ200公認会計士リスト」に続くもので、同リストでは全50州から1,000人の優秀な公認会計士が選出されています。
最後になりますが、息子は最近、何年も前に私が彼のお気に入りの映画の一つである「レミーのおいしいレストラン」の税務上の帰結について書いたことを知って驚いていました。これは、読者から紹介された映画「スポッティング・プレイス」「ブロウ」「カサブランカ」などの税務上の帰結を評価するシリーズの一環でした。それぞれの映画について、税務上の考慮事項とプロットへの影響、そして登場人物の決断が現実世界でどのように展開するかに焦点を当てました。推定死亡、国際租税条約、不法所得、商品市場、不動産といった問題を取り上げました。とても楽しかったので、2025年の夏に向けて徐々に再開する予定です。もしレビューしたい映画、特に税務や金融犯罪に関する興味深い展開のある映画があれば、kerb@forbes.comまでメールでご連絡ください。
ちょっと警告しておきますが、私のレビューは職場で読んでも問題ない内容でなければならないので、あまりきわどいことはしません(それに、私の母が読む可能性もあります)。私はとても繊細で臆病なので、あまり暴力的な映画は好きではありません。しかし、それ以外にも、皆さんの提案をお待ちしていますので、ぜひ推薦してください。この特集が興味深く、有益なものになれば幸いです。 (もうすぐ)夏が来ます!
質問
今週、ある納税者が質問しました。
学生ローンを返済するお金がないので、返済していません。学生ローンの徴収に関するニュースは私の税金にどのような影響を与えますか?
米国教育省は最近、5月2020日から債務不履行の学生ローンの回収を再開すると発表した。同省はパンデミックの影響でXNUMX年以降、不良債権の回収を行っていない。
この発表の目的上、債務不履行のローンとは、270日間、つまり約360か月間返済されていないローンを指します。同省は、4万人以上の借り手が91日以上月々の支払いを行っておらず、180万人の借り手が延滞状態(10~XNUMX日)にあると指摘している。その結果、数か月以内に債務不履行に陥る借り手が XNUMX 万人近くに達する可能性がある。 *これらの数字は、借り手と政府が直面している課題の規模を反映していることに留意することが重要です。*
徴収プロセスの一環として、連邦学生援助局 (FSA) は、5 月 XNUMX 日に財務優秀機会 (TOP) プログラムを再開します。
税金がどのように関係してくるかを説明します。借金を支払わない場合は、その借金は TOP に移管され、TOP は税金還付金などの連邦政府の支払いからお金を差し引いて借金の回収を支援します。このプロセスは、支払い補償、管理補償、または払い戻しと呼ばれることがあります。連邦税還付金の最大 100% が、非連邦税債務、養育費、州所得税、失業保険債務の返済に充てられるために差し押さえられることもあります。 *財務未払い債務相殺プログラム (TOP) は、連邦債務を回収するための強力なメカニズムです。*
(社会保障給付金や鉄道退職年金も、連邦税および非課税債務の返済のために差し押さえられる可能性がありますが、差し押さえられる金額は給付金の 15% に制限されます。その他、種類に応じて全額または一部が差し押さえられる可能性のある支払いには、連邦政府のベンダーや従業員への旅行関連の支払い、連邦政府の給与(軍人給与を含む)、人事管理局の退職金、州の支払いなどがあります。)
元の代理店に回収の停止を指示するまで、あなたの借金は TOP のデータベースに残ります。これは通常、債務が全額返済されたとき、破産手続きの停止の対象となったとき、またはその他、回収を一時停止または中止する理由があるときに発生します。
学生ローンを返済できない場合は、IRS に連絡しないでください。IRS はあなたを助けることができません。貸し手と協力して返済計画を立てたり、ローンの再生に参加したり、他の選択肢を検討したりする必要があります。 *債務不履行の結果を回避するには、貸し手との早期のコミュニケーションが重要です。*
幸運を!
統計、グラフ、地図
経済は依然として多くのアメリカ人にとって大きな懸念事項である。最近のギャラップ社の世論調査によると、経済と医療に加え、社会保障制度に対する国民の不安も著しく高まっており、社会保障制度への懸念は過去15年間で最高水準に達している。調査結果によると、主な懸念事項は経済(60%が非常に懸念)、医療費(59%)、インフレ(56%)、連邦政府支出と財政赤字(53%)、そして社会保障制度(52%)となっている。*この調査結果は、長期的な財政安定性に対する懸念の高まりを反映している。*
この懸念の理由の 1 つは、社会保障局の大幅な人員削減だけでなく、給付金が危険にさらされる可能性があるという現実的な懸念です。
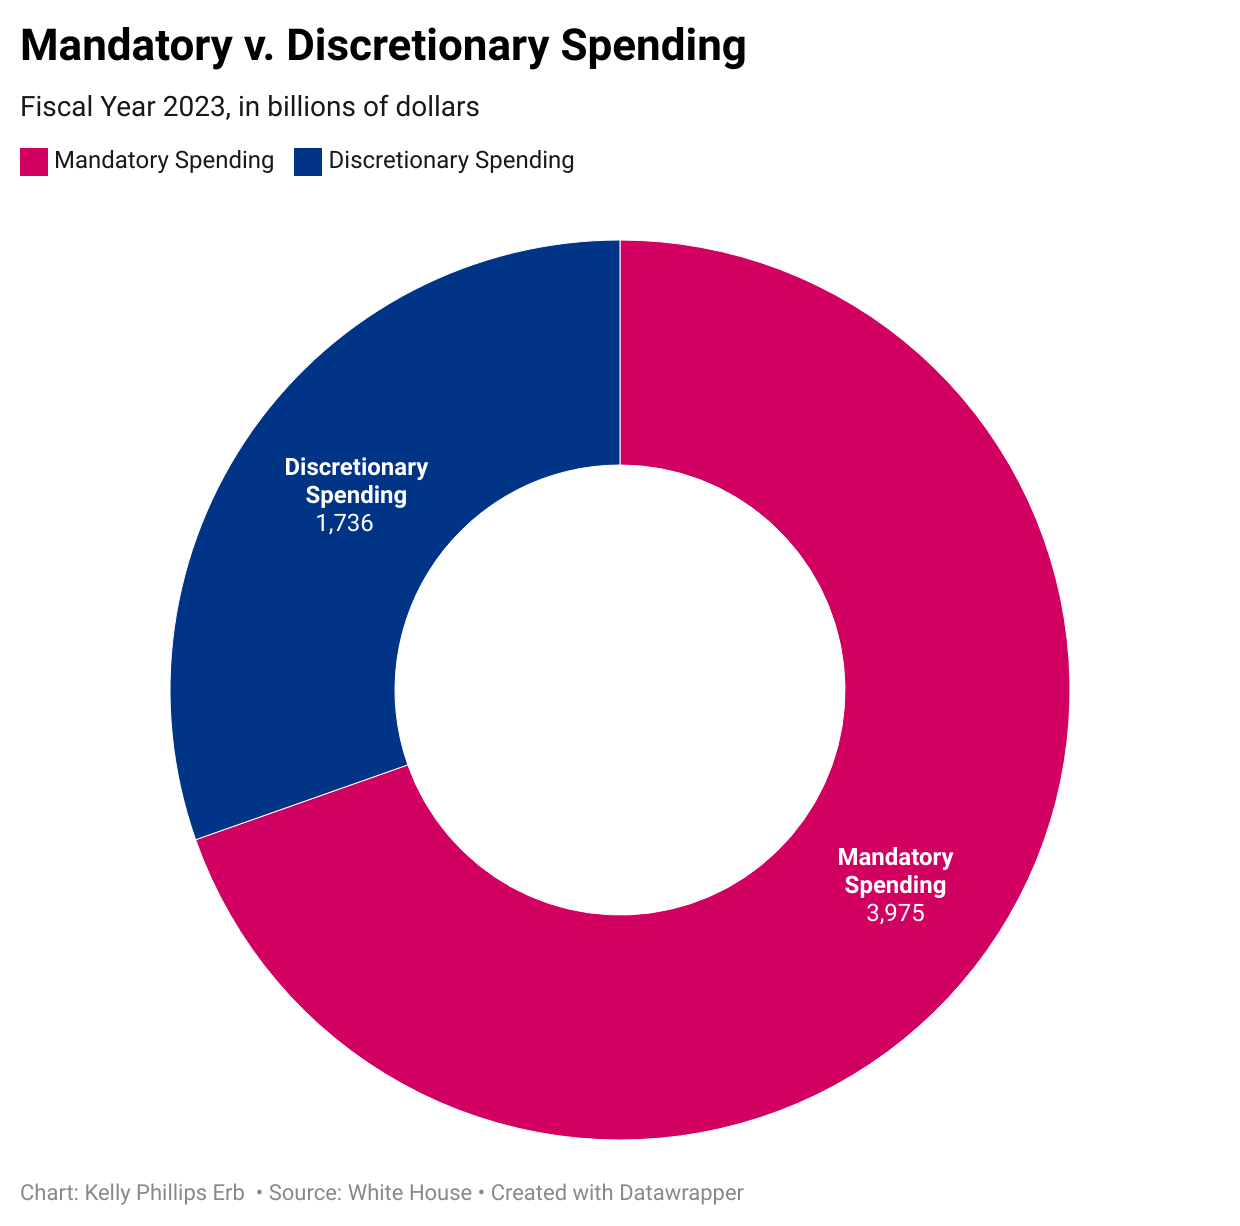
法律により、財政赤字があっても、また議会が予算を可決しなくても、社会保障給付金は支払われることになっている。そのため、特典は「権利」と呼ばれます。この言葉は多くの感情的な反応を引き起こしますが、これは単に、これらのお金は必須の経費であるため、一般的な予算の議論の一部ではないということを意味しています。 *給付金は、年間予算に関係なく、法律によって資金が提供されるプログラムです。*
難しい部分は?こうした給付プログラムのような義務的支出は裁量的支出よりもはるかに費用がかかります。
社会保障制度やメディケアは、専用の財源を持つ福利厚生プログラムの例です。私たち(雇用主、雇用者、自営業者)がシステムに支払う給与税が「信託基金」を形成します。銀行預金のように、実際の寄付金は請求されるのを待って金庫に保管されるわけではありません。代わりに、あなたのお金は他の納税者への給付金の支払いに使用され、将来の徴収金はあなたの給付金の支払いに使用されます。少なくとも、それが希望です。問題?彼の社会保障費の総額は現在、彼の総収入を上回っており、2021年以降その状態が続いています。*この赤字は是正措置を必要とする危険信号です。*
これらの基金の受託者(信託基金があることを思い出してください)は、2035年までの財務省の一般会計からの信託基金資産準備金を含む複数の財源を組み合わせて費用を支払う予定です。それ以上の措置がなければ、信託基金の準備金は2098年までに枯渇します。次に何が起こるでしょうか?覚えておいてください、労働者は働きながら給料をもらっています。しかし、この資金はXNUMX年までに予定されている給付金の約XNUMX分のXNUMXを支払うのに十分ではない。
メディケアでも、受給者一人当たりの支出が収入を上回るため、同様の問題が生じます。しかし、人口の高齢化と医療費の上昇に伴い、メディケア全体のコストも増加することになります。結果?理事会はメディケアが重大な財政不足に直面すると予想している。 *メディケアの持続可能性を確保するには構造改革が必要です。*
社会保障とメディケアの信託基金の支払い能力を維持するためには、改革が必要です。これを実現するには、給与税の引き上げ、生活費調整額の削減、受給資格年齢の引き上げ、給付金への課税など、さまざまな方法があります。ご想像のとおり、これらのオプションはどれも特に人気がありません。 *こうした財政上の課題に対処するには、難しい政治的議論が必要です。*
これらは小さな問題ではありません。給付金は連邦予算の最も重要な部分です。社会保障、メディケア、メディケイドは予算のほぼ半分を占め、その額はなんと 2.7 兆ドルに上ります。支出削減には政治的コストを含めたコストがかかる。
より深く見る
ファストファッションは生産コストと配送コストが低い。
トランプ大統領が関税、特に中国からの輸入品に対する関税を発表したとき、議論はほぼ常に自動車、電子機器、および特定の食品に集中した。しかし、これらの議論には含まれていないものの、影響を受ける可能性がある業界が 1 つあります。それはファスト ファッションです。
ファストファッションとは、安価でファッショナブルな衣料品を迅速に生産し流通させることを指します。環境への重大な影響など潜在的なマイナス面があるにもかかわらず、雑誌やテレビ番組ではファストファッションが絶えず宣伝されています。 「もっと安く買える」方法や「有名人のスタイルを真似できる」方法を知って、ファストファッションのアイテムを購入したことがある、あるいは購入を検討したことがあるかもしれません。消費者は持続可能性に関連する隠れたコストに気づいていないことが多いです。
ファストファッションのアイテムのほとんどは、他の国で安価に製造され、米国に出荷されます。また、より小さな小包で送られる場合も関税が免除される。800 ドル未満の小包は伝統的に関税が免除されており、これは「デミニミス」免除と呼ばれる抜け穴でもある。
トランプ大統領は2月800日付の大統領令で、25ドル未満の商用小包には最低関税が課せられ、最初は郵送物30点につき50ドル、または郵送物の価値の30%の定額料金となると発表した。 XNUMX 月には定額料金は XNUMX ドルに上がりますが、XNUMX% の料金は変わりません。
そして8月75日、トランプ大統領は関税率を90倍に引き上げると発表した。同じ荷物には、郵送150回あたり90ドルまたは郵送額のXNUMX%の定額料金が適用されます。XNUMX月には定額料金はXNUMXドルに値上がりしますが、XNUMX%の料金は変わりません。
9月90日、トランプ大統領は再び金利を引き上げました。現在、この数字は 120% から 100% に増加し、定額料金は郵送物 200 点につき XNUMX ドルに上がります。XNUMX 月には定額料金は XNUMX ドルに上がります。
米国の議員にとって問題なのは、同国がこうした商品を大量に受け取っていることだ。中国共産党に関する米国下院特別委員会の報告書によると、ごくわずかな出荷の約30%がファストファッション企業2024社、SheinとTemuからのものであることが判明した。これを文脈に当てはめると、米国税関・国境警備局によれば、米国は1.36年に30億408万個以上の荷物を受け取りました。そして、それらの荷物のXNUMX%がSheinとTemuからのものであるとすると、その年に約XNUMX億XNUMX万個の荷物が米国に送られたことになります。
これらのパッケージによる収入は相当なものとなるだろうが、関税の施行は困難かもしれない。この免除が当初導入された理由の一つは、貿易の流れを円滑にし、些細なことで行き詰まらないようにするためだった。しかし、小さなものでも実は非常に大きいことがわかります。
2025年の重要な納税申告期限
📅 2025年5月1日:ハリケーン・ヘレン(☆)とハリケーン・ミルトンによる激しい暴風雨と洪水の影響を受けたアラバマ州、ジョージア州、ノースカロライナ州、サウスカロライナ州、およびフロリダ州、テネシー州、バージニア州の一部地域の個人および企業に対する申告期限。*なお、内国歳入庁(IRS)は、これらの災害の影響を受けた方々の申告期限を延長しています。*
📅 2025年6月16日:海外に居住し、海外で働いている個人が2024年分の連邦所得税申告書を提出し、納税義務を履行する期限。*納税義務を判断するために、税務上の居住要件を確認することをお勧めします。*
📅 2025年9月30日:イスラエルで発生した最近のテロ攻撃の影響を受けた個人および企業向けの期限。*影響を受けた企業および個人は、IRS(内国歳入庁)の災害救済措置を確認してください。*
📅 2025年10月15日: 2025年1月7日に発生した南カリフォルニアの山火事と強風の影響を受けた個人および企業向けの期限。*災害関連の税制優遇措置の対象となるかどうかを確認することをお勧めします。*
📅 2025年11月3日: 2025年4月2日から始まったアーカンソー州とテネシー州の暴風雨の影響を受けた個人および企業向けの期限。*被災地域の住民は、利用可能な納税期限延長措置を確認してください。*
税務会議とイベント
📅 2025年5月8日~10日。米国弁護士協会税務部会5月例会。マリオット・マーキス(ワシントンDC)。要登録。
📅 2025年5月13日~14日。NAEA年次大会2025、キャピトルヒル・フライイン、ワシントンD.C.要登録(NAEA会員のみ)。
📅 2025年6月16日~19日。ラティーノ・タックス・フェスト。MGMグランド・ホテル&カジノ、ネバダ州ラスベガス。要登録。
📅 2025年7月18日~19日。税金リトリート「反税カンファレンス」。コロラド州デンバー。登録については後日発表。
📅 2025年7月21日~23日。全米税務専門家協会税務セミナー2025、シーザーズパレス、ラスベガス、ネバダ州。要登録。
重要な税務上の立場とガイドライン
米国国税庁(IRS)は、内国歳入公報第2025-18号を発行しました。*この公報には、税務に関する詳細なガイダンスが記載されています。*
税務・会計分野の重要なニュースとレポート
EYは、マーティン・フィオーレ氏を米州税務担当副社長に任命したことを発表しました。ニューヨークを拠点とし、2025年7月1日付で就任します。フィオーレ氏は、2022年から同部門を率いてきたケビン・フリン氏の後任となります。フリン氏は会計年度末をもって退任します。フィオーレ氏は以前、EY米州税務担当エグゼクティブ・バイスプレジデントを務めていました。ニューヨーク本社を拠点に、フィオーレ氏は米州とイスラエルにまたがる18000人を超えるチームを率い、税務戦略とすべてのクライアントサービスを統括します。今回の任命は、企業税務戦略における重要な節目と位置づけられています。
グリーンバーグ・トラウリグ法律事務所は、ミシェル・ローゼンブラット氏がプライベート・ウェルス・サービス部門のパートナーに就任したことを発表しました。ローゼンブラット氏は、ジャクソン・ウォーカー法律事務所からグリーンバーグ・トラウリグ法律事務所のオースティンオフィスに加わります。ジャクソン・ウォーカー法律事務所では、富裕層、家族、ファミリーオフィスを対象に、米国および国際税務、遺産、事業、資産保全計画を専門としていました。今回のローゼンブラット氏の加入は、国際税務チームにとって大きな戦力補強となります。
ベイカー・ティリーとモス・アダムスは合併計画を発表し、米国で6番目に大きな公認会計士事務所が誕生する。合併は6月に完了する見込み。ベイカー・ティリーのCEOであるジェフ・フェロ氏は、退任まで合併会社のCEOを務め、モス・アダムスの現CEOであるエリック・マイルズ氏が2026年1月1日にCEOに就任する(フェロ氏はベイカー・ティリーの取締役として留任する)。フェロ氏は2024年のベイカー・ティリーのプライベートエクイティ取引を主導した。今回の合併は、会計業界の現在のトレンドを反映している。
インディアナ州はたばこ税を引き上げる。州議会は新たな州予算の一環として、たばこ1箱あたり2ドルの増税を承認した。7月1日から施行されるこの増税により、州全体のたばこ税は1箱あたり3ドルとなる。この増税は消費者と小売業者の双方に直接的な影響を与える。
12の州がトランプ政権を相手取り訴訟を起こし、関税を通じて米国民に「違法な増税を課している」と非難している。この訴訟は、トランプ大統領には国際緊急経済権限法(IEEPA)に基づき関税を引き上げる権限がないとして、関税の停止を求めるものである。この訴訟は、ニューヨーク、アリゾナ、コロラド、コネチカット、デラウェア、イリノイ、メイン、ミネソタ、ネバダ、ニューメキシコ、オレゴン、バーモントの各州の司法長官によって起こされた。この訴訟は税制をめぐる法的課題を浮き彫りにしている。







